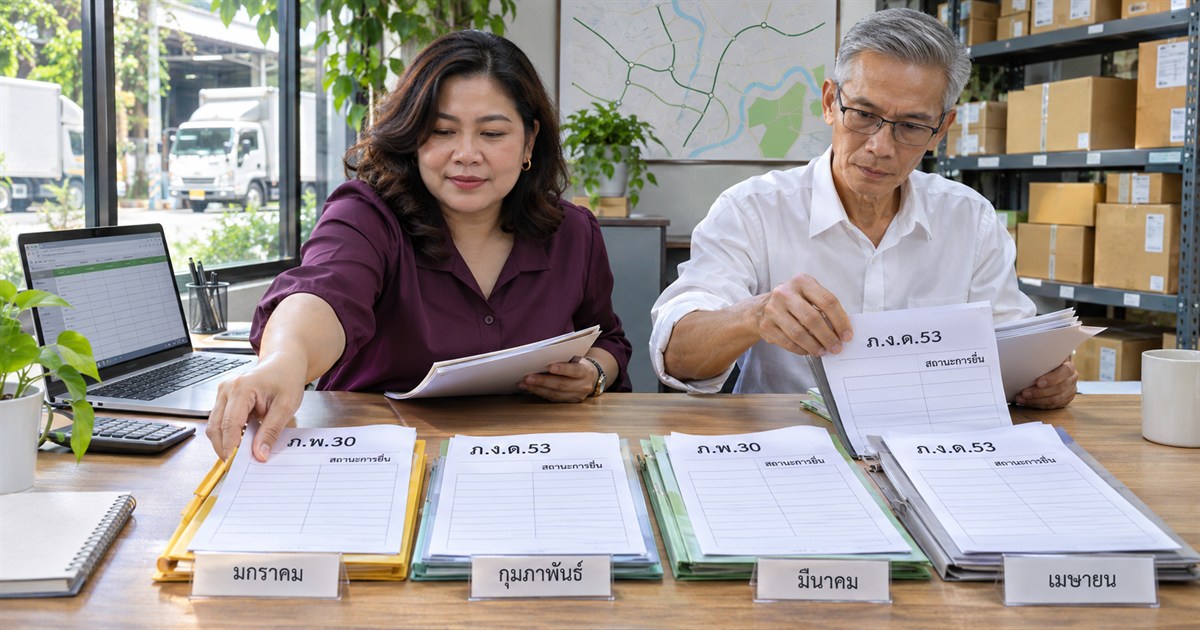
ก่อนยื่นย้อนหลัง ต้องพิสูจน์ว่าแต่ละแบบอยู่สถานะใดและมีหน้าที่ยื่นจากรายการอะไร ไม่ส่งแบบซ้ำหรือกรอกศูนย์เพื่อให้ดูว่าครบเดือน ควรวางแผนงานค้างพร้อมงานปัจจุบันและงบชำระตามข้อเท็จจริง
ตรวจสถานะก่อนสรุปว่ายังไม่ได้ยื่น
บริษัทอาจมีไฟล์แบบในคอมพิวเตอร์ แต่ไม่พบหลักฐานส่งสำเร็จ หรือเคยยื่นแล้วแต่การชำระไม่เสร็จ อีกกรณีหนึ่งคือผู้ดูแลเดิมยื่นให้แล้วแต่ไม่ได้ส่งหลักฐานกลับมา ทั้งสามสถานการณ์ต้องจัดการต่างกัน จึงไม่ควรยื่นซ้ำจากความทรงจำหรือจากชื่อไฟล์เพียงอย่างเดียว
ให้ผู้มีอำนาจเข้าตรวจข้อมูลผ่านช่องทางที่บริษัทมีสิทธิใช้งาน รวบรวมเลขอ้างอิง แบบที่ยื่น วันที่และหลักฐานชำระ แล้วเทียบกับรายการบัญชี หากมีหนังสือจากสรรพากร ให้จดเลขหนังสือ ประเด็นและกำหนดตอบไว้ในแผนด้วย
งานในบทความนี้เน้นแบบที่ค้างหรือยังพิสูจน์สถานะไม่ได้ ส่วนแบบที่ยื่นผิดแล้วต้องตรวจวิธีแก้เป็นอีกกลุ่มหนึ่ง ไม่เลือกคำว่า “เพิ่มเติม” ให้ทุกกรณีโดยอัตโนมัติ
ทำตารางหนึ่งเดือนต่อหนึ่งประเภทแบบ
| ช่องข้อมูล | ตัวอย่างสิ่งที่ต้องบันทึก |
|---|---|
| ประเภทและงวด | ภ.พ.30 เดือนใด หรือ ภ.ง.ด.3/53 งวดการจ่ายใด |
| หน้าที่ตามรายการจริง | สถานะ VAT การจ่ายเงินและผู้รับเงินที่เกี่ยวข้อง |
| สถานะหลักฐาน | ไม่พบการยื่น ยื่นแล้วรอชำระ หรือยืนยันครบแล้ว |
| สิ่งที่ยังขาด | ใบกำกับ ใบแนบ เครดิตภาษี หรือข้อมูลผู้รับ |
| ขั้นตอนถัดไป | ผู้ตรวจ ผู้อนุมัติ วันดำเนินการและเงินที่ต้องเตรียม |
อย่าใช้ช่องเดียวว่า “ภาษีเดือนนี้เสร็จ” เพราะ VAT กับภาษีหัก ณ ที่จ่ายอาจมีสถานะต่างกัน รวมทั้งแยกแบบฉบับปกติและเพิ่มเติมที่เคยยื่นแล้วให้ตามได้เป็นลำดับ
รวบรวมข้อมูลจากธุรกรรม ไม่เริ่มจากยอดที่อยากยื่น
สำหรับ VAT ให้ตรวจรายงานภาษีซื้อ–ขาย ใบกำกับ ใบเพิ่มหนี้ ใบลดหนี้และเครดิตยกมา โดยติดตามความต่อเนื่องระหว่างเดือน ส่วนภาษีหัก ณ ที่จ่ายให้ตรวจวันจ่าย ผู้รับ ลักษณะเงินได้และหนังสือรับรอง ไม่ใช้วันออกบิลแทนวันเกิดหน้าที่ทุกกรณี
ถ้าไม่พบเอกสาร ให้ทำรายการขอจากคู่ค้าหรือผู้ดูแลเดิมและระบุจุดที่ยังยืนยันไม่ได้ ไม่ใช้ยอดเงินเข้าใน Statement เป็นยอดขายทั้งหมด และไม่ใช้ยอดเงินออกทุกก้อนเป็นฐานภาษีประเภทเดียวกัน
ผู้ประกอบการจดทะเบียน VAT มีหน้าที่ยื่นรายเดือนตามมาตรา 83 แม้ไม่มีการขายในบางเดือน แต่ยอดที่แจ้งต้องตรวจข้อมูลจริง ดูหลักเกณฑ์ VAT ของกรมสรรพากร
ตัวอย่างค้างสามเดือน ต้องแก้เป็นรายสถานะ
สมมติเดือนเมษายนไม่พบหลักฐานยื่น เดือนพฤษภาคมมีแบบแต่สถานะชำระยังไม่ชัด และเดือนมิถุนายนยืนยันยื่นครบแล้วแต่เพิ่งพบรายการตกหล่น ไม่ควรยื่นฉบับใหม่เหมือนกันทั้งสามเดือน
เมษายนต้องยืนยันหน้าที่และข้อมูลก่อนยื่นเกินกำหนด พฤษภาคมต้องตรวจสถานะแบบและการชำระก่อนเลือกขั้นตอน ส่วนมิถุนายนต้องประเมินว่ารายการที่พบทำให้ต้องแก้แบบหรือปรับข้อมูลใด การตรวจเช่นนี้ช่วยป้องกันแบบซ้ำและการใช้เครดิตข้ามเดือนคลาดเคลื่อน
จัดลำดับตามกำหนดตอบหนังสือ ความต่อเนื่องของยอดและความพร้อมข้อมูล โดยยังเดินงานเดือนปัจจุบันคู่ขนาน ไม่รอให้สะสางทุกเดือนเสร็จแล้วจึงเริ่มงานใหม่ หากเดือนก่อนมีผลต่อเครดิตเดือนหลัง ต้องให้ผู้ดูแลทบทวนความเชื่อมโยงก่อนยื่น
ประเมินภาษีและค่าใช้จ่ายจากข้อเท็จจริง
จำนวนภาษี เงินเพิ่ม เบี้ยปรับหรือค่าปรับที่เกี่ยวข้องขึ้นกับชนิดแบบ ระยะเวลา สถานะการยื่นและเงื่อนไขของกรณี ไม่ควรเชื่อยอดเหมารวมจากจำนวนเดือนอย่างเดียว หรือรับรองว่าจะลดค่าใช้จ่ายได้แน่นอนก่อนตรวจหลักฐาน
กรมสรรพากรมีข้อมูลการยื่นเกินกำหนดและข้อจำกัดของระบบใน คำถาม–คำตอบ e-Filing ต้องตรวจประเภทแบบ ปีภาษีและช่องทางที่รองรับในขณะดำเนินการ หากไม่เข้าเงื่อนไขออนไลน์ให้ตรวจช่องทางที่หน่วยงานกำหนด ไม่ฝืนใช้แบบหรือปีอื่น
ก่อนจ้างควรขอขอบเขตที่แยกค่าจัดข้อมูล ค่าจัดทำหรือยื่นย้อนหลัง ค่าดูแลรายเดือน และเงินภาษีหรือค่าใช้จ่ายที่จ่ายให้หน่วยงาน พร้อมกำหนดว่าจะได้รับหลักฐานอะไรเมื่อแต่ละงวดเสร็จ
คำถามเมื่อพบภาษีค้างหลายเดือน
ไม่มีเงินชำระ ควรปล่อยไว้ก่อนหรือไม่?
ควรรีบตรวจยอดและปรึกษาผู้ดูแลหรือหน่วยงานเรื่องทางเลือกที่ใช้ได้จริง ไม่สมมติว่ามีสิทธิผ่อนชำระเหมือนกันทุกประเภท และไม่ใช้การไม่มีเงินเป็นเหตุหยุดตรวจหน้าที่
กรอกศูนย์ไปก่อนแล้วค่อยแก้ได้ไหม?
ไม่ควรแจ้งข้อมูลที่ไม่ตรงข้อเท็จจริงเพื่อให้ดูว่าครบเดือน ให้รวบรวมรายการและปรึกษาวิธีดำเนินการที่ถูกต้องตามสถานะ
เริ่มปรึกษาต้องส่งข้อมูลอะไร?
แจ้งเดือนที่สงสัย ประเภทแบบ สถานะ VAT หลักฐานยื่นและชำระที่มี พร้อมหนังสือจากหน่วยงานถ้ามี เพื่อจัดลำดับตรวจได้ตรงปัญหา
แหล่งข้อมูลอ้างอิง
ตัวเลขและสถานการณ์ใช้เพื่ออธิบายแนวคิด การดำเนินการจริงต้องตรวจข้อเท็จจริง เอกสารและหลักเกณฑ์ที่ใช้กับกิจการนั้น