สำหรับงานบริการทั่วไปที่อยู่ในหลักเกณฑ์มาตรา 78/1(1) การออกใบกำกับภาษีก่อนรับเงินอาจทำให้ VAT เกิดขึ้นก่อนเงินเข้า จึงต้องแยกการวางบิล การออกเอกสารภาษี และกำหนดชำระของลูกค้าให้ชัด
เครดิตลูกค้าไม่ได้เลื่อนเดือนภาษีให้เสมอไป
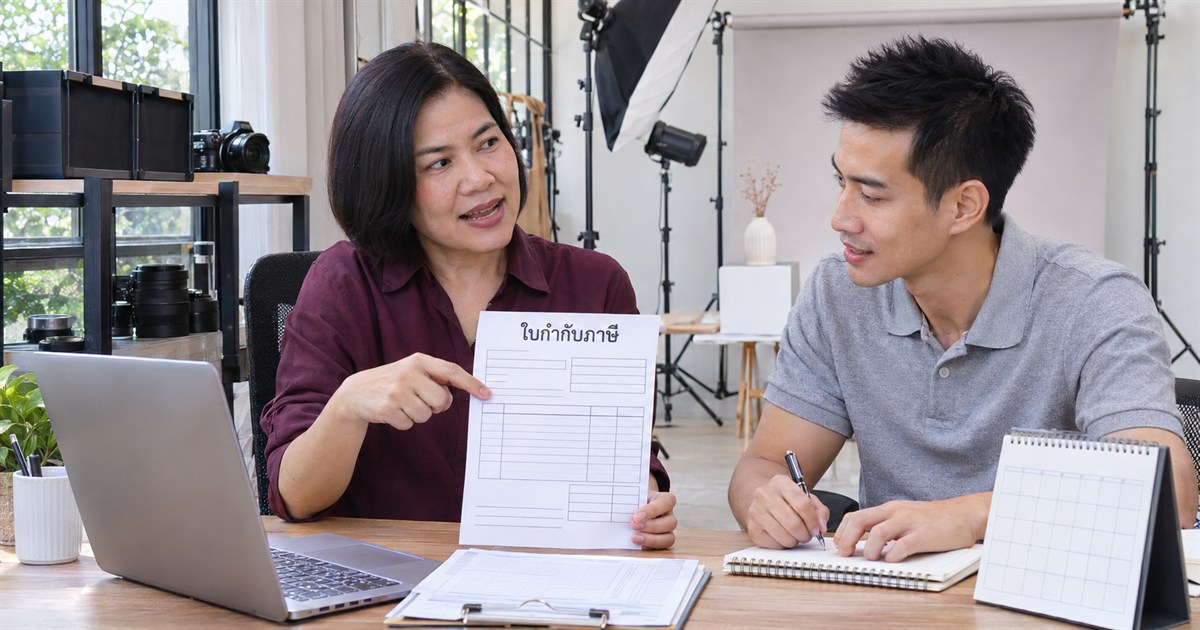
สตูดิโอถ่ายภาพรับงานบริษัทและให้เครดิต 60 วัน ลูกค้าขอเอกสารเพื่อเข้ารอบจ่าย เจ้าของกิจการจึงออกใบกำกับภาษีทันทีโดยคิดว่าจะส่ง VAT ตอนรับเงิน เมื่อถึงรอบยื่นกลับพบว่าต้องเตรียมเงินภาษีก่อนลูกค้าชำระ
ปัญหานี้เริ่มจากการเรียกรวมเอกสารทุกอย่างว่า “บิล” ทั้งที่ใบเสนอราคา ใบแจ้งหนี้ ใบกำกับภาษี และใบเสร็จมีหน้าที่ต่างกัน ควรตรวจว่าลูกค้าต้องการเอกสารใดและธุรกรรมเกิดถึงขั้นไหนก่อนออกจริง
บทความนี้เน้นผู้ประกอบการจดทะเบียน VAT ที่ให้บริการทั่วไป ไม่ใช้แทนหลักเกณฑ์เฉพาะของบริการบางประเภทหรือสถานการณ์พิเศษ
วันที่ต้องตรวจ ไม่ได้มีเพียงวันรับเงิน
มาตรา 78/1(1) กำหนดจุดเกิดความรับผิดของบริการทั่วไปเมื่อรับชำระ แต่หากออกใบกำกับภาษีหรือมีการใช้บริการก่อน ความรับผิดอาจเกิดก่อนตามส่วนของการกระทำนั้น จึงต้องตรวจเหตุการณ์ทั้งหมด ไม่เลือกเฉพาะวันเงินเข้าธนาคาร อ่านมาตรา 78/1 จากกรมสรรพากร
| เหตุการณ์ | ประเด็นที่ต้องแยกตรวจ |
|---|---|
| ส่งใบแจ้งหนี้ | เป็นเอกสารเรียกเก็บหรือมีการออกใบกำกับภาษีร่วมด้วย |
| รับชำระบางส่วน | ส่วนที่ชำระและจุดเกิดภาษีของงวดนั้น |
| ออกใบกำกับภาษีก่อนรับเงิน | มูลค่าที่ออกและเดือนภาษีที่เกี่ยวข้อง |
| เริ่มใช้หรือรับประโยชน์จากบริการ | ข้อเท็จจริงการใช้บริการและเงื่อนไขเฉพาะ |
การใช้ใบแจ้งหนี้แยกต่างหากไม่ได้ทำให้เลื่อน VAT ได้ หากมีเหตุอื่นที่ทำให้ภาษีเกิดแล้ว
แยกเอกสารวางบิลออกจากใบกำกับภาษีอย่างมีระบบ
ก่อนรับงาน ให้ตกลงรอบวางบิล เอกสารตรวจรับและกำหนดจ่ายกับลูกค้า ฝ่ายบัญชีควรช่วยตรวจชื่อเอกสารและข้อความบนแบบพิมพ์ โดยเฉพาะแบบที่รวม “ใบแจ้งหนี้/ใบกำกับภาษี” ไว้ในใบเดียว
เมื่อถึงจุดที่ต้องออกใบกำกับภาษี ผู้ประกอบการต้องดำเนินการตามหน้าที่ ไม่รอจนลูกค้าสะดวกจ่าย ส่วนกรณีที่ยังไม่เกิดจุดภาษีและใช้ใบแจ้งหนี้เพื่อเสนอจ่าย ควรให้เอกสารสะท้อนสถานะนั้นจริง ดูหน้าที่ออกใบกำกับภาษีตามมาตรา 86
เก็บเลขอ้างอิงเชื่อมใบแจ้งหนี้ ใบกำกับภาษี และใบเสร็จ เพื่อป้องกันทีมขายออกเอกสารซ้ำเมื่อเปลี่ยนสถานะจากวางบิลเป็นรับเงิน
ตัวอย่างออกใบกำกับภาษีเดือนหนึ่ง รับเงินอีกเดือน
สมมติบริษัทให้บริการที่อยู่ใน VAT 7% มูลค่าก่อนภาษี 50,000 บาท ออกใบกำกับภาษีวันที่ 20 มกราคม รวม 53,500 บาท และลูกค้าจ่ายวันที่ 20 มีนาคม โดยไม่มีเหตุที่ทำให้เกิด VAT ก่อนเดือนมกราคม ภาษีขาย 3,500 บาทจากเอกสารนี้ต้องพิจารณาในรอบมกราคม ไม่รอเงินเข้าเดือนมีนาคม
จำนวน VAT ที่ต้องชำระสุทธิของทั้งเดือนยังขึ้นกับภาษีขายรายการอื่น ภาษีซื้อที่มีสิทธิ และเครดิตยกมา ไม่ได้แปลว่าทุกกรณีต้องโอนเพิ่ม 3,500 บาทพอดี
เมื่อได้เงินในเดือนมีนาคม ให้ตัดลูกหนี้และออกหลักฐานรับชำระตามข้อเท็จจริง ไม่สร้างภาษีขายรายการเดิมอีกครั้ง หากลูกค้าหักภาษี ณ ที่จ่าย ต้องแยกยอดนั้นกับเงินรับจริงด้วย
ออกไปแล้วหรือพบว่ายื่นผิดเดือน ควรเริ่มตรงไหน
- รวบรวมใบกำกับภาษี สัญญา วันส่งมอบ วันใช้บริการและหลักฐานรับเงิน
- ตรวจว่าบันทึกรายงานภาษีขายและยื่นแบบเดือนไหนไปแล้ว
- ให้นักบัญชีเทียบเดือนที่ถูกต้องและผลต่อแบบที่ยื่น
- กำหนดวิธีแก้และตรวจหลักฐานหลังดำเนินการ
ไม่ควรยกเลิกใบกำกับภาษีเพียงเพื่อเลื่อนเดือนภาษี หรือออกใบลดหนี้เพียงเพราะลูกค้าจ่ายช้า การแก้เอกสารและลดภาษีต้องมีเหตุและเงื่อนไขรองรับ
ในงานประจำเดือน ควรทำรายงานลูกหนี้ที่ VAT เกิดแล้วแต่ยังไม่รับเงิน เพื่อให้ผู้บริหารวางเงินสำรองและเร่งติดตามตามรอบที่ตกลงไว้
คำถามที่พบบ่อยก่อนออกเอกสารให้ลูกค้า
ใช้คำว่าใบแจ้งหนี้แล้วไม่มี VAT เสมอหรือไม่?
ไม่เสมอ ต้องตรวจว่ารับเงินหรือเกิดการใช้บริการแล้วหรือไม่ รวมถึงรายละเอียดเอกสารที่ออก ไม่ตัดสินจากชื่อบนกระดาษเพียงอย่างเดียว
ยังไม่ได้รับเงิน จึงไม่มีรายได้ทางบัญชีใช่ไหม?
การรับรู้รายได้ทางบัญชีกับ VAT มีหลักเกณฑ์ต่างกัน ให้ตรวจขอบเขตงาน ผลงานและมาตรฐานที่กิจการใช้แยกจากวันรับเงิน
จะลดภาระเงินหมุนเวียนอย่างไรโดยไม่เลื่อนภาษีผิด?
วางเงื่อนไขมัดจำ งวดงาน รอบวางบิล และเครดิตก่อนรับงาน พร้อมประเมินภาษีที่จะเกิดในแต่ละช่วง ไม่แก้วันที่ย้อนหลังหลังธุรกรรมเกิดแล้ว
แหล่งข้อมูลอ้างอิง
ตัวเลขและสถานการณ์ใช้เพื่ออธิบายแนวคิด การดำเนินการจริงต้องตรวจข้อเท็จจริง เอกสาร และหลักเกณฑ์ที่ใช้กับกิจการนั้น