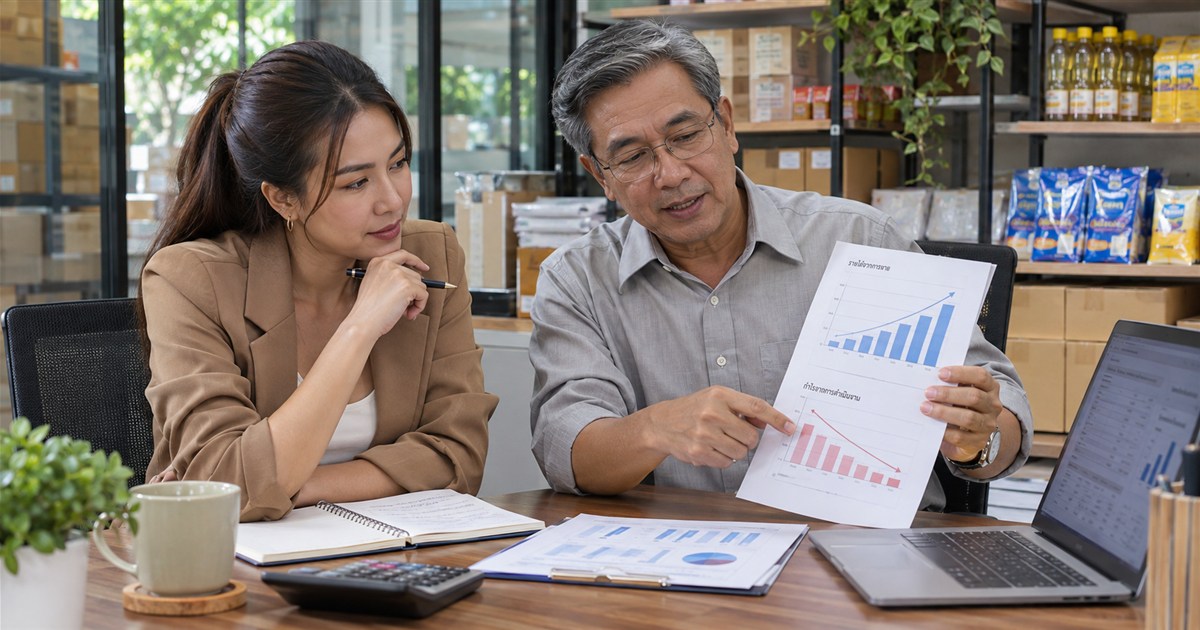
ยอดขายที่เพิ่มไม่ได้บอกว่ากำไรจะเพิ่มตาม ต้องตรวจว่ารายได้และต้นทุนอยู่ในช่วงเดียวกัน แล้วแยกผลจากราคาขาย ส่วนลด สัดส่วนสินค้า ต้นทุน และค่าใช้จ่าย ที่ปรึกษาบัญชีอาจช่วยจัดข้อมูลและเปรียบเทียบทางเลือก เพื่อให้ผู้บริหารตัดสินใจจากสาเหตุที่ตรวจสอบได้
ก่อนหาสาเหตุ ตรวจว่าตัวเลขเปรียบเทียบกันได้หรือไม่
เริ่มจากรายงานที่ครอบคลุมช่วงเวลาเท่ากันและใช้วิธีจัดหมวดสอดคล้องกัน เช่น เดือนเดียวกันของปีก่อน หรือช่วงที่คำนึงถึงฤดูกาลขาย หากมีค่าใช้จ่ายลงย้อนหลัง รายการคืนสินค้า หรือเปลี่ยนวิธีจัดต้นทุน ต้องแยกผลเหล่านี้ก่อนสรุปว่าเกิดจากการดำเนินงาน
- รายได้เป็นยอดหลังส่วนลดและคืนสินค้าตามข้อมูลที่ใช้เปรียบเทียบหรือไม่
- ต้นทุนเกี่ยวข้องกับสินค้าที่ขายในช่วงนั้น หรือมีรายการค้างบันทึกและปรับสต็อก
- ค่าใช้จ่ายมีรายการครั้งเดียวหรือรายการที่ย้ายหมวดจากช่วงก่อนหรือไม่
- มีการเปิดสาขา เพิ่มช่องทาง หรือเปลี่ยนกลุ่มสินค้าจนฐานเปรียบเทียบต่างไปหรือไม่
หากข้อมูลยังไม่ลงตัว ให้ระบุข้อจำกัดและผู้ตรวจเพิ่มเติมก่อนใช้ตัวเลขตัดสินใจ ไม่รวมผลจากข้อมูลผิดเข้ากับผลจากธุรกิจโดยไม่แยกสาเหตุ
ตัวอย่างยอดขายเพิ่ม 20% แต่กำไรจากการดำเนินงานลดลง
สมมติกิจการมีรายการเพื่อเปรียบเทียบดังตาราง หน่วยเป็นบาท โดยยังไม่รวมดอกเบี้ย ภาษี และรายการอื่นนอกตาราง
| รายการ | ช่วงก่อน | ช่วงปัจจุบัน |
|---|---|---|
| รายได้จากการขาย | 1,000,000 | 1,200,000 |
| ต้นทุนขาย | 600,000 | 840,000 |
| กำไรขั้นต้น | 400,000 | 360,000 |
| อัตรากำไรขั้นต้น | 40% | 30% |
| ค่าใช้จ่ายดำเนินงาน | 200,000 | 240,000 |
| กำไรจากการดำเนินงานตามรายการข้างต้น | 200,000 | 120,000 |
รายได้เพิ่ม 200,000 บาท แต่กำไรขั้นต้นลด 40,000 บาท และค่าใช้จ่ายดำเนินงานเพิ่มอีก 40,000 บาท กำไรจากรายการข้างต้นจึงลดลงรวม 80,000 บาท หรือ 40% ประเด็นที่ต้องตรวจต่อคือเหตุใดต้นทุนขายจึงเพิ่มเร็วกว่ายอดขาย และค่าใช้จ่ายส่วนใดเพิ่มขึ้น
ตารางนี้ยังไม่บอกว่าต้องลดค่าใช้จ่ายหรือขึ้นราคาเท่าใด เพราะต้องตรวจรายละเอียดสินค้า ช่องทางขาย และรายการต้นทุนก่อน ตัวเลขกำไรในตารางก็ไม่ใช่เงินสดที่เหลือในธนาคาร
แยกตัวขับเคลื่อนกำไร 5 ด้าน
| ประเด็น | สิ่งที่ควรแยกดู | คำถามสำหรับวิเคราะห์ |
|---|---|---|
| ราคาขายและส่วนลด | ราคาสุทธิต่อหน่วยและรายการส่งเสริมการขาย | ขายมากขึ้นเพราะลดราคา และเหลือส่วนต่างเท่าไร? |
| สัดส่วนสินค้าและลูกค้า | ยอดขายกับกำไรแยกกลุ่มสินค้า ลูกค้า หรือช่องทาง | สินค้าที่กำไรต่ำมีสัดส่วนเพิ่มขึ้นหรือไม่? |
| ต้นทุนขาย | ราคาซื้อ การใช้วัตถุดิบ ของเสีย และค่าใช้จ่ายที่เกี่ยวข้อง | ต้นทุนต่อหน่วยเพิ่มจากราคา ปริมาณใช้ หรือข้อมูลสต็อก? |
| ค่าใช้จ่ายดำเนินงาน | รายการประจำ รายการเพิ่มตามยอด และรายการครั้งเดียว | ค่าใช้จ่ายใดเกิดเพื่อรองรับการเติบโต และจะเกิดซ้ำหรือไม่? |
| การตัดรอบและข้อมูล | วันที่ขาย ต้นทุน คืนสินค้า และรายการปรับปรุง | ผลต่างเกิดจากธุรกิจจริงหรือข้อมูลคนละงวด? |
แนวทางวิเคราะห์ผลประกอบการของ ACCA เชื่อมอัตรากำไรกับรายได้และต้นทุน การนำมาใช้กับกิจการควรอธิบายทั้งจำนวนเงินและสาเหตุประกอบ ไม่ตัดสินจากอัตราส่วนเพียงค่าเดียว
เปลี่ยนข้อสังเกตให้เป็นทางเลือกที่ตรวจสอบได้
เมื่อพบสาเหตุ ให้เลือกคำถามที่ผู้บริหารต้องตัดสินใจ เช่น จะปรับส่วนลดเฉพาะกลุ่มลูกค้า แก้ของเสีย หรือตรวจความคุ้มค่าของช่องทางขาย แล้วเปรียบเทียบผลภายใต้สมมติฐานที่ระบุ
- กำหนดทางเลือกและช่วงเวลาที่ต้องการดูผล
- แยกรายได้กับต้นทุนที่เปลี่ยนจริงของแต่ละทางเลือก
- ตรวจข้อจำกัด เช่น กำลังผลิต เงื่อนไขลูกค้า และงานเดิมที่อาจได้รับผล
- ทดสอบกรณีที่ยอดขาย ต้นทุน หรือส่วนลดต่างจากที่คาด
- ดูจังหวะรับ–จ่ายเงินควบคู่กับกำไร เพื่อประเมินภาระเงินทุนที่ต้องใช้
หลักวิเคราะห์ต้นทุน–ปริมาณ–กำไรของ ACCA ช่วยวางกรอบความสัมพันธ์ แต่ผลขึ้นอยู่กับสมมติฐาน เช่น สัดส่วนสินค้าและพฤติกรรมต้นทุน หากเงื่อนไขเปลี่ยนต้องคำนวณใหม่ ไม่ใช้จุดคุ้มทุนเดิมกับทุกสถานการณ์
ที่ปรึกษาช่วยตรงไหน และทีมเดิมทำอะไรต่อ?
สามารถเริ่มจากวิเคราะห์ผลประกอบการของช่วงเวลาที่ตกลง โดยทีมเดิมเตรียมและยืนยันข้อมูล ที่ปรึกษาทบทวนประเด็นและจัดตารางวิเคราะห์ ส่วนผู้บริหารพิจารณาทางเลือกและผู้รับผิดชอบการนำไปใช้
- ผลส่งมอบอาจเป็นตารางอธิบายการเปลี่ยนแปลงกำไร พร้อมข้อมูลที่ยังต้องตรวจ
- การเปรียบเทียบทางเลือกควรแสดงสมมติฐานและเงื่อนไขที่ทำให้คำตอบเปลี่ยน
- หากต้องจัดระบบข้อมูลใหม่หรือบันทึกบัญชีย้อนหลัง ควรประเมินเป็นงานเพิ่มเติม
- หากต้องการติดตามผลหลังปรับราคา ต้นทุน หรือวิธีทำงาน ให้ตกลงรอบและขอบเขตแยกไว้
การวิเคราะห์ช่วยให้เห็นเหตุผลประกอบการตัดสินใจ ผลลัพธ์ทางธุรกิจยังขึ้นอยู่กับข้อมูล การดำเนินการ และสถานการณ์จริงของกิจการ
เตรียมข้อมูลก่อนขอวิเคราะห์ยอดขายและกำไร
- รายงานกำไรขาดทุนของช่วงที่ต้องการเปรียบเทียบ พร้อมสถานะตรวจทาน
- ยอดขาย จำนวนหน่วย ส่วนลด และคืนสินค้า แยกกลุ่มที่ต้องการดู
- รายละเอียดต้นทุนและค่าใช้จ่าย รวมรายการครั้งเดียวหรือรายการปรับปรุง
- เหตุการณ์สำคัญ เช่น เปิดสาขา เพิ่มทีม เปลี่ยนผู้ขาย หรือจัดโปรโมชั่น
- คำถามที่อยากตัดสินใจและข้อจำกัดที่ผู้บริหารต้องคำนึงถึง
ยังไม่มีต้นทุนแยกสินค้าทุกตัว เริ่มได้ไหม?
เริ่มประเมินจากข้อมูลระดับที่มีได้ แต่ต้องระบุข้อจำกัด หากต้องการข้อสรุปรายสินค้าอาจต้องเตรียมข้อมูลและหลักเกณฑ์จัดสรรเพิ่มเติมก่อน
กำไรลด แปลว่าต้องเพิ่มยอดขายอย่างเดียวหรือไม่?
ควรตรวจสาเหตุก่อน ยอดขายที่เพิ่มพร้อมส่วนลดสูงหรือต้นทุนเพิ่มอาจไม่ได้ทำให้ผลดีขึ้น ต้องเปรียบเทียบผลของทางเลือกจากข้อมูลจริง
แหล่งข้อมูลอ้างอิง
แหล่งอ้างอิงใช้ประกอบหลักการและข้อมูลบริการ ส่วนเช็กลิสต์ ตาราง และสถานการณ์ในบทความเป็นแนวทางประยุกต์ ควรพิจารณาข้อมูลจริงและตกลงขอบเขต ผลส่งมอบ และค่าบริการก่อนเริ่มงาน
อ่านเรื่องที่เกี่ยวข้อง
ยอดขายเพิ่ม แต่ยังอธิบายไม่ได้ว่ากำไรลดจากอะไร?
แจ้งช่วงที่ต้องการเปรียบเทียบ รายงานที่มี และคำถามที่ผู้บริหารอยากตัดสินใจ ให้ Greenpro KSP Accounting ประเมินขอบเขตการวิเคราะห์กำไรและข้อมูลที่ต้องเตรียมเพิ่มเติม