
ประเด็นสำคัญสำหรับผู้ประกอบการ
ใบกำกับภาษีที่มาช้าและใบกำกับภาษีที่ผิดสาระสำคัญต้องจัดการต่างกัน การมีเอกสารอยู่ในมือไม่ได้แปลว่าใช้ภาษีซื้อได้ทันที ต้องตรวจสิทธิ เดือนที่ใช้ และประวัติไม่ให้ซ้ำก่อนยื่น ภ.พ.30
เริ่มจากแยกปัญหา ไม่รวมทุกบิลเข้ารอบล่าสุด
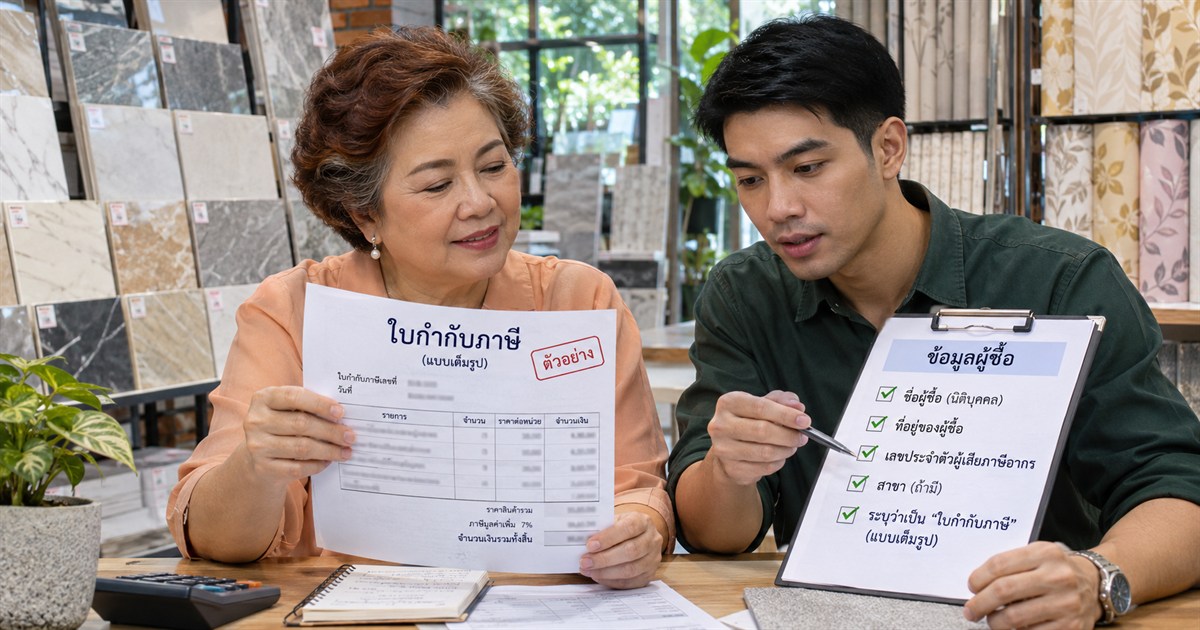
ร้านจำหน่ายวัสดุตกแต่งได้รับเอกสารจากหลายผู้ขาย บางใบมาถึงหลังส่งบัญชี บางใบระบุชื่อเจ้าของแทนบริษัท และบางใบเป็นเพียงใบเสร็จ การรวมเอกสารทั้งหมดเข้าภาษีซื้อเดือนล่าสุดอาจทำให้ข้อมูลผิดแม้ยอดชำระตรงกับธนาคาร
ควรแยกเป็น “เอกสารถูกต้องแต่มาช้า” “เอกสารต้องตรวจหรือแก้ไข” และ “ไม่ใช่หลักฐานภาษีซื้อที่ใช้ได้” ก่อนส่งให้ผู้รับยื่นภาษี พร้อมบันทึกวันที่ได้รับจริงและผู้ติดตามเอกสาร
ใบกำกับภาษีมาช้า ใช้ภาษีซื้อภายหลังได้ทุกใบหรือไม่
ประกาศอธิบดีกรมสรรพากรเกี่ยวกับ VAT ฉบับที่ 4 กำหนดเหตุจำเป็น เช่น ได้รับใบกำกับภาษีในเดือนอื่น และให้ใช้ภาษีซื้อภายหลังได้ไม่เกินหกเดือนนับจากเดือนถัดจากเดือนที่ออกใบกำกับภาษี โดยมีข้อปฏิบัติในการระบุเดือนที่นำมาใช้ ทั้งนี้ต้องเป็นภาษีซื้อที่มีสิทธิหักอยู่แล้ว ไม่ใช่ข้อยกเว้นให้เอกสารผิดหรือภาษีซื้อต้องห้ามใช้ได้ ดูเงื่อนไขฉบับเต็ม
ตัวอย่าง ใบกำกับภาษีเดือนมกราคมที่ได้รับล่าช้าและเข้าเงื่อนไขดังกล่าว มีช่วงเดือนภายหลังตามหลักหกเดือนคือกุมภาพันธ์ถึงกรกฎาคม ต้องตรวจประวัติว่าไม่เคยใช้มาก่อนและปฏิบัติตามเงื่อนไขครบ ไม่ใช่นับหกเดือนใหม่จากวันที่พนักงานพบเอกสาร
หากพ้นช่วงดังกล่าว อย่านำเข้าเดือนปัจจุบันโดยอัตโนมัติ ให้ผู้ดูแลภาษีตรวจแนวทางตามสิทธิและข้อเท็จจริงของกิจการก่อนดำเนินการ
ข้อมูลผิดควรให้ใครแก้ และต้องตรวจอะไร
| จุดตรวจ | คำถามก่อนใช้ภาษีซื้อ | การจัดการเอกสาร |
|---|---|---|
| ผู้ขายและผู้ซื้อ | ชื่อ เลขผู้เสียภาษี ที่อยู่ และข้อมูลสาขาตามที่กำหนดถูกต้องหรือไม่ | เทียบข้อมูลทะเบียนและแจ้งผู้ออกเมื่อพบข้อผิดพลาด |
| ชนิดเอกสาร | เป็นใบกำกับภาษีที่เข้าเงื่อนไขหรือเป็นแค่ใบเสนอราคา/ใบเสร็จ | ขอเอกสารให้ถูกประเภท |
| รายการและยอด | สินค้า บริการ ฐานภาษี และ VAT สัมพันธ์กันหรือไม่ | หาสาเหตุจากเอกสารต้นทางก่อนใช้ยอด |
| สิทธิของกิจการ | เกี่ยวข้องกับกิจการและไม่เป็นภาษีซื้อต้องห้ามหรือไม่ | แยกจากการพิจารณารายจ่ายทางบัญชี |
| ประวัติการใช้ | เลขที่ใบกำกับนี้เคยเข้าเดือนใดแล้วหรือยัง | ทำทะเบียนกันซ้ำและเชื่อมเอกสารที่แก้ไข |
คำสั่ง ป.86/2542 แยกกรณีข้อมูลสาระสำคัญไม่ครบหรือไม่ถูกต้อง ซึ่งต้องให้ผู้ออกดำเนินการตามวิธีที่กำหนด ไม่ควรแก้ชื่อ ยอด หรือวันที่ในเอกสารผู้ขายเอง วิธีของเอกสารกระดาษและระบบอิเล็กทรอนิกส์อาจต่างกัน จึงควรระบุระบบที่ใช้ก่อนขอแก้ ไม่สรุปว่าความคลาดเคลื่อนเล็กน้อยทุกแบบต้องยกเลิกเสมอ อ้างอิงคำสั่ง ป.86/2542
วางรอบรับเอกสารเพื่อลดการยื่นแก้ไข
- ให้ผู้ซื้อส่งภาพเอกสารเบื้องต้นทันทีหลังซื้อ พร้อมติดตามต้นฉบับหรือไฟล์อิเล็กทรอนิกส์ที่ถูกต้อง
- ตรวจข้อมูลบริษัทตั้งแต่รับเอกสาร ไม่รอวันสุดท้ายของรอบภาษี
- ลงทะเบียนวันที่ออก วันที่ได้รับ เลขที่เอกสาร และเดือนที่ใช้ภาษีซื้อ
- แยกรายการรอแก้ พร้อมผู้ติดต่อผู้ขายและกำหนดติดตาม
- ให้ผู้ดูแลยื่นภาษีทบทวนรายการค้างและยอดรายงานก่อนอนุมัติ ภ.พ.30
ภาพถ่ายช่วยคัดกรองงาน แต่ไม่ได้ทดแทนหลักฐานตามกฎหมายในทุกกรณี ส่วนการลงบัญชีค่าใช้จ่ายกับสิทธิใช้ภาษีซื้อเป็นคนละเรื่อง ต้องแยกการพิจารณาให้ชัด
ชุดข้อมูลที่ช่วยให้รับยื่น ภ.พ.30 ได้ตรงรอบ
เตรียมรายงานภาษีขายและภาษีซื้อ เอกสารประกอบ แบบเดือนก่อน ยอดเครดิตยกมา และรายการที่ยังรอแก้ไข หากมีใบลดหนี้ ใบเพิ่มหนี้ หรือภาษีซื้อจากการนำส่งรายการอื่น ให้แยกชนิดและหลักฐานไว้ด้วย
สำหรับบิลมาช้า เพิ่มบันทึกวันได้รับและเหตุที่ไม่ได้ใช้ในเดือนเดิม ส่วนบิลแก้ไขควรเก็บความสัมพันธ์ระหว่างฉบับเดิมกับฉบับใหม่ เพื่อตรวจย้อนหลังได้ว่ามีการนำมาใช้เพียงครั้งเดียว ทีมรับยื่นภาษีจะประเมินรายการที่พร้อมยื่นและรายการที่ต้องติดตามได้ชัดขึ้น
คำถามที่พบบ่อยเรื่องภาษีซื้อ
ซื้อของใช้ในบริษัททุกอย่างนำ VAT มาหักได้ไหม?
ไม่ได้อัตโนมัติ ต้องตรวจสิทธิ ลักษณะรายจ่าย และเอกสาร การใช้ในบริษัทเพียงอย่างเดียวยังไม่ยืนยันว่าพ้นข้อห้ามทั้งหมด
ใบกำกับผิดชื่อ แต่จ่ายจากบัญชีบริษัท ใช้ได้ไหม?
หลักฐานโอนไม่ได้แก้ความผิดในใบกำกับภาษี ให้ตรวจว่าสาระสำคัญผิดอย่างไรและประสานผู้ออกดำเนินการก่อนใช้สิทธิ
ส่งเอกสารหลังวันตัดรอบของสำนักงานบัญชีแล้วต้องทำอย่างไร?
แจ้งทันทีพร้อมวันออกและวันได้รับ อย่าเลือกเดือนเอง ให้ผู้ดูแลตรวจสิทธิและช่วงเวลาตามกฎหมาย แล้วตกลงรอบส่งเอกสารที่เร็วขึ้นสำหรับครั้งต่อไป
แหล่งข้อมูลอ้างอิง
- กรมสรรพากร: ประกาศ VAT ฉบับที่ 4 เรื่องใช้ภาษีซื้อภายหลัง
- กรมสรรพากร: คำสั่ง ป.86/2542 เรื่องใบกำกับภาษี
แนวทางเบื้องต้นสำหรับจัดเตรียมข้อมูล การใช้จริงต้องตรวจข้อเท็จจริง เอกสาร และหลักเกณฑ์ที่มีผลในวันที่ทำรายการ


