
ประเด็นสำคัญสำหรับผู้ประกอบการ
ยอดขาดทุนสะสมในงบการเงินไม่ใช่ยอดที่นำไปหักภาษีได้ทั้งหมด ต้องแยกผลขาดทุนทางภาษีตามรอบ ตรวจอายุและยอดที่ใช้แล้ว ก่อนนำมาวางแผนในปีที่กลับมามีกำไร
ธุรกิจฟื้นตัว แต่ใช้ตัวเลขขาดทุนผิดชุดได้ง่าย
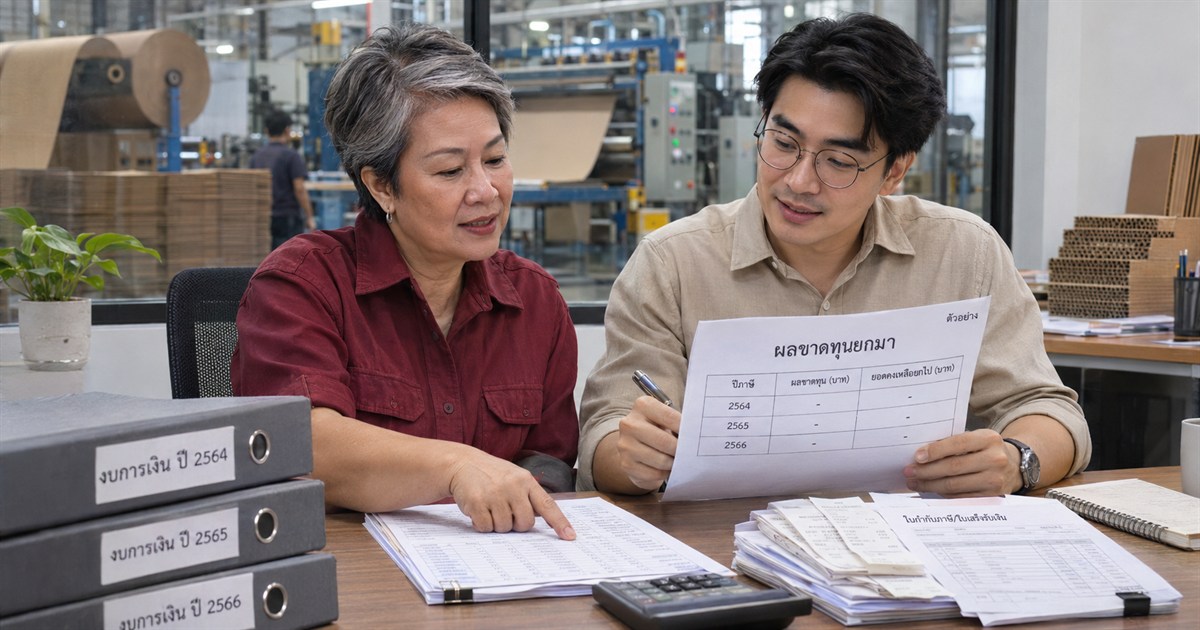
โรงงานบรรจุภัณฑ์เคยขาดทุนช่วงคำสั่งซื้อลดลง พอปีนี้กลับมามีกำไร เจ้าของเห็นขาดทุนสะสมในงบจึงคิดว่ายังไม่ต้องเตรียมภาษี แต่ในขาดทุนก้อนนั้นอาจมีรายจ่ายต้องห้าม ผลขาดทุนที่เคยใช้แล้ว หรือส่วนที่พ้นช่วงเวลาตามกฎหมาย
งานวางแผนควรเริ่มจากสร้างประวัติแต่ละรอบ ไม่ย้ายยอดในส่วนของผู้ถือหุ้นมาใส่แบบภาษีโดยตรง โดยเฉพาะกิจการที่เปลี่ยนสำนักงานบัญชีหรือมีการยื่นเพิ่มเติมในปีก่อน
เงื่อนไขหลักของขาดทุนที่นำมาหักได้
สำหรับกิจการทั่วไป คำแนะนำใบแนบ ภ.ง.ด.50 กำหนดให้เป็นขาดทุนสุทธิที่ปรับปรุงตามประมวลรัษฎากรแล้ว ยกมาได้ไม่เกิน 5 รอบระยะเวลาบัญชีก่อนรอบปัจจุบัน ใช้ผลขาดทุนที่เกิดก่อนในรอบแรกที่มีกำไร และหักได้ไม่เกินกำไรสุทธิของรอบนั้น หากยังเหลือให้ตรวจสิทธิใช้ต่อภายในช่วงที่กำหนด ดูคำแนะนำใบแนบขาดทุนสุทธิ
ต้องนับตามรอบบัญชีจริง ไม่ใช่นับจากวันที่พบแฟ้มหรือวันที่เปลี่ยนผู้ทำบัญชี ส่วนกิจการ BOI หรือกิจการที่มีทั้งส่วนได้รับยกเว้นและไม่ได้รับยกเว้นต้องแยกตรวจหลักเกณฑ์เฉพาะ ไม่ใช้ตัวอย่างทั่วไปแทนทั้งหมด
ทำทะเบียนหนึ่งแถวต่อหนึ่งรอบบัญชี
| ข้อมูลในทะเบียน | เอกสารที่ใช้ตรวจ | ความผิดพลาดที่ช่วยป้องกัน |
|---|---|---|
| วันเริ่มและวันสิ้นรอบที่ขาดทุน | แบบ ภ.ง.ด.50 และงบการเงิน | นับอายุจากปีปฏิทินผิด |
| ขาดทุนหลังปรับทางภาษี | รายละเอียดบวกกลับและสิทธิภาษี | ใช้ขาดทุนบัญชีแทนขาดทุนภาษี |
| ยอดนำไปใช้ในแต่ละรอบ | ใบแนบและแบบของปีที่มีกำไร | ใช้สิทธิซ้ำ |
| ยอดคงเหลือและรอบสุดท้ายที่ใช้ได้ | ตารางต่อเนื่องและประวัติแก้ไข | ถือว่ายอดเหลือยังใช้ได้ตลอดไป |
| สถานะข้อสงสัย | เอกสารขาดหรือผลตรวจจากผู้ดูแล | นำยอดที่ยังยืนยันไม่ได้ไปวางแผนเต็มจำนวน |
เก็บตัวเลขที่ยืนยันแล้วแยกจากตัวเลขรอตรวจ หากมีการยื่นเพิ่มเติมหรือผลปรับปรุงภาษีในปีต้นทาง ต้องตรวจผลต่อทะเบียนปีถัดมาด้วย ไม่แก้เฉพาะช่องยอดคงเหลือสุดท้าย
ตัวอย่างการใช้ขาดทุนในปีที่กลับมามีกำไร
สมมติบริษัทใช้รอบบัญชีมกราคม–ธันวาคม มีขาดทุนทางภาษีปี 2565 ที่ยังไม่เคยใช้ 300,000 บาท และปี 2566 อีก 500,000 บาท ในปี 2569 มีกำไรสุทธิทางภาษีก่อนหักขาดทุนยกมา 600,000 บาท โดยสมมติว่าเอกสารถูกต้องและไม่มีกำไรในปีระหว่างกลางที่ต้องนำขาดทุนไปใช้ก่อน
บริษัทใช้ขาดทุนปี 2565 ก่อน 300,000 บาท แล้วใช้ปี 2566 อีก 300,000 บาท รวม 600,000 บาท จึงเหลือขาดทุนปี 2566 จำนวน 200,000 บาทให้ติดตามต่อ ส่วนกำไรหลังหักในตัวอย่างเป็นศูนย์ ทั้งนี้ยอด 200,000 บาทไม่ได้เริ่มนับอายุใหม่ ต้องคงประวัติจากรอบที่เกิดขาดทุน
ตัวอย่างมีไว้แสดงลำดับการใช้ ไม่ได้แปลว่าบริษัทที่มีขาดทุนบัญชีเท่ากันจะได้ผลเดียวกัน และไม่ควรเปลี่ยนวันที่รายได้หรือรายจ่ายให้ต่างจากธุรกรรมจริงเพื่อใช้สิทธิก่อนหมดอายุ
ใช้ทะเบียนขาดทุนช่วยตัดสินใจล่วงหน้าอย่างไร
นำขาดทุนที่ยืนยันได้มาเทียบกับประมาณการกำไรและช่วงที่สิทธิยังมีผล จะเห็นว่าปีใดควรเตรียมเงินภาษีมากขึ้น และประเด็นใดต้องเร่งหาเอกสาร สิทธิที่กำลังหมดอายุควรเป็นข้อมูลประกอบแผนธุรกิจ ไม่ใช่เหตุให้สร้างรายการที่ไม่มีจริง
ชุดส่งให้ที่ปรึกษาควรมี ภ.ง.ด.50 ย้อนหลังและใบแนบ งบการเงิน รายละเอียดปรับปรุงทางภาษี ประวัติยื่นเพิ่มเติม และแผนกำไรปีปัจจุบัน หากเอกสารไม่ครบให้ระบุช่องว่างเพื่อประเมินงานตรวจย้อนหลังแยกจากงานวางแผน
คำถามที่ควรตรวจเมื่อธุรกิจกลับมาทำกำไร
ขาดทุนสะสมในงบยังมาก ทำไมมีภาษีต้องจ่าย?
เพราะฐานและอายุของขาดทุนทางภาษีต่างจากยอดสะสมทางบัญชี ต้องดูรายละเอียดการปรับปรุง การใช้สิทธิเดิม และช่วงเวลาที่เหลือ
เก็บขาดทุนไว้ใช้ในปีที่ภาษีสูงกว่าได้ตามใจไหม?
ไม่ควรเลือกข้ามปีที่ต้องใช้โดยอัตโนมัติ คำแนะนำกำหนดลำดับการใช้ผลขาดทุนเก่ากับรอบแรกที่มีกำไร ต้องตรวจประวัติทั้งสายก่อนวางแผน
ไม่มีแบบเก่าหรือเปลี่ยนสำนักงานบัญชี เริ่มอย่างไร?
ขอชุดแบบและเอกสารคำนวณจากผู้ดูแลเดิมหรือช่องทางคัดข้อมูลที่เกี่ยวข้อง พร้อมตรวจความครบถ้วนก่อนใช้ตัวเลข อย่าอาศัยแค่ยอดยกมาในโปรแกรมใหม่
แหล่งข้อมูลอ้างอิง
แนวทางเบื้องต้นสำหรับเตรียมประเด็นวางแผน การใช้จริงต้องตรวจข้อเท็จจริง เอกสาร และหลักเกณฑ์ที่มีผลต่อแต่ละกรณี


