ยอดเงินสดผิดปกติเป็นสัญญาณให้ตรวจเส้นทางรายการ ไม่ใช่ข้อสรุปว่าเงินหายหรือใครนำไปใช้ การแก้ไขควรเริ่มจากยอดนับจริง ณ วันเดียวกัน แล้วพิสูจน์ส่วนต่างแต่ละรายการก่อนลงบัญชี
ยอดเงินสดสูงไม่ได้แปลว่าบริษัทมีเงินพร้อมใช้
ผู้บริหารเปิดงบทดลองแล้วเห็นเงินสด 300,000 บาท แต่ในลิ้นชักมีเพียง 20,000 บาท หากนำยอดบัญชีไปตัดสินใจซื้อสินค้า อาจเข้าใจสภาพคล่องผิดตั้งแต่ต้น ปัญหาอาจมาจากรายการรับโอนที่ลงเป็นเงินสด เงินที่ฝากธนาคารแล้วไม่ตัดบัญชี หรือการเบิกทดรองที่ยังจัดประเภทไม่ถูกต้อง
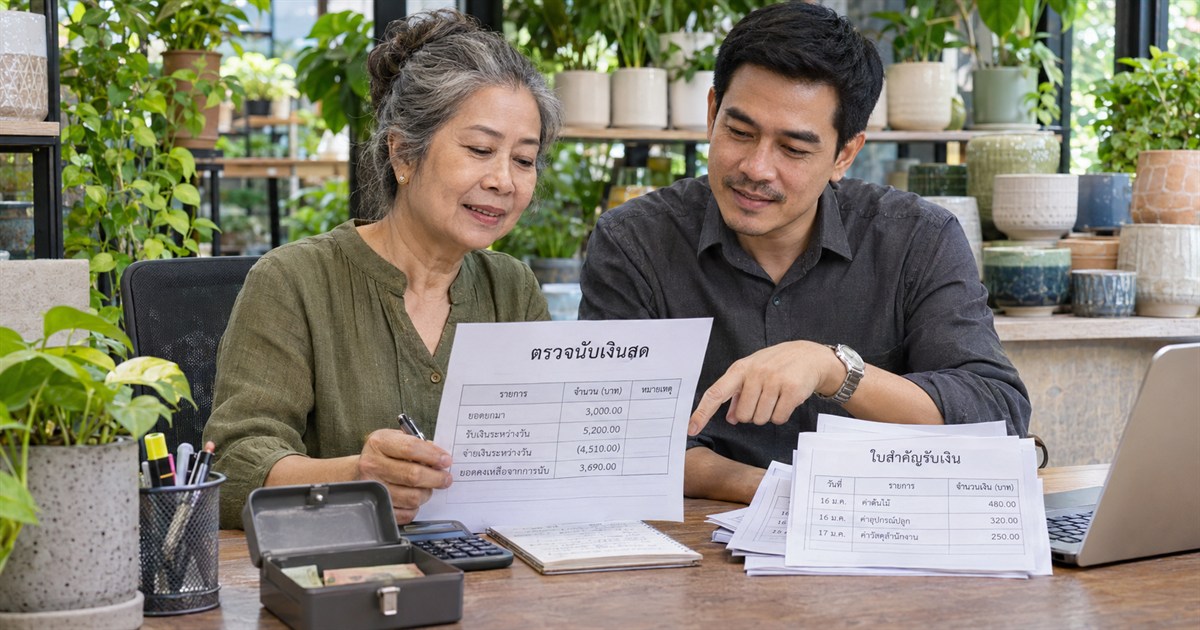
ต้องแยกเงินสดในมือออกจากเงินฝากธนาคาร และกำหนดวันเวลาตรวจให้ตรงกัน ยอดบัญชีสิ้นเดือนเทียบกับเงินสดวันนี้โดยไม่ไล่รายการระหว่างทางย่อมไม่เท่ากันได้ จึงยังใช้เป็นหลักฐานว่าเกิดการขาดเงินไม่ได้
เป้าหมายแรกคืออธิบายความต่างได้ทุกส่วน ไม่ใช่ทำให้สองตัวเลขเท่ากันโดยเร็วที่สุด
เริ่มตรวจจากยอดจริง แล้วค่อยย้อนรายการ
| ขั้นตอน | ข้อมูลที่ต้องมี | ผลที่ควรได้ |
|---|---|---|
| นับเงิน ณ วันเวลาที่กำหนด | เงินสดทุกจุดและรายชื่อผู้ถือเงิน | ใบตรวจนับลงชื่อผู้ตรวจและผู้รับผิดชอบ |
| เทียบยอดบัญชีวันเดียวกัน | บัญชีแยกประเภทและรายการยังไม่ผ่านบัญชี | ส่วนต่างตั้งต้นที่ระบุวันอ้างอิงได้ |
| ไล่เงินเข้าออก | ใบสำคัญรับจ่าย สลิป ใบฝาก และรายการธนาคาร | รายการที่จับคู่ได้และรายการค้างตรวจ |
| สรุปสาเหตุและอนุมัติ | หลักฐานของแต่ละส่วนต่าง | ข้อเสนอปรับบัญชีที่มีผู้ตรวจทาน |
หากมีหลายร้านหรือหลายกล่องเงินสด ให้แยกตรวจแต่ละจุด ไม่หักกลบส่วนเกินของสาขาหนึ่งกับส่วนขาดอีกสาขาโดยไม่มีเหตุผล รายการระหว่างธนาคารกับเงินสดควรมีเลขอ้างอิงร่วมกันเพื่อกันการลงซ้ำ และไม่ควรสร้างเอกสารย้อนหลังที่ขัดกับเหตุการณ์จริง
ตัวอย่างส่วนต่าง 280,000 บาท ไม่ควรรวมเป็นรายการเดียว
สมมติบัญชีเงินสดแสดง 300,000 บาท แต่ตรวจนับได้ 20,000 บาท ส่วนต่าง 280,000 บาท เมื่อตรวจเอกสารพบว่า 150,000 บาทเป็นเงินที่นำฝากธนาคารแล้วแต่ยังไม่ได้ลดเงินสด อีก 80,000 บาทเป็นเงินทดรองที่มีใบรับเงินและอยู่ระหว่างเคลียร์ ส่วนที่เหลือ 50,000 บาทยังไม่ทราบสาเหตุ
สองส่วนแรกต้องตรวจว่ารายการอีกด้านถูกบันทึกไว้แล้วหรือไม่ก่อนปรับ เพื่อไม่ให้เพิ่มยอดธนาคารหรือเงินทดรองซ้ำ ส่วน 50,000 บาทต้องมีผู้รับผิดชอบติดตามหลักฐานและกำหนดวันทบทวน ไม่สรุปว่าเป็นค่าใช้จ่ายหรือหนี้ของกรรมการโดยไม่มีข้อเท็จจริง
เงินทดรองที่ยังไม่เคลียร์ไม่ใช่ธนบัตรในกล่อง และยังไม่ควรถือเป็นค่าใช้จ่ายทั้งหมดจนกว่าจะมีข้อมูลเพียงพอ ตัวอย่างนี้แสดงวิธีแยกประเด็น ไม่ใช่รายการบัญชีสำเร็จรูปสำหรับทุกบริษัท
สิ่งที่ไม่ควรทำเพื่อให้ยอดดูเรียบร้อย
- ตัดส่วนต่างเป็นค่าใช้จ่ายเบ็ดเตล็ดทั้งก้อนโดยไม่มีหลักฐาน
- โอนไปบัญชีกรรมการเพียงเพราะยังหาคู่รายการไม่พบ
- ลงยอดเปิดใหม่ทับยอดเดิมจนไม่เหลือเส้นทางตรวจสอบ
- แก้วันที่หรือสร้างใบรับจ่ายให้รองรับยอดที่ต้องการ
กรมพัฒนาธุรกิจการค้าอธิบายหน้าที่ส่งมอบเอกสารประกอบการลงบัญชีให้ครบถ้วนถูกต้องตามมาตรา 12 จึงควรแก้จากหลักฐานที่สะท้อนเหตุการณ์จริง อ่านคำอธิบายหน้าที่ด้านบัญชีของ DBD
หากพบว่าเกี่ยวข้องกับงวดก่อน ให้ผู้ทำบัญชีพิจารณาความมีสาระสำคัญและวิธีแก้ตามมาตรฐานที่บริษัทใช้ ไม่โยนยอดทั้งหมดเข้ากำไรขาดทุนเดือนปัจจุบันโดยอัตโนมัติ
ลดโอกาสเกิดส่วนต่างซ้ำด้วยงานควบคุมที่ทำได้จริง
กำหนดวงเงินสดย่อย ผู้ถือเงิน ผู้อนุมัติ และรอบส่งเอกสารให้ชัด แยกคนรับจ่ายกับคนตรวจทานเมื่อขนาดทีมเอื้ออำนวย หากทีมเล็กให้เจ้าของตรวจหลักฐานและสุ่มนับแทน ไม่ควรปล่อยให้คนเดียวถือเงิน ลงบัญชี และอนุมัติส่วนต่างเองทั้งหมด
- ลงรายการรับจ่ายพร้อมเลขเอกสารที่ตามย้อนกลับได้
- นำฝากเงินตามรอบและจับคู่กับรายการธนาคาร
- ติดตามเงินทดรองเป็นรายคน รายงาน และวันครบเคลียร์
- ปิดยอดเงินสดและบันทึกรายการค้างตรวจเป็นประจำ
บริการที่ปรึกษาบัญชีอาจเริ่มจากทบทวนส่วนต่างหนึ่งงวด แล้วเสนอรายการที่ต้องหาหลักฐานและจุดควบคุมที่ควรปรับ หากต้องรื้อข้อมูลหลายปีหรือปรับระบบทั้งกิจการ ควรแยกขอบเขตงานและระยะเวลาก่อนเริ่ม
คำถามก่อนแก้ยอดเงินสด
พบส่วนต่าง ต้องสรุปว่าเป็นทุจริตเลยไหม?
ไม่ควร ส่วนต่างอาจมาจากวันอ้างอิงหรือการบันทึกผิด แต่ต้องติดตามจนมีหลักฐาน หากพบสัญญาณความผิดปกติให้รักษาเอกสารและให้ผู้รับผิดชอบพิจารณาดำเนินการตามข้อเท็จจริง
ไม่มีเอกสาร สามารถปรับให้ยอดตรงก่อนได้ไหม?
ไม่ควรลงรายการที่ไม่มีฐานรองรับ ให้ทำรายการติดตามและประเมินหลักฐานทางเลือกกับผู้ทำบัญชี โดยไม่ปล่อยยอดค้างไว้โดยไม่มีแผนแก้ไข
เริ่มปรึกษาต้องเตรียมอะไร?
เตรียมงบทดลอง บัญชีเงินสด รายการธนาคาร ใบตรวจนับ ใบสำคัญรับจ่าย และทะเบียนเงินทดรอง พร้อมระบุวันที่พบปัญหาและผู้ที่อธิบายเส้นทางเงินแต่ละส่วนได้
แหล่งข้อมูลอ้างอิง
- กรมพัฒนาธุรกิจการค้า: หน้าที่ด้านบัญชีและเอกสารประกอบรายการ
- สภาวิชาชีพบัญชี: มาตรฐาน NPAEs ที่ใช้พิจารณาวิธีบัญชีและการแก้ข้อผิดพลาด
ตัวอย่างตัวเลขและขั้นตอนตรวจข้อมูลจัดทำเพื่ออธิบายแนวคิด ควรพิจารณาข้อเท็จจริงและมาตรฐานที่กิจการใช้ก่อนนำไปลงบัญชี