วันที่พบปัญหาไม่ใช่คำตอบว่าจะลงรายการแก้ไขปีนั้นเสมอ ต้องแยกว่าเป็นข้อผิดพลาดจากข้อมูลเดิม หรือการปรับประมาณการเพราะข้อมูลใหม่ แล้วพิจารณาสาระสำคัญ งบที่เผยแพร่ และผลต่อการยื่นข้อมูลแยกกัน
ทำไมไม่ควรรีบโยนรายการเก่าเข้าปีปัจจุบัน
บริษัทซ่อมบำรุงเปลี่ยนผู้ดูแลบัญชีแล้วพบว่าปีก่อนลงใบแจ้งหนี้ลูกค้าซ้ำ ขณะเดียวกันมีลูกหนี้อีกรายเพิ่งประสบปัญหาการเงิน ทั้งสองเหตุการณ์ทำให้ต้องทบทวนบัญชี แต่ไม่ได้มีลักษณะเดียวกัน รายการซ้ำอาจเป็นความผิดพลาดจากการใช้ข้อมูลเดิม ส่วนลูกหนี้ที่เพิ่งมีข้อมูลใหม่อาจเกี่ยวกับประมาณการ
ถ้ารวมทุกอย่างเป็นค่าใช้จ่ายปีนี้ ผู้บริหารอาจอ่านผลการดำเนินงานผิด และปัญหาของปีก่อนยังไม่ถูกจัดการอย่างเหมาะสม ควรหยุดสรุปวิธีบันทึกไว้ก่อน แล้วรวบรวมลำดับเหตุการณ์ว่าเกิดอะไร เมื่อไร และข้อมูลใดมีอยู่แล้วในเวลานั้น
บทความนี้อธิบายภายใต้ TFRS for NPAEs บริษัทที่ใช้มาตรฐานชุดอื่นต้องตรวจข้อกำหนดของตนประกอบ
แยกข้อผิดพลาดกับการเปลี่ยนประมาณการ
| สถานการณ์ | ประเด็นที่ต้องถาม | แนวทางตรวจ |
|---|---|---|
| ลงเอกสารเดียวกันซ้ำ | มีเอกสารและข้อมูลเดิมครบหรือไม่ | พิจารณาความผิดพลาดและงวดที่ได้รับผล |
| มีข้อมูลการเก็บหนี้ใหม่ | ข้อมูลใหม่นี้ทราบหรือควรทราบเมื่อใด | ทบทวนว่าเป็นการเปลี่ยนประมาณการหรือข้อผิดพลาด |
| คำนวณรายการผิดสูตร | ผิดตั้งแต่งวดใด กระทบรายการใด | คำนวณผลสะสมและความมีสาระสำคัญ |
| เปลี่ยนวิธีปฏิบัติทางบัญชี | เป็นนโยบายหรือประมาณการ | พิจารณาหลักเกณฑ์อีกส่วน ไม่ใช้ชื่อเรียกแทนการวิเคราะห์ |
TFRS for NPAEs ข้อ 5.15 ให้รับรู้การเปลี่ยนประมาณการในงวดปัจจุบันและอนาคตที่ได้รับผล ส่วนข้อ 5.18 ให้แก้ข้อผิดพลาดที่มีสาระสำคัญของงวดก่อนโดยปรับย้อนหลังในงบฉบับแรกที่อนุมัติให้เผยแพร่หลังพบข้อผิดพลาด โดยมีข้อยกเว้นเมื่อทำไม่ได้ในทางปฏิบัติตามเงื่อนไขมาตรฐาน อ่านบทที่ 5 ของมาตรฐาน
ตัวอย่างลงรายได้ซ้ำ ต้องตามให้ถึงบัญชีอีกด้าน
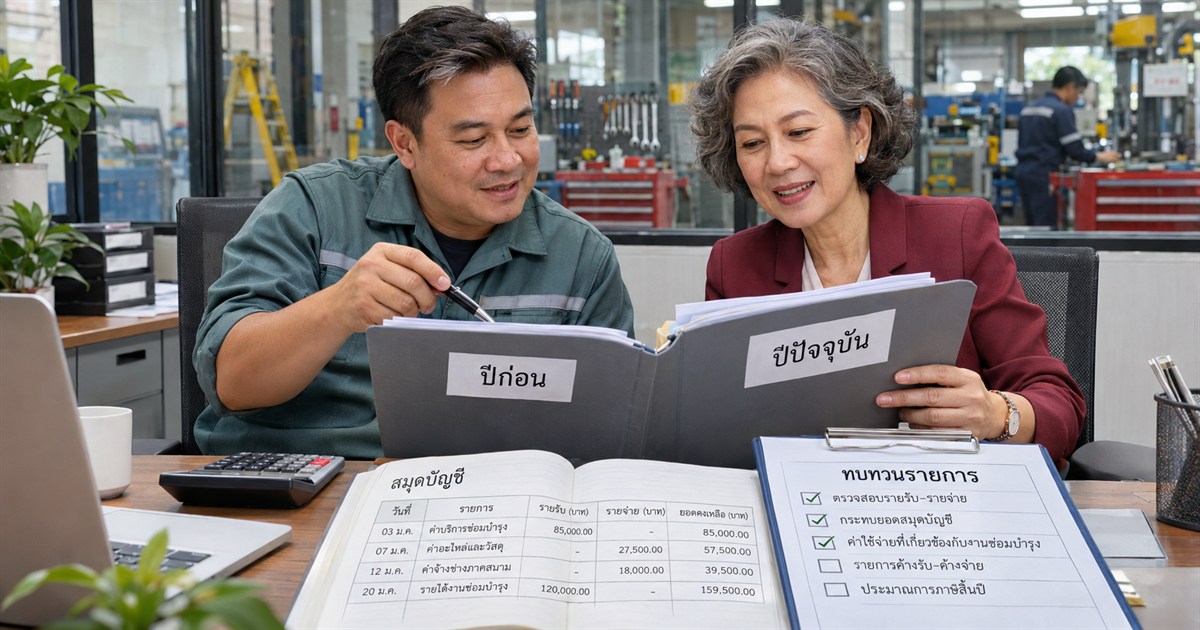
สมมติใบแจ้งหนี้ค่าซ่อม 120,000 บาทถูกลงเป็นรายได้และลูกหนี้สองครั้งในปีก่อน แต่ลูกค้าชำระจริงเพียงครั้งเดียว เมื่อพบปัญหา ต้องตรวจเอกสารต้นทาง บัญชีลูกหนี้ การรับชำระ และรายงานที่เคยออก ก่อนสรุปว่ารายได้และลูกหนี้สูงเกินจริงเท่าใด
อย่ารีบตัดลูกหนี้ส่วนที่ซ้ำเป็นหนี้สูญ เพราะอาจไม่มีลูกหนี้จริงในส่วนนั้นตั้งแต่แรก การแก้รายการซ้ำกับการประเมินว่าหนี้ที่มีจริงเรียกเก็บไม่ได้เป็นคนละเหตุผล และอาจมีผลภาษีต่างกัน
ตัวเลข 120,000 บาทเป็นกรณีสมมติ ไม่ใช่เกณฑ์สาระสำคัญสากล ต้องพิจารณาขนาดและลักษณะรายการเมื่อเทียบกับงบและบริบทของกิจการ รวมทั้งผลสะสมของความผิดพลาดอื่น ไม่ใช้ยอดต่ำกว่าเกณฑ์ภายในเป็นเหตุปล่อยข้อผิดพลาดโดยไม่ประเมิน
แยกงานแก้บัญชี งานงบ และงานยื่นข้อมูล
- ทำบันทึกสาเหตุ หลักฐาน และงวดที่ได้รับผล
- คำนวณผลต่อรายได้ ค่าใช้จ่าย สินทรัพย์ หนี้สิน และส่วนของเจ้าของ
- ให้ผู้ทำบัญชีพิจารณาวิธีแก้และการเปิดเผย พร้อมประสานผู้สอบบัญชีเมื่อเกี่ยวข้อง
- ตรวจสถานะงบที่อนุมัติหรือยื่นแล้ว และขั้นตอนแก้ข้อมูลต่อหน่วยงานที่เกี่ยวข้อง
- ประเมินแบบภาษีแยกตามธุรกรรม งวด และข้อกำหนดที่ใช้
การปรับข้อมูลเปรียบเทียบในงบไม่ได้ทำให้ข้อมูลที่เคยยื่น DBD หรือแบบภาษีเปลี่ยนตามอัตโนมัติ และไม่ควรสรุปว่าทุกกรณีต้องยื่นใหม่เหมือนกัน ให้ตรวจสถานะจริงกับผู้รับผิดชอบก่อนดำเนินการ
เตรียมแฟ้มปัญหาให้ตรวจได้โดยไม่รื้อทุกเรื่องพร้อมกัน
- งบที่อนุมัติและยื่นแล้ว พร้อมงบทดลองและรายการปรับปรุงเดิม
- เอกสารที่ทำให้พบปัญหา และบัญชีแยกประเภทที่เกี่ยวข้อง
- วันเกิดรายการ วันได้รับข้อมูล และวันที่พบความผิดพลาด
- รายการคำนวณผลกระทบเบื้องต้น รวมถึงแบบภาษีที่อาจเกี่ยวข้อง
- รายชื่อผู้ทำบัญชี ผู้อนุมัติ และผู้สอบบัญชีที่ต้องประสาน
จัดเอกสารเป็นชุดรายประเด็นและรักษาประวัติเดิมไว้ การส่งมอบหลักฐานให้ครบช่วยให้ผู้ทำบัญชีพิจารณารายการตามข้อเท็จจริง ซึ่งสอดคล้องกับหน้าที่ด้านเอกสารที่ DBD อธิบายไว้ ดูคำอธิบายมาตรา 12
ขอบเขตคำปรึกษาอาจเริ่มจากการวิเคราะห์หนึ่งปัญหาและรายการดำเนินการต่อ โดยแยกการลงบัญชี การจัดทำงบ และการยื่นแก้ไขออกจากกันให้ชัดเจน
คำถามเมื่อพบข้อมูลปีก่อนผิด
พบปีนี้ แก้ผ่านกำไรปีนี้ทุกกรณีได้ไหม?
ไม่ได้ ต้องแยกประเภทปัญหาและพิจารณาสาระสำคัญกับมาตรฐานก่อน การใช้วันที่พบเป็นเกณฑ์เดียวอาจทำให้ผลประกอบการผิดงวด
เปลี่ยนประมาณการแปลว่าตัวเลขเดิมผิดเสมอหรือไม่?
ไม่เสมอ หากประมาณการเดิมสมเหตุสมผลจากข้อมูลที่มีในเวลานั้น แต่มีข้อมูลใหม่ภายหลัง ต้องพิจารณาผลของข้อมูลใหม่ ไม่ตัดสินจากผลจริงย้อนหลังอย่างเดียว
มีผู้สอบบัญชีอยู่แล้ว ควรแจ้งเมื่อใด?
ควรแจ้งประเด็นที่เกี่ยวข้องพร้อมหลักฐานและผลกระทบเบื้องต้นโดยเร็ว เพื่อประสานวิธีจัดการงบและการเปิดเผย ไม่รอจนผู้บริหารต้องอนุมัติงบฉบับถัดไป
แหล่งข้อมูลอ้างอิง
- สภาวิชาชีพบัญชี: TFRS for NPAEs บทที่ 5 นโยบาย ประมาณการ และข้อผิดพลาด
- กรมพัฒนาธุรกิจการค้า: หน้าที่ผู้มีหน้าที่จัดทำบัญชีและเอกสาร
ตัวอย่างตัวเลขและขั้นตอนตรวจข้อมูลจัดทำเพื่ออธิบายแนวคิด ควรพิจารณาข้อเท็จจริงและมาตรฐานที่กิจการใช้ก่อนนำไปลงบัญชี