ราคาบน Invoice ต่างประเทศอาจยังไม่ใช่ต้นทุนสินค้าที่พร้อมขาย ต้องรวบรวมค่าใช้จ่ายที่เกี่ยวข้องกับการได้มาของสินค้า แยกภาษีที่ขอคืนได้ และปันส่วนต้นทุนร่วมอย่างมีเหตุผล ก่อนนำไปดูต้นทุนขายและกำไรของแต่ละรุ่น
ราคาซื้อถูก แต่เหตุใดกำไรจริงจึงต่ำกว่าที่คิด
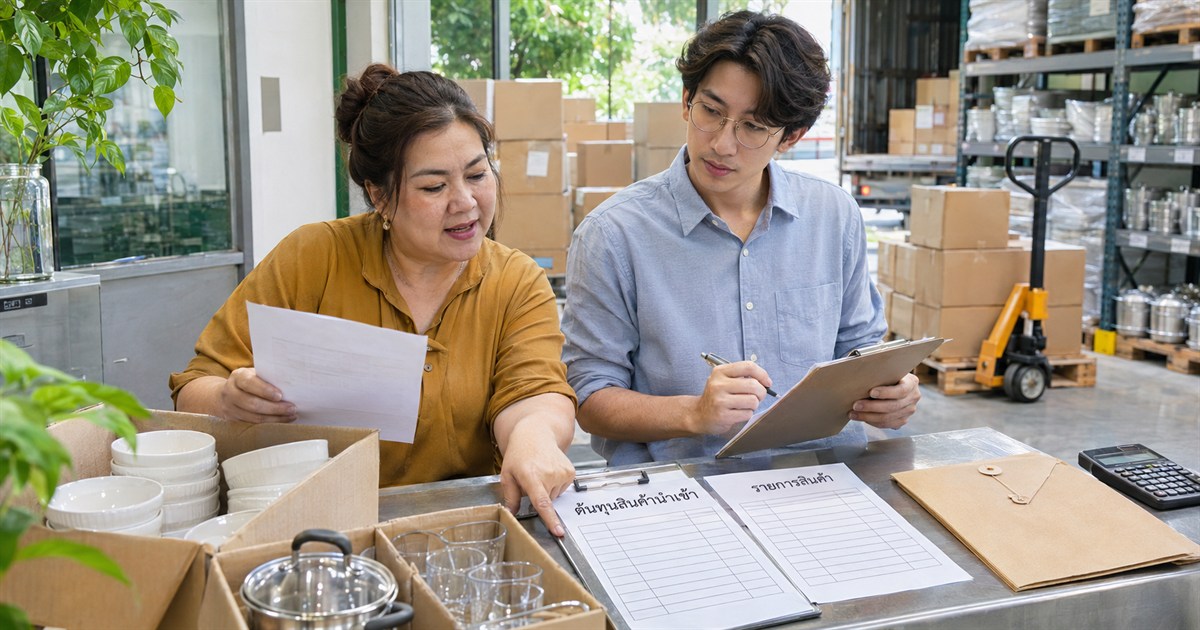
บริษัทนำเข้าเครื่องครัวตั้งราคาจากยอดซื้อใน Invoice แล้วบวกกำไร แต่เมื่อจ่ายค่าขนส่ง อากร ค่าดำเนินพิธีการ และค่าขนย้ายเข้าคลัง เงินที่เหลือกลับน้อยกว่าคาด ปัญหามักเกิดจากเอกสารอยู่หลายฝ่ายและค่าใช้จ่ายมาถึงคนละวัน จึงเห็นเพียงราคาซื้อแทนต้นทุนรวม
ควรเปิดรหัสเที่ยวหรือชุดนำเข้าตั้งแต่สั่งซื้อ เชื่อมใบสั่งซื้อ Invoice ใบขนสินค้า ใบรับสินค้า และใบแจ้งหนี้ผู้ให้บริการเข้าด้วยกัน รายการที่ยังไม่ได้รับบิลต้องมีผู้ติดตามและประเมินวิธีบันทึกในงวดที่เกี่ยวข้อง
แยกคำถามสองเรื่องให้ชัด คือ “เงินจ่ายทั้งหมดเท่าไร” และ “จำนวนใดเป็นต้นทุนสินค้า” เงินบางส่วนเป็นภาษีซื้อที่มีสิทธิใช้ เงินมัดจำ หรือค่าใช้จ่ายคนละงวด จึงไม่ควรรวมทุกยอดโอนเป็นต้นทุนล็อตเดียว
รายการใดเกี่ยวกับต้นทุน และรายการใดต้องแยกพิจารณา
TFRS for NPAEs บทที่ 8 อธิบายต้นทุนซื้อโดยรวมราคาซื้อสุทธิ อากรและภาษีที่เรียกคืนไม่ได้ ตลอดจนต้นทุนที่เกี่ยวข้องโดยตรงกับการได้มาของสินค้า ส่วนภาษีที่เรียกคืนได้ไม่รวมเป็นต้นทุนซื้อ ต้องประเมินลักษณะรายการและสิทธิจริงของกิจการ ดูมาตรฐานสินค้าคงเหลือ
| รายการ | แนวทางตรวจสอบ |
|---|---|
| ค่าสินค้าสุทธิและอากรขาเข้า | ตรวจส่วนลดและสิทธิประโยชน์ที่ใช้จริง ไม่ใช่อัตราประมาณการเพียงอย่างเดียว |
| ค่าขนส่ง ประกันภัย และขนถ่าย | ตรวจส่วนที่เกี่ยวข้องโดยตรงกับการนำสินค้ามายังสถานที่และสภาพพร้อมใช้หรือขาย |
| ค่าชิปปิ้งหรือใบแจ้งหนี้ตัวแทนออกของ | แยกค่าบริการจากเงินทดรองจ่าย อากร และภาษี เพื่อไม่บันทึกซ้ำ |
| VAT ที่มีสิทธิเป็นภาษีซื้อ | แยกจากต้นทุนสินค้าและตรวจเอกสารรองรับสิทธิ |
| ค่าปรับ ค่าเก็บรักษา หรือค่าใช้จ่ายผิดปกติ | พิจารณาสาเหตุและมาตรฐานที่เกี่ยวข้อง ไม่รวมต้นทุนอัตโนมัติเพียงเพราะเกิดในเที่ยวเดียวกัน |
ตัวอย่างต้นทุนต่อหน่วยเมื่อรวมค่าใช้จ่ายครบ
สมมตินำเข้าสินค้าชนิดเดียว 1,000 ชิ้น รับครบและไม่มีของเสีย ราคาซื้อสุทธิที่แปลงเป็นเงินบาทตามหลักบัญชีแล้ว 200,000 บาท ค่าขนส่งและประกันภัยที่ยังไม่รวมในราคาซื้อ 20,000 บาท อากรตามเอกสารจริง 11,000 บาท และค่าดำเนินการกับขนย้ายที่เข้าเงื่อนไขต้นทุนอีก 9,000 บาท รวมต้นทุน 240,000 บาท หรือ 240 บาทต่อชิ้น ตัวเลขอากรนี้เป็นสมมติฐาน ไม่ใช่การกำหนดอัตราให้สินค้าใด
หากใช้เฉพาะ Invoice จะเห็นต้นทุน 200 บาทต่อชิ้น ต่ำไป 40 บาท ขาย 500 ชิ้นจะประเมินกำไรขั้นต้นสูงไป 20,000 บาท ในตัวอย่างนี้สมมติค่าใช้จ่ายทั้งหมดถูกระบุครบและ VAT ที่มีสิทธิใช้แยกต่างหากแล้ว
ต้นทุนของสินค้าที่ยังไม่ขายยังต้องพิจารณาเป็นสินค้าคงเหลือ ไม่ใช่ลงค่าใช้จ่ายทั้งล็อตทันทีเพียงเพราะจ่ายเงินแล้ว การรับรู้ต้นทุนขายและการวัดมูลค่าปลายงวดต้องสอดคล้องกับนโยบายบัญชีที่กิจการใช้
หลายรุ่นในตู้เดียว เลือกวิธีปันส่วนอย่างไร
ถ้าสินค้าต่างขนาดและมูลค่ากัน การหารค่าใช้จ่ายทุกอย่างตามจำนวนชิ้นอาจทำให้ต้นทุนเพี้ยน ควรเริ่มจากรายการที่ระบุเข้ารุ่นได้โดยตรงก่อน แล้วจึงปันส่วนค่าใช้จ่ายร่วมด้วยเกณฑ์ที่สะท้อนเหตุของค่าใช้จ่ายนั้น
- ค่าขนส่งที่คิดตามน้ำหนักหรือปริมาตร: พิจารณาใช้น้ำหนักหรือพื้นที่ที่สินค้านั้นใช้จริง
- ค่าประกันที่สัมพันธ์กับมูลค่าสินค้า: พิจารณาฐานมูลค่าที่เอาประกัน
- อากรที่แยกตามพิกัด: ใช้ข้อมูลแต่ละรายการตามเอกสารศุลกากร
- ค่าดำเนินการร่วม: เลือกฐานที่เหมาะสมและบันทึกเหตุผลไว้อย่างสม่ำเสมอ
ตัวอย่างค่าขนส่งร่วม 12,000 บาท สินค้า A ใช้ปริมาตร 3 ส่วน สินค้า B ใช้ 1 ส่วน หากปริมาตรเป็นฐานที่เหมาะสม A รับต้นทุน 9,000 บาท และ B รับ 3,000 บาท แต่หากผู้ขนส่งคิดตามน้ำหนัก ควรตรวจว่าปริมาตรยังสะท้อนค่าใช้จ่ายหรือไม่
เก็บตารางปันส่วนและเวอร์ชันที่อนุมัติไว้ เมื่อได้รับบิลเพิ่มเติมให้ตรวจสินค้าที่ขายไปแล้วกับสินค้าที่เหลือ ก่อนปรับต้นทุนให้ลงงวดและรายการถูกต้อง
ราคาศุลกากรกับต้นทุนบัญชีไม่จำเป็นต้องเท่ากัน
ราคาศุลกากรใช้เพื่อประเมินภาษีอากรตามกฎหมาย โดยมาตรา 17 กำหนดให้รวมค่าประกันภัยและค่าใช้จ่ายขนส่งที่เกี่ยวข้องจนถึงด่านศุลกากร ส่วนต้นทุนบัญชีต้องพิจารณารายการที่เข้าเกณฑ์ของมาตรฐานบัญชีเพิ่มเติม จึงไม่ควรนำยอดราคาศุลกากรมาใช้แทนต้นทุนสินค้าพร้อมขายโดยไม่กระทบรายการ อ่านมาตรา 17 จากกรมศุลกากร
ตรวจเงื่อนไขราคาซื้อว่ารวมค่าขนส่งหรือประกันอยู่แล้วหรือไม่ เพื่อไม่บวกซ้ำ พร้อมแยกความต่างของอัตราแลกเปลี่ยนที่ใช้เพื่อบัญชีกับข้อมูลที่ใช้ในพิธีการศุลกากร และตรวจผลต่างค่าเงินจากการชำระเจ้าหนี้แยกตามหลักเกณฑ์
แฟ้มที่ควรรวมให้ค้นได้ ได้แก่ Invoice, Packing List, เอกสารขนส่ง ใบขนสินค้าขาเข้า หลักฐานชำระอากรและ VAT ใบแจ้งหนี้ผู้ให้บริการ ใบรับสินค้า และหลักฐานจ่ายเงิน สำหรับสินค้าควบคุมอาจต้องมีเอกสารอนุญาตเพิ่มเติมตามประเภทและวิธีนำเข้า
คำถามก่อนปิดต้นทุนสินค้านำเข้าแต่ละเดือน
จ่ายให้ชิปปิ้งยอดเดียว ลงเป็นต้นทุนทั้งหมดได้หรือไม่?
ต้องขอรายละเอียดแยกยอดและหลักฐานประกอบก่อน เพราะอาจมีทั้งค่าบริการ เงินทดรองจ่าย และภาษี หากบันทึกใบขนและใบแจ้งหนี้ซ้ำกัน ต้นทุนหรือภาษีซื้อจะสูงเกินจริง
ของเข้าคลังแล้วแต่บิลค่าขนส่งยังไม่มา ต้องรอทุกครั้งหรือไม่?
แจ้งผู้ทำบัญชีให้ประเมินภาระและประมาณการที่มีหลักฐานรองรับตามหลักบัญชีของกิจการ พร้อมกำหนดผู้ติดตามบิลจริง การรอโดยไม่บันทึกข้อมูลใดอาจทำให้ต้นทุนขายและเจ้าหนี้ของงวดนั้นไม่ครบ
ควรเตรียมอะไรเมื่อต้องการให้ทีมบัญชีช่วยตรวจ?
เลือกหนึ่งเที่ยวที่มีปัญหา รวบรวมเอกสารซื้อ นำเข้า รับสินค้า และค่าใช้จ่ายทั้งหมด พร้อมตารางต้นทุนเดิมและจำนวนสินค้าคงเหลือ จะช่วยเห็นขั้นตอนที่ขาดและขอบเขตการดูแลต่อเนื่องได้ชัด
แหล่งข้อมูลอ้างอิง
- สภาวิชาชีพบัญชี: TFRS for NPAEs บทที่ 8 สินค้าคงเหลือ
- กรมศุลกากร: มาตรา 17 การกำหนดราคาศุลกากรกรณีนำเข้า
- กรมศุลกากร: พิธีการและเอกสารนำเข้าทางบก
ตัวเลขและสถานการณ์ใช้เพื่ออธิบายแนวคิด การดำเนินการจริงต้องตรวจข้อเท็จจริง เอกสาร และหลักเกณฑ์ที่ใช้กับกิจการนั้น