ใบกำกับภาษีอย่างย่อกับเต็มรูปมีข้อมูลและการใช้สิทธิภาษีซื้อต่างกัน บริษัทควรแจ้งข้อมูลก่อนซื้อและตรวจเอกสารเมื่อรับ ส่วนการมีใบกำกับภาษีเต็มรูปยังต้องพิจารณาเงื่อนไขภาษีซื้อของรายการนั้นด้วย
อย่าตัดสินประเภทเอกสารจากขนาดกระดาษ
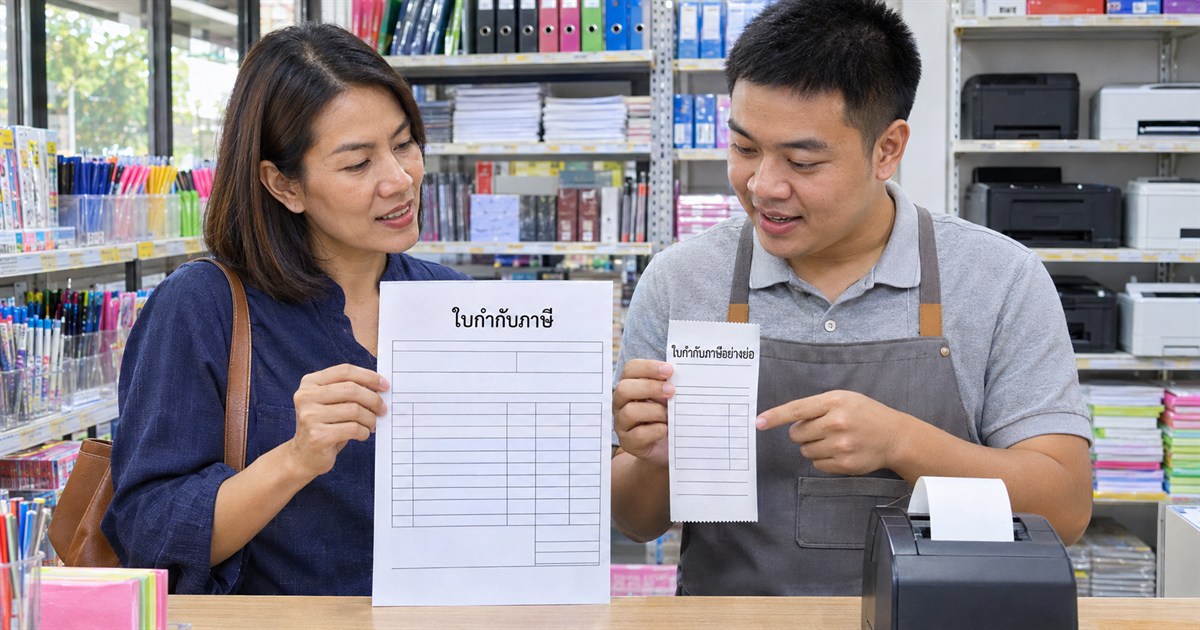
พนักงานซื้ออุปกรณ์สำนักงานแล้วนำใบกระดาษม้วนเล็กมาส่งบัญชี เอกสารนั้นอาจเป็นใบเสร็จ ใบกำกับภาษีอย่างย่อ หรือเอกสารที่แสดงรายการครบตามกฎหมายก็ได้ จึงต้องอ่านชื่อเอกสารและรายละเอียด ไม่ตัดสินว่าใบเล็กใช้ไม่ได้หรือกระดาษ A4 ใช้ได้เสมอ
ใบกำกับภาษีเป็นเอกสารในระบบ VAT ต่างจากหลักฐานโอนเงินที่แสดงการจ่าย และต่างจากใบเสนอราคาที่แจ้งเงื่อนไขก่อนซื้อ หากผู้ขายไม่ได้จดทะเบียน VAT หรือไม่มีสิทธิออกใบกำกับภาษี ไม่ควรขอให้สร้างเอกสารแสดง VAT ขึ้นมาแทนใบรับเงิน
ก่อนสั่งซื้อให้ถามผู้ขายว่าออกเอกสารชนิดใดได้ และกำหนดให้ผู้ซื้อแทนบริษัทส่งข้อมูลนิติบุคคลให้ถูกตั้งแต่ต้น วิธีนี้ช่วยลดงานขอแก้ไขและการส่งบิลกลับไปมาเมื่อใกล้รอบปิดบัญชี
เปรียบเทียบเต็มรูปกับอย่างย่อในจุดที่ใช้งานจริง
หลักเกณฑ์ใบกำกับภาษีเต็มรูปอยู่ในมาตรา 86/4 ส่วนอย่างย่ออยู่ในมาตรา 86/6 โดยมีข้อกำหนดเพิ่มเติมและข้อยกเว้นตามประเภทกิจการ ควรตรวจเอกสารจริงประกอบ อ่านบทบัญญัติจากกรมสรรพากร
| ประเด็น | เต็มรูป | อย่างย่อ |
|---|---|---|
| ข้อมูลผู้ซื้อ | มีชื่อและที่อยู่ผู้ซื้อ รวมรายการเพิ่มเติมตามหลักเกณฑ์ | รายการขั้นต่ำไม่กำหนดชื่อและที่อยู่ผู้ซื้อแบบเต็มรูป |
| การแสดง VAT | แยกจำนวน VAT ออกจากมูลค่าสินค้าหรือบริการ | แสดงราคาที่รวม VAT พร้อมข้อความกำกับ |
| การใช้เป็นภาษีซื้อ | พิจารณาได้เมื่อเอกสารถูกต้องและไม่เข้าข้อห้ามอื่น | ภาษีซื้อตามใบกำกับภาษีอย่างย่อเป็นภาษีซื้อต้องห้าม |
| การจัดเก็บ | เชื่อมกับใบสั่งซื้อ การรับของ และการจ่าย | เก็บเป็นหลักฐานรายการจริง และติดตามเต็มรูปเมื่อจำเป็น |
รับใบกำกับภาษีเต็มรูปแล้วตรวจอะไรบ้าง
เตรียมข้อมูลบริษัทเป็นชุดเดียวที่ฝ่ายจัดซื้อและพนักงานใช้ร่วมกัน ได้แก่ ชื่อ ที่อยู่ เลขประจำตัวผู้เสียภาษี และสำนักงานใหญ่หรือสาขาตามข้อมูลจดทะเบียนที่เกี่ยวข้อง แล้วตรวจเอกสารกับชุดนี้ทุกครั้ง
- ชื่อเอกสารและข้อมูลผู้ขาย สอดคล้องกับคู่ค้าที่ทำรายการจริง
- ชื่อและที่อยู่ผู้ซื้อ รวมเลขผู้เสียภาษีและสาขาตามเงื่อนไขที่ใช้กับรายการ
- เลขที่เอกสารและวันที่ ไม่สับสนกับใบสั่งซื้อหรือใบวางบิล
- ชนิด จำนวน และมูลค่าสินค้าหรือบริการตรงกับสิ่งที่ซื้อ
- ส่วนลด มูลค่าก่อนภาษี และ VAT คำนวณเชื่อมโยงกัน
- สถานะเอกสารเดิม ฉบับยกเลิก หรือฉบับแก้ไข เพื่อไม่บันทึกซ้ำ
เมื่อพบข้อมูลผิด ให้ประสานผู้ออกดำเนินการตามวิธีที่ถูกต้อง ไม่เติมชื่อบริษัทหรือแก้จำนวนเงินบนเอกสารของผู้ขายเอง การอนุมัติเบิกภายในกับการตรวจสิทธิภาษีซื้อควรเป็นคนละช่องตรวจ
ได้อย่างย่อมาแล้ว ควรดำเนินการอย่างไร
เก็บใบเดิมพร้อมหลักฐานซื้อและติดต่อผู้ขายเพื่อขอเต็มรูปตามขั้นตอนของผู้ขายและหลักเกณฑ์ที่เกี่ยวข้อง แจ้งข้อมูลบริษัท เลขที่เอกสาร วันที่ และยอดซื้อให้ครบ ไม่ขอให้เปลี่ยนวันที่ตามเดือนที่ต้องการใช้ภาษีโดยไม่มีเหตุที่ถูกต้อง
เมื่อได้รับเอกสารเพิ่มเติม ให้ระบุในทะเบียนว่าเกี่ยวข้องกับใบเดิมรายการใด และให้บัญชีตรวจสถานะก่อนลงรายการ การได้รับสองเอกสารไม่ได้หมายถึงมีการซื้อสองครั้ง ควรผูกไว้เป็นชุดเดียวเพื่อป้องกันการเบิกหรือบันทึกซ้ำ
กรมสรรพากรอธิบายว่า VAT ตามใบกำกับภาษีอย่างย่อใช้หักออกจากภาษีขายไม่ได้ ส่วนการนำต้นทุนหรือรายจ่ายไปคำนวณภาษีเงินได้นิติบุคคลเป็นอีกเรื่องหนึ่ง ต้องดูความเกี่ยวข้องกับกิจการและข้อห้ามตามกฎหมาย ไม่ควรสรุปว่าใช้ VAT ไม่ได้แล้วเอกสารหมดประโยชน์ทั้งหมด ดูคำอธิบายรายจ่ายต้องห้าม
วางขั้นตอนจัดซื้อให้เอกสารพร้อมตั้งแต่หน้าร้าน
สมมติบริษัทซื้อแฟ้ม 20 ชุด แต่ผู้ซื้อไม่ได้แจ้งชื่อบริษัทและได้อย่างย่อกลับมา หากมีขั้นตอนให้ตรวจชนิดเอกสารก่อนออกจากร้าน จะติดตามแก้ไขได้ง่ายกว่าการพบปัญหาหลังรวมบิลสิ้นเดือน
ลองใช้ขั้นตอนสั้น ๆ คือแจ้งชนิดเอกสารที่ต้องการ ส่งข้อมูลบริษัท ตรวจรายการเมื่อรับ และถ่ายสำเนาเพื่อส่งตรวจพร้อมเก็บต้นฉบับตามระบบของกิจการ สำหรับเอกสารอิเล็กทรอนิกส์ให้ส่งไฟล์ที่ได้รับจริงแทนการแคปหน้าจออย่างเดียว
ทำรายการบิลรอติดตามโดยมีผู้รับผิดชอบ วันที่ติดต่อ และสถานะล่าสุด หากขอเอกสารไม่ได้ ให้แจ้งผู้ทำบัญชีประเมินการบันทึกและผลภาษีจากหลักฐานที่มี แทนการเดาว่าทุกใบใช้สิทธิได้เหมือนกัน
คำถามที่พบบ่อยเกี่ยวกับใบกำกับภาษี
เต็มรูปทุกใบใช้เครดิต VAT ได้หรือไม่?
ไม่ได้โดยอัตโนมัติ ต้องตรวจสถานะผู้ประกอบการ ความถูกต้องของเอกสาร ความเกี่ยวข้องกับกิจการ และภาษีซื้อต้องห้ามของรายการนั้น เช่น ค่าใช้จ่ายบางประเภทมีข้อจำกัดเฉพาะ
บริษัทไม่ได้จด VAT ยังควรขอเอกสารหรือไม่?
ควรเก็บหลักฐานซื้อที่ถูกต้องเพื่อทำบัญชีและพิสูจน์รายการ แต่ไม่ใช้อ้างสิทธิเครดิตภาษีซื้อแบบผู้ประกอบการจดทะเบียน VAT ให้ผู้ทำบัญชีพิจารณาต้นทุนและรายจ่ายตามข้อเท็จจริง
ส่งภาพถ่ายให้บัญชีแล้วทิ้งกระดาษได้หรือไม่?
อย่าเพิ่งทิ้งเพียงเพราะส่งภาพแล้ว ต้องตรวจหน้าที่เก็บรักษาและวิธีจัดเก็บที่ใช้ได้กับเอกสารนั้น ภาพช่วยตรวจงานได้ แต่ไม่ได้เปลี่ยนสถานะเอกสารต้นฉบับโดยอัตโนมัติ
แหล่งข้อมูลอ้างอิง
- กรมสรรพากร: มาตรา 86/4 และ 86/6
- กรมสรรพากร: คู่มือใบกำกับภาษี
- กรมสรรพากร: รายจ่ายต้องห้ามตามมาตรา 65 ตรี
ตัวเลขและสถานการณ์ใช้เพื่ออธิบายแนวคิด การดำเนินการจริงต้องตรวจข้อเท็จจริง เอกสาร และหลักเกณฑ์ที่ใช้กับกิจการนั้น