
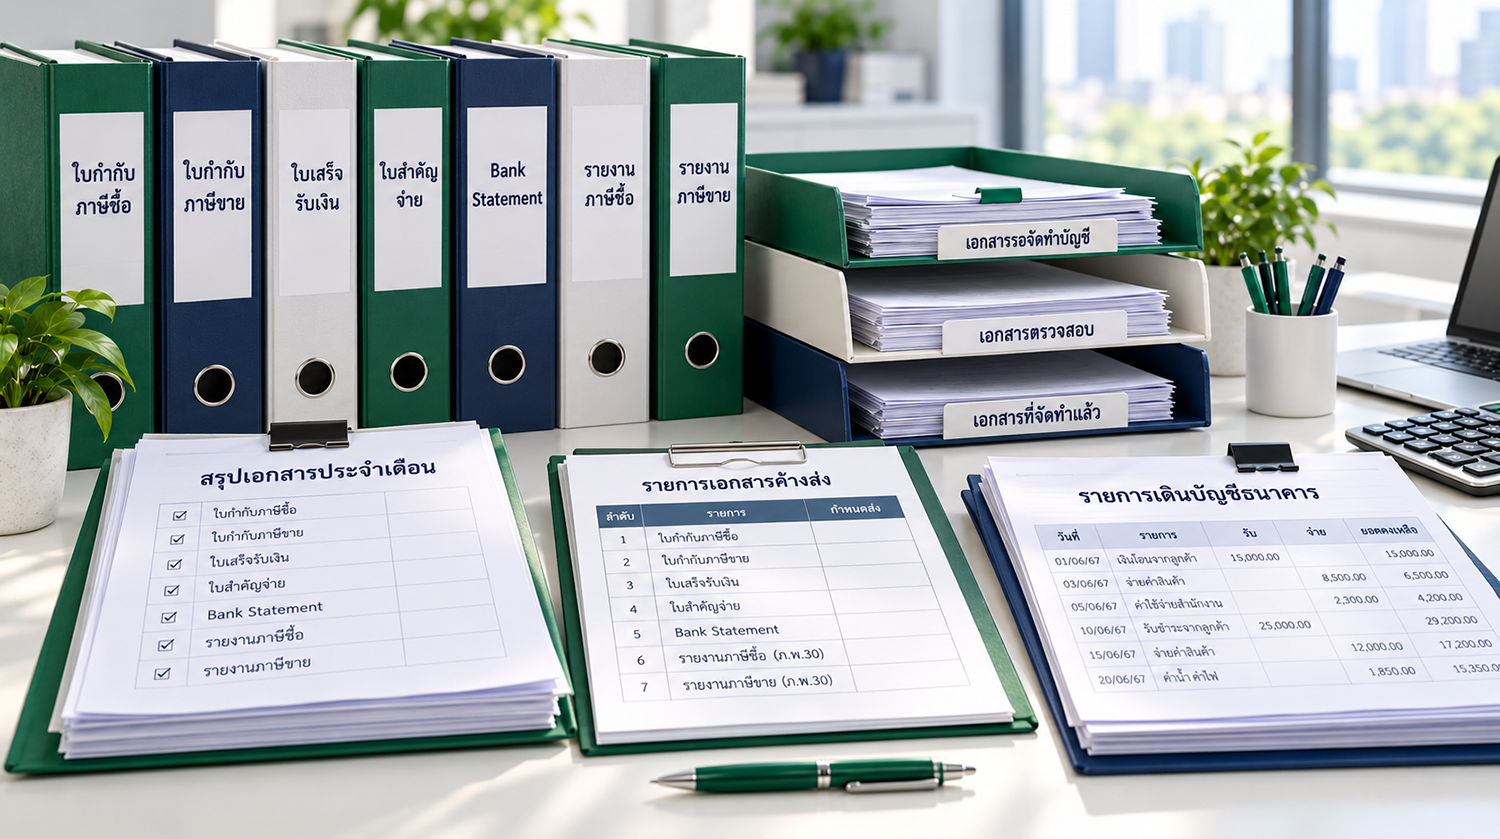
ประเด็นสำคัญ: เอกสารบัญชีรายเดือนควรอธิบายได้ว่าเกิดรายการอะไร เมื่อไร กับใคร เป็นจำนวนเท่าไร และรับหรือจ่ายแล้วหรือยัง จึงควรส่งทั้งหลักฐานรายการและหลักฐานการเงิน พร้อมรายการเอกสารที่ยังขาด ไม่ใช่ส่งเฉพาะสลิปโอนเงินหรือยอดสุทธิในธนาคาร
1. แบ่งเอกสารเป็น 6 กลุ่มก่อนเริ่มรวบรวม
ใช้รายการต่อไปนี้เป็นจุดตั้งต้น แล้วเพิ่มหรือลดตามธุรกิจและขอบเขตที่ตกลงกับผู้ทำบัญชี ไม่จำเป็นต้องสร้างเอกสารทุกชนิดหากไม่มีรายการนั้นจริง
- รายได้และลูกหนี้: ใบเสนอราคาหรือสัญญาที่เกี่ยวข้อง ใบแจ้งหนี้ ใบส่งของ หลักฐานส่งมอบงาน ใบเสร็จ ใบกำกับภาษีเมื่อเข้าหลักเกณฑ์ และใบลดหนี้หรือรายการคืนสินค้า แยกยอดที่รับแล้วกับยอดค้างรับ
- ซื้อสินค้าและค่าใช้จ่าย: เอกสารจากผู้ขาย ใบรับสินค้า หลักฐานอนุมัติ รายละเอียดวัตถุประสงค์ และหลักฐานชำระเงิน ถ้าเป็นการเบิกคืนให้ระบุผู้สำรองจ่ายและตรวจว่าไม่ได้บันทึกซ้ำ
- เงินสดและธนาคาร: รายการเดินบัญชีทุกบัญชีที่ใช้ในกิจการ รายงานเงินสดย่อย บัตรเครดิตของกิจการ และยอดจากผู้ให้บริการรับชำระเงิน พร้อมคำอธิบายรายการโอนระหว่างบัญชี
- เงินเดือนและบุคลากร: สรุปเงินเดือน ค่าตอบแทน รายการหัก การจ่าย และข้อมูลเข้า–ออกที่มีผลต่อการคำนวณ ส่งผ่านช่องทางจำกัดสิทธิ์เฉพาะผู้เกี่ยวข้อง
- สินค้าและสินทรัพย์: สรุปการรับ–จ่ายสินค้า ผลตรวจนับเมื่อมีการตรวจ รายการซื้อ ขาย หรือเลิกใช้ทรัพย์สิน และข้อมูลที่ช่วยระบุวันพร้อมใช้งาน
- ภาษีและรายการพิเศษ: หนังสือรับรองหักภาษี ณ ที่จ่าย แบบและหลักฐานยื่นหรือชำระที่ดำเนินการแล้ว สัญญาเช่า เงินกู้ เงินเพิ่มทุน เงินทดรอง และเหตุการณ์ใหม่ที่มีผลต่อบัญชี
ครั้งแรกที่เริ่มงานควรส่งข้อมูลตั้งต้นแยกต่างหาก เช่น เอกสารกิจการ สถานะภาษี งบและบัญชียกมา รายละเอียดลูกหนี้–เจ้าหนี้ และสินทรัพย์เดิม จากนั้นแจ้งเฉพาะข้อมูลที่เปลี่ยนในแต่ละเดือน
2. จับคู่เอกสารกับเงินรับ–จ่ายให้ตรวจย้อนกลับได้
กำหนดเลขอ้างอิงเดียวกันระหว่างรายการขายหรือซื้อกับหลักฐานรับ–จ่าย หากหนึ่งยอดโอนชำระหลายใบ ให้ทำตารางแจกแจงเลขเอกสารและจำนวนเงินแต่ละใบ ส่วนยอดที่ยังไม่ทราบที่มาให้แยกเป็นรายการรอตรวจสอบพร้อมผู้รับผิดชอบ
ตัวอย่างร้านออนไลน์: รายงานแพลตฟอร์มแสดงยอดขาย 10,000 บาท หักค่าธรรมเนียม 500 บาท และโอนเข้าธนาคาร 9,500 บาท ควรส่งรายงานยอดขาย รายละเอียดค่าธรรมเนียม และหลักฐานรับเงินครบทั้งสามส่วน ตัวอย่างนี้แสดงการจับคู่ยอดเท่านั้น ไม่ได้กำหนดวิธีรับรู้รายได้หรือภาษีของทุกร้าน ซึ่งต้องพิจารณารายการจริงและสัญญา
เงินเข้าบัญชีอาจเป็นเงินกู้ เงินเพิ่มทุน หรือการรับชำระลูกหนี้เดิม ขณะที่เงินออกอาจเป็นการซื้อสินทรัพย์หรือชำระหนี้ จึงไม่ควรถือว่าเงินเข้าทั้งหมดคือรายได้ และเงินออกทั้งหมดคือค่าใช้จ่ายของเดือนนั้น
3. ตรวจคุณภาพเอกสารก่อนส่ง ไม่ใช่นับจำนวนไฟล์อย่างเดียว
- เปิดอ่านได้ครบทุกหน้า ตัวเลขและวันที่ชัดเจน ไม่มีส่วนสำคัญถูกตัดออก
- ชื่อคู่ค้า เลขที่เอกสาร วันที่ รายละเอียดรายการ และยอดเงินสอดคล้องกัน
- ตรวจใบกำกับภาษีให้มีรายการตามหลักเกณฑ์ที่ใช้กับเอกสารนั้น เช่น ข้อมูลผู้ขาย–ผู้ซื้อ เลขที่เอกสาร รายละเอียดสินค้า/บริการ และภาษีที่แสดงแยก โดยดูข้อกำหนดเพิ่มเติมเรื่องเลขผู้เสียภาษีและสาขาตามกรณี
- ระบุว่าสำเนา ต้นฉบับ หรือไฟล์อิเล็กทรอนิกส์ที่ได้รับจากผู้ออก และเก็บช่องทางอ้างอิงต้นทางไว้
- แยกเอกสารแก้ไขหรือยกเลิกออกจากฉบับใช้จริง แต่คงประวัติที่ตรวจสอบได้
หลักเกณฑ์ใบกำกับภาษีแบบเต็มรูปอยู่ใน ประมวลรัษฎากร มาตรา 86/4 ของกรมสรรพากร สลิปโอนเงินเพียงอย่างเดียวไม่ใช่ใบกำกับภาษี และการมีใบกำกับภาษีก็ไม่ได้หมายความว่าทุกรายการใช้เป็นภาษีซื้อได้โดยอัตโนมัติ ควรให้ผู้ทำบัญชีตรวจเงื่อนไขของรายการจริง
4. เช็กลิสต์ก่อนส่งทีมบัญชีประจำเดือน
- แยกแฟ้มตามเดือนและประเภทเอกสาร พร้อมสรุปจำนวนรายการหรือช่วงเลขที่เอกสาร
- ส่งรายการเดินบัญชีครบทุกบัญชีและครบช่วงวันที่ ไม่ใช้เฉพาะภาพหน้าจอบางรายการ
- แนบรายละเอียดลูกหนี้–เจ้าหนี้ค้าง และแจ้งรายการที่เกิดแล้วแต่ยังไม่ได้รับเอกสาร
- ทำรายการติดตามเอกสารที่ขาด ระบุชื่อผู้ติดตามและวันที่คาดว่าจะได้รับ
- สรุปการเปลี่ยนแปลง เช่น เปิดสาขา รับพนักงาน ซื้อทรัพย์สิน หรือเพิ่มช่องทางขาย
- ขอให้ผู้รับยืนยันชุดเอกสารที่ได้รับ และแยกสถานะ “ได้รับแล้ว” ออกจาก “ตรวจครบแล้ว”
กำหนดรอบส่งและวันติดตามเอกสารร่วมกันให้เผื่อเวลาตรวจและยื่นแบบตามหน้าที่ของกิจการ รอบส่งภายในที่ตกลงกันไม่ใช่กำหนดเวลาตามกฎหมาย และไม่ควรรอเอกสารครบทุกใบจนเลยวันดำเนินการที่จำเป็น
5. คำถามที่ผู้ประกอบการพบบ่อย
เดือนที่ไม่มีรายได้ต้องส่งอะไรไหม?
ควรยืนยันว่าไม่มีรายการขาย พร้อมส่งรายการเดินบัญชีและค่าใช้จ่ายหรือรายการอื่นที่ยังเกิดขึ้น เช่น ค่าธรรมเนียมและเงินเดือน การไม่มีรายได้ไม่ได้แปลว่าไม่มีงานบัญชีหรือไม่มีหน้าที่ทางภาษีทุกประเภท
เอกสารมาช้าหรือหายควรทำอย่างไร?
บันทึกข้อเท็จจริงและติดตามจากผู้ออกทันที ให้ทีมบัญชีประเมินผลต่อการบันทึกและภาษีตามกรณี ไม่เปลี่ยนวันที่หรือจัดทำเอกสารแทนคู่ค้าเองเพื่อให้ยอดลงตัว
ส่งภาพถ่ายแล้วทิ้งต้นฉบับได้เลยหรือไม่?
ไม่ควรทิ้งโดยอัตโนมัติ ภาพถ่ายช่วยส่งงาน แต่การเก็บแทนต้นฉบับต้องพิจารณาประเภทเอกสารและหลักเกณฑ์ที่เกี่ยวข้อง แยกต้นฉบับกระดาษออกจากไฟล์อิเล็กทรอนิกส์ต้นฉบับ และกำหนดวิธีเก็บกับผู้รับผิดชอบก่อน
แหล่งข้อมูลและเอกสารอ้างอิง
- กรมสรรพากร: บทบัญญัติเรื่องใบกำกับภาษี มาตรา 86 และ 86/4
- กรมสรรพากร: มาตรฐานการเก็บรักษาข้อมูลอิเล็กทรอนิกส์ RD STD. 02-2566
ตัวอย่างและเช็กลิสต์เป็นแนวทางจัดงานทั่วไป ควรปรับตามลักษณะกิจการ ขอบเขตบริการ และหลักเกณฑ์ที่ใช้กับรายการจริง
อ่านเรื่องที่เกี่ยวข้อง
ต้องการจัดเอกสารรายเดือนให้พร้อมส่งบัญชี?
แจ้งประเภทธุรกิจ ช่องทางขาย และปัญหาเอกสารที่พบ เพื่อให้ทีมช่วยพิจารณาขอบเขตบริการบัญชีที่เหมาะกับกิจการ


