PDF เป็นรูปแบบไฟล์ ไม่ใช่เครื่องยืนยันว่าเป็น e-Tax Invoice เอกสารต้องพิจารณาวิธีจัดทำและข้อมูลที่ใช้ตรวจสอบ ควรเก็บไฟล์ที่ได้รับจริงพร้อมหลักฐานเกี่ยวข้อง และไม่แปลงเป็นภาพจนสูญเสียข้อมูลสำคัญ
นามสกุลไฟล์เหมือนกัน แต่ที่มาของเอกสารอาจต่างกัน
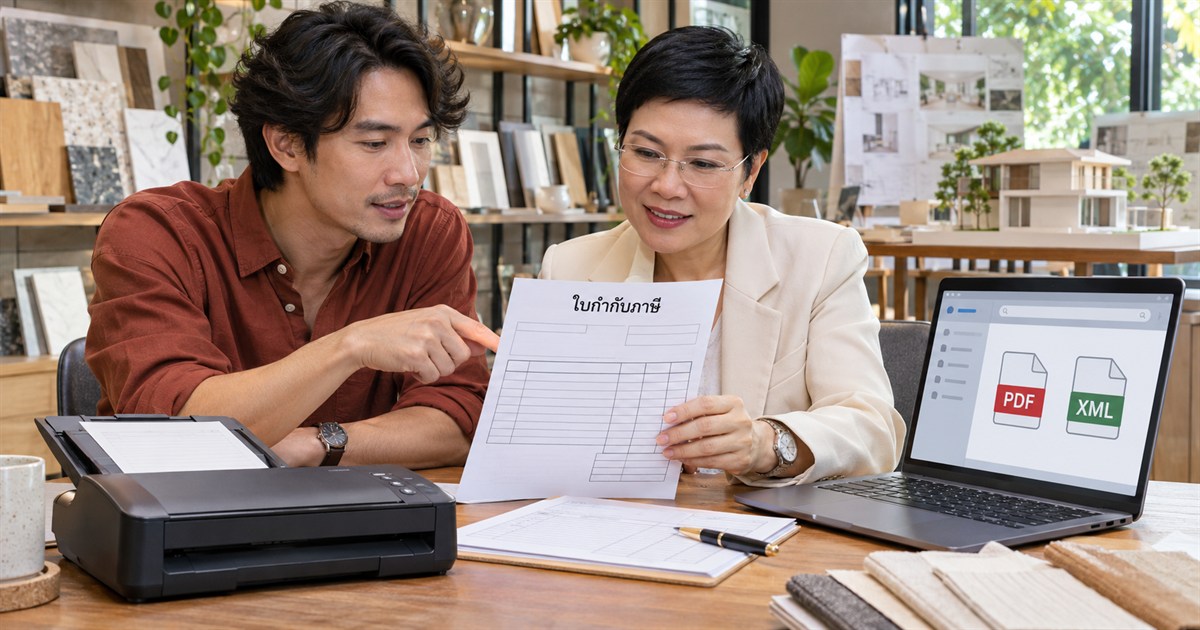
บริษัทออกแบบได้รับเอกสารสามแบบในวันเดียวกัน ได้แก่ รูปถ่ายใบกำกับภาษีจากพนักงาน PDF ที่ร้านส่งทางอีเมล และไฟล์ใบกำกับภาษีอิเล็กทรอนิกส์จากคู่ค้า แม้เปิดอ่านเป็นภาพหน้ากระดาษคล้ายกัน วิธีตรวจและสิ่งที่ควรเก็บอาจไม่เหมือนกัน
ก่อนลงบัญชีให้ถามว่าเอกสารเกิดเป็นกระดาษแล้วถูกสแกน หรือจัดทำเป็นข้อมูลอิเล็กทรอนิกส์ตั้งแต่ต้น ผู้ออกส่งไฟล์อะไรมา และมีวิธีตรวจความน่าเชื่อถืออย่างไร การพิมพ์คำว่า e-Tax บนหัวกระดาษหรือส่งผ่านอีเมลเพียงอย่างเดียวไม่ได้ตอบคำถามทั้งหมด
แยกสถานะ “อ่านรายละเอียดได้” ออกจาก “ตรวจที่มาและเงื่อนไขครบแล้ว” เพื่อไม่ให้ทีมใช้ภาพที่ส่งต่อกันหลายครั้งแทนไฟล์ที่จำเป็นต้องตรวจสอบ
เปรียบเทียบเอกสารสี่รูปแบบที่พบบ่อย
ตารางนี้ใช้ช่วยคัดแยกงานรับเอกสาร ไม่ใช่ตัดสินสิทธิภาษีจากนามสกุลไฟล์เพียงอย่างเดียว
| รูปแบบที่ได้รับ | สิ่งที่บอกได้ | สิ่งที่ควรทำต่อ |
|---|---|---|
| ภาพถ่ายหรือสแกนกระดาษ | เห็นข้อความที่ถูกถ่ายหรือสแกน | ตรวจความครบชัดและสถานะต้นฉบับกระดาษ |
| PDF ทั่วไป | เป็นไฟล์ที่เปิดอ่านได้ตามรูปแบบนั้น | ถามวิธีออกและตรวจว่าเป็นเอกสารชนิดใด |
| e-Tax Invoice ตามระบบที่เกี่ยวข้อง | ใบกำกับภาษีที่จัดทำด้วยวิธีอิเล็กทรอนิกส์ตามหลักเกณฑ์ | ตรวจไฟล์และหลักฐานลายมือชื่อหรือการประทับรับรองเวลาตามวิธีที่ใช้ |
| e-Receipt | ใบรับอิเล็กทรอนิกส์ | อ่านว่าเป็นใบรับอย่างเดียวหรือเป็นเอกสารรวมใบกำกับภาษีที่มีรายการครบ |
e-Tax Invoice ต้องดูวิธีจัดทำและการตรวจสอบ
กรมสรรพากรกำหนดมาตรฐานสำหรับการจัดทำเอกสารด้วยใบรับรองอิเล็กทรอนิกส์และลายมือชื่อดิจิทัล รวมถึงวิธีประทับรับรองเวลา โดยมีข้อกำหนดตามระบบที่เลือกใช้ ผู้ประกอบการควรตรวจคุณสมบัติและขั้นตอนของวิธีนั้น ไม่คิดว่าบันทึกเป็น PDF แล้วส่งอีเมลจะกลายเป็น e-Tax Invoice ทันที ดูมาตรฐานด้านธุรกรรมภาษีอิเล็กทรอนิกส์
สำหรับเอกสารแบบลงลายมือชื่อดิจิทัล ให้ตรวจข้อมูลในไฟล์ด้วยเครื่องมือที่รองรับ ตรวจผู้ลงลายมือชื่อและสถานะการเปลี่ยนแปลง ไม่อาศัยเพียงภาพลายเซ็นที่แปะอยู่บนหน้าเอกสาร ภาพลายเซ็นกับข้อมูลลายมือชื่อดิจิทัลทำหน้าที่ไม่เหมือนกัน
การตรวจความน่าเชื่อถือของไฟล์ไม่ได้ยืนยันว่ารายการซื้อขายทุกอย่างถูกต้อง ผู้รับยังต้องตรวจชื่อบริษัท สาขา เลขที่เอกสาร วันที่ รายการและจำนวนเงิน รวมถึงความเกี่ยวข้องกับกิจการและสิทธิภาษีของตน ดูแนวทางตรวจลายมือชื่อและการประทับรับรองเวลา
เก็บไฟล์ที่ได้รับจริงก่อนแปลงหรือพิมพ์
จัดโฟลเดอร์รับเอกสารต้นทางแยกจากไฟล์ที่ทีมใช้ทำงาน เก็บไฟล์ที่คู่ค้าส่งตามระบบ เช่น PDF หรือ XML ที่เกี่ยวข้อง พร้อมอีเมลและหลักฐานการรับส่งตามความจำเป็น อย่าเก็บเพียงภาพหน้าจอหรือไฟล์ที่พิมพ์ออกแล้วสแกนกลับ
- ตั้งชื่อเพื่อค้นหาได้ แต่คงเนื้อหาไฟล์ที่ใช้ตรวจสอบไว้
- หากต้องใส่หมายเหตุหรือไฮไลต์ ให้ทำในสำเนาสำหรับทำงาน
- บันทึกเลขที่เอกสาร คู่ค้า วันที่ และสถานะตรวจในทะเบียนเดียว
- จำกัดสิทธิแก้ไขและเก็บประวัติการเข้าถึงตามความเหมาะสม
- สำรองข้อมูลและทดลองเปิดหรือกู้คืนเป็นระยะ
การพิมพ์เป็น PDF ใหม่ การรวมหน้า หรือแก้ข้อความอาจทำให้ข้อมูลตรวจสอบเดิมเปลี่ยนหรือสูญหาย ถ้าคู่ค้าส่งฉบับแก้ไข ให้เก็บความเชื่อมโยงและสถานะฉบับเดิม ไม่ลบทับจนไม่ทราบว่าบันทึกบัญชีจากฉบับใด
สแกนกระดาษช่วยทำงานได้ แต่ต้องตรวจเงื่อนไขก่อนทิ้ง
การสแกนทำให้ทีมค้นและตรวจงานร่วมกันได้สะดวก แต่การใช้ข้อมูลอิเล็กทรอนิกส์แทนต้นฉบับเกี่ยวข้องกับความครบถ้วน ความน่าเชื่อถือ และวิธีจัดทำหรือแปลงตามหลักเกณฑ์ รวมถึงข้อกำหนดเฉพาะของเอกสารนั้น การมีภาพชัดเพียงอย่างเดียวจึงไม่เพียงพอให้ตัดสินทำลายกระดาษทุกประเภท อ่านคำอธิบายเรื่องต้นฉบับและสิ่งพิมพ์ออกจาก ETDA
ตัวอย่างบริษัทได้รับใบกำกับภาษีอิเล็กทรอนิกส์ทางอีเมล แต่พนักงานส่งให้บัญชีเพียงภาพในแชต ควรตามไฟล์ต้นทางและข้อมูลตรวจสอบจากอีเมลอีกครั้ง แทนการนำภาพนั้นไปพิมพ์แล้วถือว่ามีเอกสารครบแล้ว
ก่อนย้ายไปเก็บแบบดิจิทัลทั้งหมด ให้ทำรายการประเภทเอกสาร วิธีรับเข้า ผู้ตรวจคุณภาพ ที่เก็บไฟล์ และวิธีเรียกคืนเมื่อเปลี่ยนระบบ แล้วให้ผู้รับผิดชอบตรวจหน้าที่ตามกฎหมายและเงื่อนไขของกิจการก่อนปรับกระบวนการ
คำถามก่อนส่งเอกสารดิจิทัลให้บัญชี
PDF ที่ไม่มีภาพลายเซ็นเป็น e-Tax ได้หรือไม่?
ต้องตรวจวิธีจัดทำและข้อมูลยืนยันของไฟล์ ไม่ตัดสินจากการเห็นภาพลายเซ็นบนหน้ากระดาษเพียงอย่างเดียว และต้องตรวจรายการตามกฎหมายด้วย
ได้รับทั้งไฟล์กับกระดาษ ต้องลงบัญชีสองครั้งไหม?
ไม่ควรนับจำนวนไฟล์เป็นจำนวนรายการ ให้เทียบคู่ค้า เลขที่เอกสาร วันที่ และยอดเงิน แล้วผูกหลักฐานที่เกี่ยวข้องกับรายการเดียวกัน พร้อมตรวจว่ามีฉบับยกเลิกหรือแก้ไขหรือไม่
ควรส่งบัญชีผ่านแชตหรือพื้นที่ส่วนกลาง?
เลือกช่องทางที่เก็บไฟล์ครบ ควบคุมสิทธิ และค้นย้อนหลังได้ หากใช้แชตประสานงาน ควรกำหนดที่เก็บไฟล์หลักและทะเบียนรับเอกสารให้ชัด ไม่พึ่งไฟล์ที่อาจหมดอายุในแชตอย่างเดียว
แหล่งข้อมูลอ้างอิง
- กรมสรรพากร: มาตรฐานธุรกรรมภาษีอิเล็กทรอนิกส์
- กรมสรรพากร: การตรวจความน่าเชื่อถือของเอกสารอิเล็กทรอนิกส์
- ETDA: เอกสารต้นฉบับและสิ่งพิมพ์ออก
ตัวเลขและสถานการณ์ใช้เพื่ออธิบายแนวคิด การดำเนินการจริงต้องตรวจข้อเท็จจริง เอกสาร และหลักเกณฑ์ที่ใช้กับกิจการนั้น