
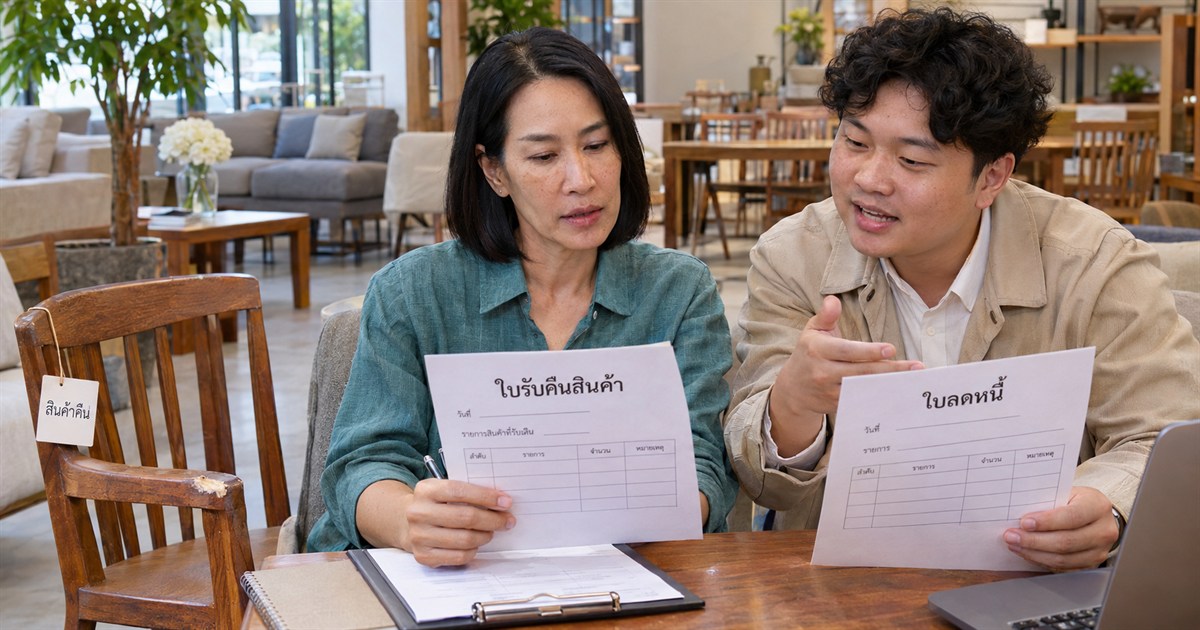
การคืนเงินให้ลูกค้าหรือปรับยอดลูกหนี้ไม่ได้ทำให้ลดภาษีขายได้ทุกกรณี ต้องตรวจว่าเหตุการณ์เข้าเงื่อนไขใบลดหนี้ทาง VAT และเชื่อมเอกสารเดิมกับจำนวนที่ลดให้ชัดเจน
เริ่มจากเหตุการณ์จริง ไม่ใช่ชื่อเอกสารที่ลูกค้าขอ
ร้านเฟอร์นิเจอร์ส่งเก้าอี้แล้วพบว่าบางตัวชำรุด ลูกค้าขอคืนสินค้าและลดหนี้ อีกกรณีหนึ่งลูกค้ารายเดิมขอส่วนลดเพิ่มเพราะซื้อบ่อย ทั้งสองเรื่องทำให้ยอดรับเงินลดลงได้ แต่การใช้ใบลดหนี้เพื่อปรับ VAT ต้องพิจารณาเหตุที่กฎหมายรองรับต่างหาก
มาตรา 82/10 ระบุเหตุ เช่น สินค้าชำรุด ผิดข้อกำหนด ขาดจำนวน หรือคำนวณราคาสูงกว่าจริง รวมทั้งเหตุอื่นที่กำหนด จึงไม่ควรลดภาษีขายจากเอกสารปรับยอดทางการค้าเพียงอย่างเดียว อ่านหลักเกณฑ์มาตรา 82/10
ให้ฝ่ายขายบันทึกสาเหตุและข้อตกลงจริง พร้อมส่งหลักฐานให้บัญชีก่อนรับปากว่าจะออกเอกสารแบบใด
เอกสารแต่ละฝ่ายต้องเล่าเรื่องเดียวกัน
| ข้อมูล | ผู้ที่ควรยืนยัน | สิ่งที่ช่วยตรวจ |
|---|---|---|
| ใบกำกับภาษีเดิม | บัญชีและฝ่ายขาย | เลขที่ วันที่ คู่ค้า และยอดเดิม |
| เหตุคืนหรือลดราคา | ฝ่ายขายและผู้อนุมัติ | ข้อตกลง รูปความเสียหาย หรือการคำนวณผิด |
| สินค้าที่รับคืน | คลังสินค้า | รหัส จำนวน สภาพ และวันที่รับจริง |
| ยอดลดและการคืนเงิน | บัญชีและการเงิน | ยอดก่อนภาษี ภาษี และหนี้คงเหลือ |
การคืนสินค้าบางส่วนต้องตามได้ว่าเป็นส่วนใดของใบกำกับเดิม และไม่เกินยอดที่มีสิทธิลด หากมีใบลดหนี้ก่อนหน้า ให้หักยอดที่ปรับไปแล้วออกจากการตรวจด้วย การมีหลักฐานครบตั้งแต่รับเรื่องช่วยลดการถามข้อมูลซ้ำเมื่อใกล้วันยื่นภาษี
แยกเดือนเกิดเหตุ เดือนออกเอกสาร และเดือนรับเอกสาร
มาตรา 86/10 กำหนดให้ออกใบลดหนี้ในเดือนที่เกิดเหตุ โดยกรณีมีเหตุจำเป็นที่ออกไม่ทันให้เป็นเดือนถัดไป ไม่ใช่เปิดทางให้เลือกเดือนตามสะดวก ใบลดหนี้ต้องอ้างอิงใบกำกับเดิม แสดงผลต่างและภาษี พร้อมอธิบายสาเหตุ ดูรายการและกำหนดออกตามมาตรา 86/10
ในด้าน VAT ผู้ขายปรับลดภาษีขายในเดือนที่ออกใบลดหนี้ ส่วนผู้ซื้อที่ได้รับใบลดหนี้ต้องลดภาษีซื้อในเดือนที่ได้รับตามมาตรา 82/10 จึงควรมีหลักฐานส่งและรับเอกสาร ไม่ใช้วันที่คืนเงินแทนทุกเหตุการณ์
หากเอกสารออกล่าช้ากว่าที่กฎหมายให้ไว้ ให้ตรวจวิธีแก้จากลำดับเหตุการณ์จริงกับผู้ดูแลภาษี ไม่เปลี่ยนวันที่ย้อนหลังเพื่อให้เอกสารดูทันกำหนด
ตัวอย่างลดมูลค่าสินค้า 20,000 บาท ต้องกระทบยอดอะไร
สมมติใบกำกับเดิมมีมูลค่าก่อน VAT 100,000 บาทและ VAT 7,000 บาท ต่อมามีเหตุลดมูลค่าสินค้าที่เข้าเงื่อนไข 20,000 บาท ภาษีส่วนที่ลดตามรายการเดิมคือ 1,400 บาท ยอดรวมที่ปรับจึงเป็น 21,400 บาท เหลือมูลค่าสินค้า 80,000 บาทและ VAT 5,600 บาท หากไม่มีรายการอื่น
หากลูกค้ายังไม่จ่าย ต้องตรวจยอดลูกหนี้หลังปรับ แต่ถ้าจ่ายครบแล้ว ต้องตรวจเงินที่คืนหรือยอดเครดิตที่ตกลงนำไปใช้ครั้งหน้า การคืนเงินกับการลดหนี้ไม่ควรถูกลงเป็นรายการลดรายได้ซ้ำกัน
ตัวอย่างนี้สมมติว่าเหตุและเอกสารครบตามกฎหมาย ไม่ได้หมายความว่าทุกส่วนลด 20,000 บาทจะปรับ VAT ได้ และควรใช้อัตราและจำนวนภาษีที่สัมพันธ์กับธุรกรรมเดิม
ส่วนลดส่งเสริมการขายต้องตรวจแยก
ส่วนลดที่ตกลงภายหลังเพื่อรักษาลูกค้า เงินชดเชย หรือสิทธิจากการทำยอด อาจมีลักษณะต่างจากการลดราคาจากสินค้าชำรุดหรือคำนวณผิด อย่าเปลี่ยนชื่อเหตุให้ตรงกับรายการในกฎหมายโดยที่ข้อเท็จจริงไม่ตรง
- เก็บเงื่อนไขส่วนลดตั้งแต่เริ่มขายและวันที่อนุมัติจริง
- แยกส่วนลดในใบกำกับเดิมออกจากสิทธิที่เกิดภายหลัง
- ระบุว่าส่งคืนสินค้า ลดราคา จ่ายรางวัล หรือชดเชยเรื่องใด
- ให้ผู้ดูแลภาษีตรวจทั้ง VAT และภาษีหัก ณ ที่จ่ายที่อาจเกี่ยวข้อง
คำปรึกษาที่มีประโยชน์ควรตอบได้ว่าใช้เอกสารใด ลงเดือนใด และฝ่ายใดต้องแก้ข้อมูล ไม่ใช่เพียงบอกให้ฝ่ายบัญชีออกใบลดหนี้ตามยอดที่ฝ่ายขายแจ้ง
คำถามก่อนออกใบลดหนี้
ลูกค้าส่งของคืนแล้ว ออกใบลดหนี้ได้ทันทีทุกกรณีไหม?
ต้องตรวจเหตุและเงื่อนไขการคืน รวมทั้งธุรกรรมเดิมก่อน ใบรับคืนเป็นหลักฐานสำคัญแต่ไม่ได้แทนการตรวจสิทธิทาง VAT
ลดลูกหนี้ในระบบแล้ว ต้องแจ้งผู้ซื้อหรือไม่?
ควรส่งเอกสารที่ถูกต้องและเก็บหลักฐานให้ครบ ผู้ซื้อมีข้อมูลภาษีและบัญชีของตนที่ต้องปรับด้วย การแก้เฉพาะระบบผู้ขายอาจทำให้ยอดสองฝ่ายไม่ตรง
ควรเตรียมอะไรเมื่อต้องปรึกษา?
เตรียมใบกำกับเดิม สัญญาหรือใบสั่งซื้อ หลักฐานเหตุลดหนี้ ใบรับคืน เอกสารที่เคยปรับ และข้อมูลรับจ่ายเงิน พร้อมวันเกิดเหตุจริง เพื่อให้พิจารณาประเด็นได้ตรงจุด
แหล่งข้อมูลอ้างอิง
ตัวเลขใช้เพื่ออธิบายแนวคิด การใช้สิทธิและหน้าที่ภาษีต้องพิจารณาข้อเท็จจริง เอกสาร และหลักเกณฑ์ที่มีผลกับรายการนั้น


