
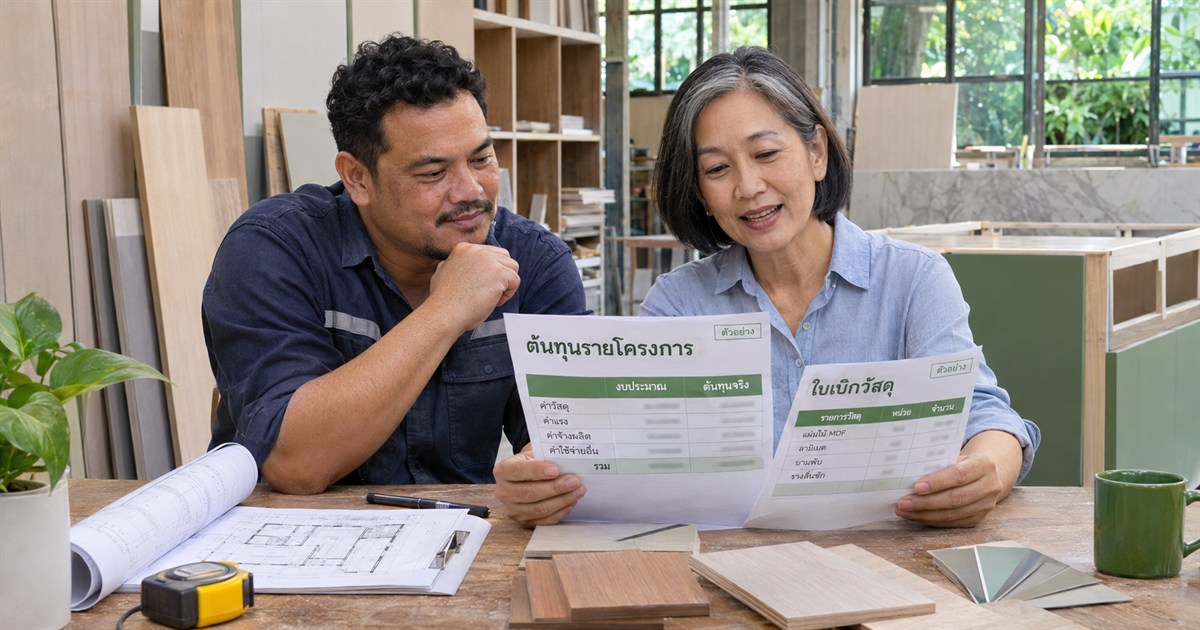
ประเด็นสำคัญ: การมีเงินเหลือจากเงินมัดจำไม่ได้บอกว่าโครงการมีกำไร ควรติดตามต้นทุนที่เกิดแล้วควบคู่กับงานที่ยังต้องทำและภาระที่ตกลงไว้ ใช้รหัสโครงการเดียวกันตั้งแต่เสนอราคา สั่งซื้อ เบิกวัสดุ จนถึงรายงาน เพื่อเห็นสัญญาณต้นทุนเกินก่อนส่งมอบ
งานเยอะขึ้น แต่กำไรของแต่ละงานกลับมองไม่เห็น
ธุรกิจรับเหมาตกแต่ง ติดตั้ง หรือผลิตตามสั่งอาจซื้อวัสดุรวมหลายงาน ใช้ช่างชุดเดียวกัน และรับเงินเป็นงวด เมื่อดูเพียงยอดเงินเข้าออกบัญชีธนาคารจึงไม่รู้ว่ารายจ่ายก้อนหนึ่งเป็นของโครงการใด หรือเป็นต้นทุนที่ยังไม่ถูกเรียกเก็บ
เมื่อจบงานแล้วค่อยรวบรวมบิล อาจพบว่ากำไรต่ำกว่าที่เสนอราคาไว้แต่แก้ไม่ทัน การวางระบบต้นทุนช่วยกำหนดว่าต้องเก็บข้อมูลอะไรตั้งแต่รับงาน และใครจะอธิบายผลต่างระหว่างประมาณการกับสถานการณ์จริง
เรื่องนี้เน้นการออกแบบข้อมูลรายโครงการ ไม่ใช่การตัดสินรับรู้รายได้จากยอดเงินมัดจำ รายได้และต้นทุนในงบการเงินต้องให้ผู้รับผิดชอบพิจารณาตามสัญญา ข้อเท็จจริง และมาตรฐานที่กิจการใช้
ตั้งรหัสโครงการและหมวดต้นทุนก่อนเริ่มใช้เงิน
แต่ละงานควรมีรหัสที่ไม่ซ้ำ ผูกกับลูกค้า ขอบเขตงาน ผู้จัดการ และงบประมาณฉบับที่อนุมัติ แยกหมวดที่จำเป็นต่อการควบคุม เช่น วัสดุ ค่าแรง ผู้รับเหมาช่วง และค่าใช้จ่ายหน้างาน โดยไม่แตกหมวดย่อยจนพนักงานเลือกผิดเป็นประจำ
| เอกสารหรือข้อมูล | สิ่งที่ควรระบุ |
|---|---|
| ใบสั่งซื้อวัสดุ | โครงการ หมวดต้นทุน และผู้อนุมัติ |
| ใบเบิกหรือคืนวัสดุ | จำนวน หน่วย โครงการต้นทางและปลายทาง |
| บันทึกเวลาทำงาน | บุคลากร วันที่ และงานที่ทำจริง |
| งานผู้รับเหมาช่วง | ขอบเขต งวดงาน และหลักฐานรับงาน |
| ค่าใช้จ่ายร่วมหลายโครงการ | ฐานแบ่งต้นทุนและผู้ตรวจเหตุผล |
วัสดุที่ซื้อเข้าคลังรวมไม่ควรถูกนับเป็นต้นทุนของงานหนึ่งเพียงเพราะผู้จัดการงานนั้นเป็นผู้สั่งซื้อ ต้องกำหนดจุดติดตามการใช้หรือเบิกตามข้อเท็จจริง ส่วนของเหลือโอนไปงานใหม่ต้องมีหลักฐานเพื่อไม่ให้ต้นทุนซ้ำ
แยกต้นทุนเกิดแล้ว ภาระค้าง และงานที่เหลือ
รายงานที่ใช้ควบคุมโครงการควรบอกงบอนุมัติ ต้นทุนที่เกิดแล้ว ภาระสั่งซื้อหรือสัญญาที่ยังคงเหลือ และประมาณการต้นทุนเพื่อทำงานที่เหลือให้เสร็จ ต้องกำหนดนิยามให้ทีมใช้ตรงกัน โดยเฉพาะวิธีไม่ให้นับภาระสั่งซื้อซ้ำกับต้นทุนที่บันทึกแล้ว
แนวทาง Analyze project performance ของ Microsoft Learn เสนอให้ติดตามสิ่งที่ทำเสร็จ สิ่งที่เหลือ ต้นทุน รายได้ และปัญหาของโครงการตั้งแต่ต้น ตารางติดตามด้านล่างเป็นตัวอย่างปรับใช้เพื่อบริหาร ไม่จำเป็นต้องใช้ผลิตภัณฑ์ตามแหล่งอ้างอิง
เมื่อราคาวัสดุหรือปริมาณงานเปลี่ยน ให้เก็บประมาณการฉบับใหม่แยกจากงบเดิม ผู้บริหารจึงเห็นว่าโครงการเปลี่ยนเพราะเหตุใด ไม่ใช่เห็นเพียงตัวเลขใหม่ที่ไม่มีประวัติ
ตัวอย่าง: ยังไม่จ่ายเงินทั้งหมดก็เห็นต้นทุนเกินได้
| รายการ | จำนวน | ความหมาย |
|---|---|---|
| ราคางานที่ตกลง | 1,000,000 | สมมติไม่มีงานเพิ่ม |
| งบต้นทุนเดิม | 700,000 | ฐานเปรียบเทียบที่อนุมัติ |
| ต้นทุนเกิดแล้ว | 500,000 | รวมรายการรับงานแล้วตามข้อมูล |
| ประมาณการทำงานที่เหลือ | 300,000 | รวมภาระค้างที่เกี่ยวข้องแล้ว |
| ประมาณการต้นทุนจนเสร็จ | 800,000 | 500,000 + 300,000 |
| ผลต่างจากงบต้นทุนเดิม | เกิน 100,000 | ต้องหาสาเหตุและทางเลือก |
ในตัวอย่าง ส่วนต่างราคางานกับต้นทุนคาดการณ์เหลือ 200,000 บาท ก่อนค่าใช้จ่ายส่วนกลาง ภาษี และรายการอื่น จึงยังไม่ใช่กำไรสุทธิทางบัญชี หากนำยอดสั่งซื้อค้างที่รวมอยู่ใน 300,000 บาทมาบวกอีก จะนับซ้ำและทำให้ประมาณการผิด
สิ่งที่ควรทำต่อคือเจาะว่าเกินจากวัสดุสูญเสีย ค่าแรงเพิ่มเติม หรือขอบเขตที่เปลี่ยน แล้วเสนอทางเลือกตามข้อเท็จจริง ไม่ปรับงบเดิมให้เท่าต้นทุนใหม่เพื่อให้รายงานไม่แสดงผลต่าง
คุมงานเพิ่มและรายจ่ายข้ามโครงการให้มีหลักฐาน
งานเพิ่มควรมีทะเบียนแยกว่าเสนอแล้ว รออนุมัติ อนุมัติแล้ว หรือยกเลิก พร้อมผลต่อต้นทุนและกำหนดส่ง หลีกเลี่ยงการถือว่างานเพิ่มทุกชิ้นจะเรียกเก็บได้เพียงเพราะทีมหน้างานเริ่มทำแล้ว
กำหนดผู้อนุมัติการโยกวัสดุ เปลี่ยนผู้รับเหมาช่วง และใช้เงินเกินงบ พร้อมผู้ตรวจข้อมูลรายงาน ฝ่ายบัญชีต้องประสานผู้จัดการโครงการที่รู้สถานะงานจริง ไม่สามารถประเมินต้นทุนที่เหลือได้จากบิลเพียงอย่างเดียว
ACCA อธิบายการกำหนดอำนาจอนุมัติและการแบ่งหน้าที่ เป็นองค์ประกอบของการควบคุมภายใน ในการออกแบบระบบโครงการควรแปลงหลักการนี้เป็นจุดตัดสินใจที่เหมาะกับขนาดทีมและวงเงินของกิจการ
เริ่มวางระบบจากหนึ่งโครงการที่เห็นปัญหาชัด
เลือกงานที่มีเอกสารพอสมควรและยังตามผู้รับผิดชอบได้ นำใบเสนอราคา งบต้นทุน รายการซื้อ เบิกวัสดุ ค่าแรง และสถานะงานมาทดลองทำรายงานร่วมกัน จากนั้นกำหนดคู่มือรหัส วิธีรวบรวมข้อมูล ผู้ตรวจ และรอบทบทวนก่อนขยายไปงานอื่น
Greenpro KSP สามารถใช้ข้อมูลกระบวนการจริงเพื่อประเมินขอบเขตออกแบบระบบเอกสาร ผังบัญชี และรายงานบริหารของกิจการ ควรตกลงว่าจะรวมการทดลองใช้ การฝึกทีม หรือการประสานผู้ดูแลโปรแกรมเพียงใด
โครงการเก่าข้อมูลไม่ครบ ควรย้ายยอดมารวมงานใหม่ไหม?
ไม่ควรรวมเพื่อทำให้ติดตามง่ายโดยสูญเสียที่มา ให้แยกรายการที่ยังระบุโครงการไม่ได้ไว้ตรวจและขอหลักฐานก่อน งานสะสางข้อมูลเก่าควรระบุขอบเขตและข้อจำกัดต่างหาก
แหล่งอ้างอิงและขอบเขตข้อมูล
แหล่งอ้างอิงประกอบหลักการที่ระบุในเนื้อหา ตาราง เช็กลิสต์ และสถานการณ์เป็นตัวอย่างเพื่อออกแบบงาน ไม่ใช่ผลลัพธ์ของลูกค้าจริง ควรปรับให้ตรงกับข้อเท็จจริง มาตรฐานที่กิจการใช้ และความสามารถของระบบ
อ่านต่อเพื่อเตรียมระบบบัญชีของธุรกิจ
อยากเห็นสัญญาณต้นทุนเกิน ก่อนปิดงานแล้วพบว่ากำไรหาย?
แจ้งลักษณะงาน จำนวนโครงการพร้อมกัน และวิธีเก็บต้นทุนปัจจุบันให้ Greenpro KSP ช่วยประเมินบริการรับวางระบบบัญชี ร่วมออกแบบรหัสโครงการ เอกสาร ขั้นตอนตรวจ และรายงานที่เจ้าของใช้ติดตามงานได้
คุยกับผู้เชี่ยวชาญของเราได้เลย ทีมจะประเมินขอบเขต ผลส่งมอบ และระยะเวลาก่อนเสนอราคา งานโปรแกรม ย้ายข้อมูล ฝึกอบรม หรือติดตามผลให้ระบุร่วมกันตามความจำเป็นของโครงการ


