ค่างวดที่จ่ายออกจากธนาคารอาจประกอบด้วยเงินต้น ดอกเบี้ย และรายการอื่น เงินต้นที่ชำระลดหนี้สิน จึงไม่ใช่ค่าใช้จ่ายทั้งก้อน การอ่านบัญชีเงินกู้ต้องเทียบทั้งภาระหนี้ ผลประกอบการ และเงินสด
เงินออกเท่ากัน แต่ผลต่อบัญชีอาจไม่เหมือนกัน
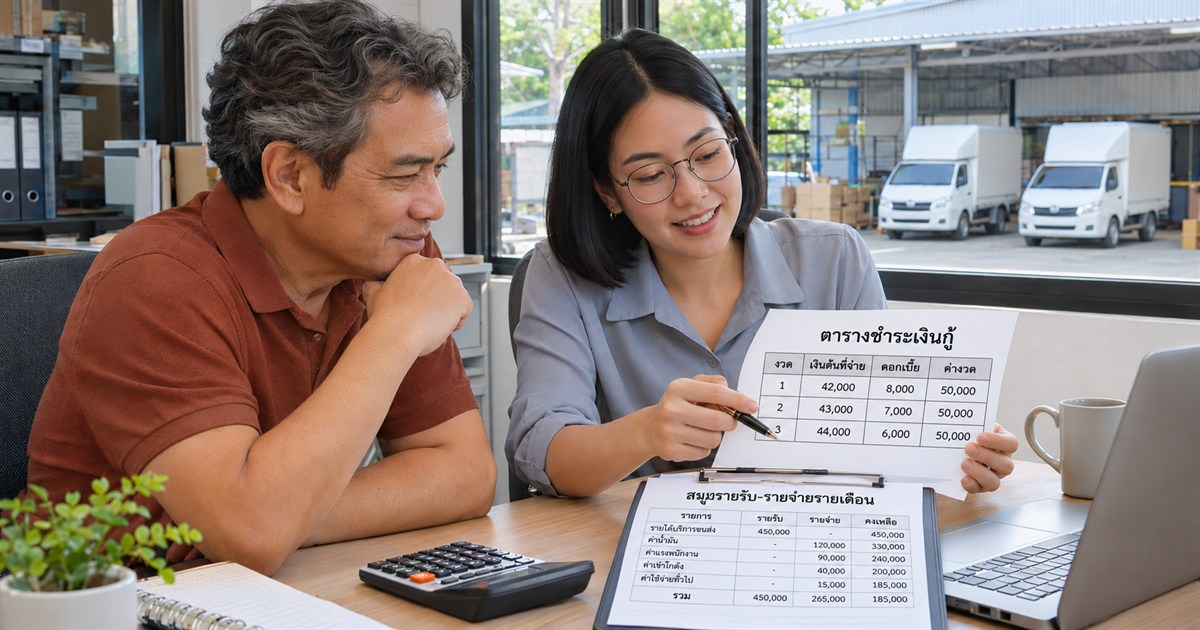
เจ้าของบริษัทขนส่งเห็นธนาคารตัดค่างวดเดือนละ 50,000 บาท แต่รายงานกำไรขาดทุนมีดอกเบี้ยเพียง 8,000 บาท จึงสงสัยว่าฝ่ายบัญชีลงค่าใช้จ่ายไม่ครบ ก่อนปรับรายการควรเปิดรายละเอียดการชำระ เพราะส่วนที่เหลืออาจเป็นการคืนเงินต้น ไม่ใช่รายจ่ายที่นำไปหักกำไร
บทความนี้กล่าวถึงเงินกู้ธุรกิจทั่วไป ไม่ใช่การนำวิธีเดียวกันไปใช้กับสัญญาเช่าหรือเช่าซื้อทุกกรณี และใช้แนวทางมาตรฐานสำหรับกิจการ NPAEs เป็นบริบท หากบริษัทใช้มาตรฐานชุดอื่นหรือมีเงื่อนไขซับซ้อน ต้องตรวจวิธีบัญชีที่เกี่ยวข้องเพิ่มเติม
เอกสารสรุปยอดตัดบัญชีเพียงบรรทัดเดียวมักไม่พอ ควรมีสัญญา ตารางชำระ และรายละเอียดจากเจ้าหนี้เพื่อแยกองค์ประกอบให้ครบ
แยกค่างวดเป็น 3 กลุ่มก่อนอ่านงบ
| องค์ประกอบ | สิ่งที่ควรตรวจ | ผลที่ต้องพิจารณา |
|---|---|---|
| เงินต้น | ยอดหนี้ก่อนและหลังชำระ | ลดหนี้สินเงินกู้ ไม่หักเป็นค่าใช้จ่ายอีกครั้ง |
| ดอกเบี้ย | งวดที่เกิด อัตรา และยอดที่ค้างจ่าย | พิจารณาการรับรู้ตามงวดและลักษณะการใช้เงินกู้ |
| ค่าธรรมเนียมหรือรายการอื่น | รายละเอียดค่าใช้จ่ายและเงื่อนไขสัญญา | วิเคราะห์แยก ไม่รวมเป็นดอกเบี้ยโดยอัตโนมัติ |
ธนาคารแห่งประเทศไทยอธิบายว่าดอกเบี้ยแบบลดต้นลดดอกอิงเงินต้นคงเหลือแต่ละงวด ดังนั้นแม้ค่างวดใกล้เคียงเดิม สัดส่วนเงินต้นและดอกเบี้ยอาจเปลี่ยน อย่าใช้สัดส่วนเดือนแรกลงบัญชีทุกเดือนโดยไม่ตรวจ อ่านหลักการคำนวณจาก ธปท.
ตัวอย่างค่างวด 50,000 บาท ทำให้หนี้ลดเท่าไร
สมมติหนี้เงินต้นก่อนชำระ 1,000,000 บาท รายละเอียดธนาคารแยกค่างวด 50,000 บาทเป็นเงินต้น 42,000 บาทและดอกเบี้ย 8,000 บาท โดยไม่มีค่าธรรมเนียม ไม่มีดอกเบี้ยค้างจากงวดอื่น และดอกเบี้ยนี้เป็นค่าใช้จ่ายของงวด เงินต้นหลังชำระจึงเหลือ 958,000 บาท เงินในธนาคารลด 50,000 บาท แต่ค่าใช้จ่ายดอกเบี้ยเป็น 8,000 บาท
การลงค่าใช้จ่ายทั้ง 50,000 บาทจะทำให้กำไรต่ำไปและยอดหนี้ไม่ลดตามจริง ขณะเดียวกันการนำเงินต้นไปลดหนี้ไม่ได้ทำให้ภาระเงินสดหายไป เจ้าของจึงควรดูแผนจ่ายหนี้คู่กับรายงานกำไรขาดทุน
หากมีดอกเบี้ยที่บันทึกค้างจ่ายไว้ก่อนแล้ว การจ่ายส่วนดังกล่าวต้องตัดหนี้ค้างจ่ายตามจริง ไม่บันทึกเป็นค่าใช้จ่ายซ้ำ ตรวจวันเริ่มและสิ้นงวดดอกเบี้ยก่อนสรุปทุกครั้ง
ดอกเบี้ยไม่ได้เป็นค่าใช้จ่ายทันทีทุกกรณี
ตาม TFRS for NPAEs บทที่ 13 ต้นทุนการกู้ยืมที่เกี่ยวข้องโดยตรงกับสินทรัพย์ที่เข้าเงื่อนไขต้องรวมเป็นต้นทุนสินทรัพย์ ส่วนต้นทุนการกู้ยืมอื่นรับรู้เป็นค่าใช้จ่ายเมื่อเกิดขึ้น จึงต้องทราบว่านำเงินกู้ไปใช้อะไร ไม่วินิจฉัยจากชื่อบัญชีธนาคารอย่างเดียว อ้างอิงข้อ 13.4
ให้ผู้ทำบัญชีตรวจวัตถุประสงค์และช่วงเวลาที่เกี่ยวข้อง หากเป็นการก่อสร้างหรือเตรียมสินทรัพย์ที่ต้องใช้เวลา ไม่ควรสรุปว่าดอกเบี้ยทุกบาทตัดค่าใช้จ่ายได้ทันที ส่วนผลทางภาษีต้องพิจารณาแยกจากตัวเลขทางบัญชี
ทำตารางกระทบยอดเงินกู้รายสัญญา
- เริ่มจากยอดเงินต้นต้นงวดที่ยืนยันกับเอกสารเจ้าหนี้แล้ว
- บวกเงินกู้ที่รับเพิ่ม และหักส่วนชำระเงินต้นตามรายละเอียดจริง
- แยกดอกเบี้ยเกิดระหว่างงวด ดอกเบี้ยจ่าย และดอกเบี้ยค้าง
- แยกค่าธรรมเนียม การเปลี่ยนเงื่อนไข และรายการที่ยังต้องสอบถาม
- เทียบยอดปลายงวดกับบัญชีแยกประเภทและใบแจ้งยอดเจ้าหนี้
ถ้ามีหลายสัญญา อย่ารวมเป็นยอดเดียวจนตามไม่ได้ ระบุเลขอ้างอิงภายใน ผู้ให้กู้ วันครบกำหนด และผู้ตรวจทาน เมื่อพบส่วนต่างให้เก็บไว้ในรายการติดตามพร้อมหลักฐาน ไม่ปรับเงินต้นเพื่อบังคับให้ตรงกับยอดธนาคารโดยไม่ทราบสาเหตุ
นำสัญญา ตารางชำระ ใบแจ้งยอด รายการเดินบัญชี และบัญชีแยกประเภทมาให้ที่ปรึกษาทบทวน จะช่วยแยกว่าปัญหาอยู่ที่การลงรายการ การคำนวณ หรือข้อมูลจากเจ้าหนี้
คำถามที่เจ้าของธุรกิจมักสงสัย
จ่ายค่างวดเท่าเดิม ใช้ดอกเบี้ยเท่าเดิมทุกเดือนได้ไหม?
ไม่ควร สัดส่วนเงินต้นและดอกเบี้ยอาจเปลี่ยนตามเงินต้นคงเหลือ อัตรา วันคำนวณ และเงื่อนไข ต้องยึดข้อมูลที่ตรวจสอบกับสัญญาได้
บริษัทมีกำไร แต่เงินไม่พอจ่ายหนี้ เป็นไปได้ไหม?
เป็นไปได้ เพราะเงินต้นเป็นเงินสดจ่ายที่ไม่ใช่ค่าใช้จ่ายในกำไรขาดทุน รวมทั้งอาจมีลูกหนี้ยังไม่ชำระหรือเงินจมในสินค้า จึงควรวางแผนเงินสดแยกด้วย
ต้องเปลี่ยนผู้ทำบัญชีเพื่อแก้ยอดเงินกู้ไหม?
ไม่จำเป็น สามารถเริ่มด้วยคำปรึกษาเฉพาะสัญญาและส่งข้อสังเกตให้ผู้ทำบัญชีเดิมตรวจรายการร่วมกัน โดยกำหนดผู้รับผิดชอบการปรับบัญชีและการติดตามเจ้าหนี้ให้ชัด
แหล่งข้อมูลอ้างอิง
- ธนาคารแห่งประเทศไทย: ดอกเบี้ยเงินกู้แบบลดต้นลดดอก
- สภาวิชาชีพบัญชี: TFRS for NPAEs บทที่ 13 ต้นทุนการกู้ยืม
ตัวอย่างตัวเลขและขั้นตอนตรวจข้อมูลจัดทำเพื่ออธิบายแนวคิด ควรพิจารณาข้อเท็จจริงและมาตรฐานที่กิจการใช้ก่อนนำไปลงบัญชี