
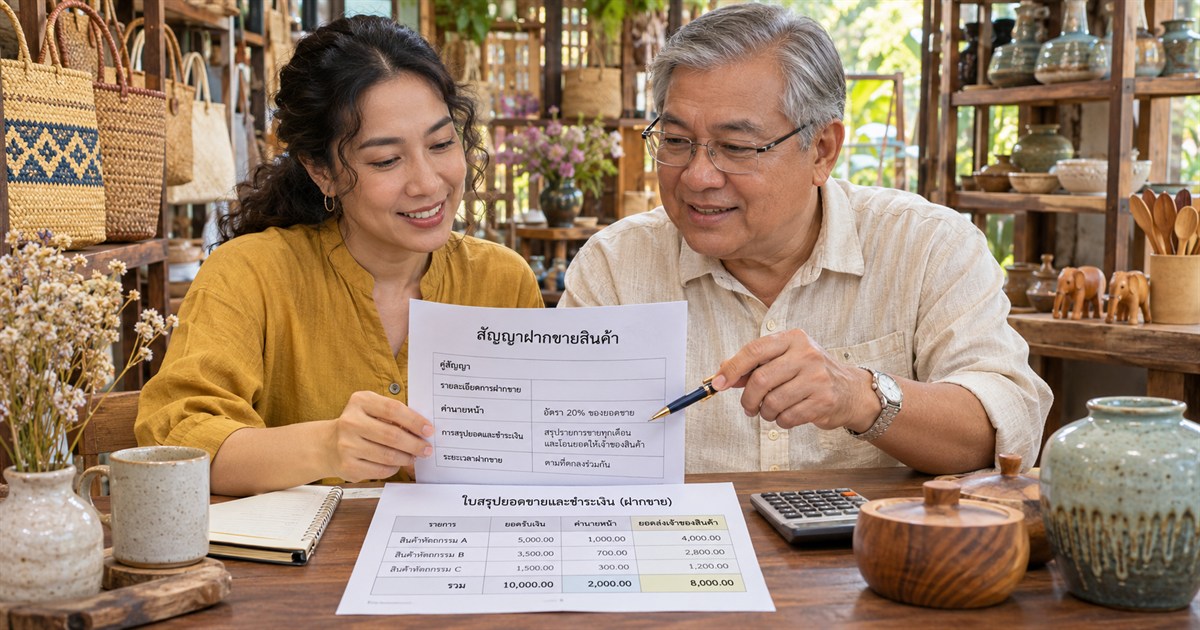
เงินที่ลูกค้าโอนเข้าบัญชีบริษัทไม่จำเป็นต้องเป็นรายได้ของบริษัททั้งหมด หากเป็นการเก็บแทนเจ้าของสินค้า ต้องแยกสิทธิของกิจการออกจากภาระที่ต้องส่งต่อ โดยดูบทบาทจริงและสัญญา ไม่เลือกวิธีบันทึกจากยอดภาษีที่ต้องการ
รับเงิน 100,000 บาท แต่เป็นรายได้ของใคร
ร้านงานหัตถกรรมรับสินค้าจากผู้ผลิตหลายรายมาวางขาย ลูกค้าชำระเงินเข้าบัญชีร้าน แล้วร้านหักค่าตอบแทนก่อนส่งส่วนที่เหลือให้เจ้าของสินค้า หากลงเงินรับทั้งหมดเป็นยอดขายของร้าน รายงานรายได้อาจต่างจากลักษณะธุรกรรมที่เกิดขึ้นจริง
แต่การเรียกตัวเองว่าเป็นตัวแทนก็ไม่ได้ทำให้บันทึกเฉพาะส่วนต่างได้เสมอ หากร้านซื้อสินค้ามารับความเสี่ยงและขายในฐานะผู้ขายเอง ต้องพิจารณาอีกแบบหนึ่ง จึงควรอ่านสัญญาคู่กับการปฏิบัติงานจริง รวมถึงผู้รับผิดชอบเมื่อสินค้าคืน เสียหาย หรือขายไม่ได้
บทความนี้ใช้บริบทกิจการที่จัดทำบัญชีตาม TFRS for NPAEs ไม่ใช่ข้อสรุปด้านภาษีของกิจการฝากขายทุกประเภท
ตรวจบทบาทจากเอกสารและข้อเท็จจริง
| เรื่องที่ตรวจ | คำถามสำคัญ | เอกสารที่ช่วยตอบ |
|---|---|---|
| สิทธิในสินค้า | ใครเป็นเจ้าของและรับความเสี่ยงสินค้าขายไม่ออก | สัญญาและใบรับฝากสินค้า |
| หน้าที่ต่อลูกค้า | ใครรับผิดชอบการส่งมอบ คุณภาพ และคืนเงิน | เงื่อนไขขายและหลักฐานจัดการคืน |
| ผลตอบแทน | ร้านได้ค่าตอบแทนอย่างไร และต้องส่งเงินให้ใคร | ข้อตกลงค่านายหน้าและใบสรุปยอด |
| การดำเนินงานจริง | ทำตรงตามสัญญาหรือมีเงื่อนไขเพิ่มเติม | เส้นทางสินค้า เงิน และการสื่อสารคู่ค้า |
รายการตรวจนี้เป็นแนวทางรวบรวมข้อมูล ไม่ใช่คะแนนตัดสินว่าเข้าเงื่อนไขตัวแทนทันทีจากข้อใดข้อหนึ่ง หากเอกสารใช้คำว่าฝากขายแต่ร้านต้องซื้อขาดหรือรับความเสี่ยงต่างจากที่ระบุ ให้ผู้ทำบัญชีวิเคราะห์สาระของข้อตกลงก่อนกำหนดวิธีรับรู้รายได้
ตัวอย่างตัวแทน: แยกค่านายหน้ากับเงินที่ต้องส่งเจ้าของสินค้า
TFRS for NPAEs ข้อ 18.2 อธิบายว่าเงินที่ตัวแทนเก็บแทนตัวการไม่เป็นรายได้ของตัวแทน ยกเว้นส่วนที่เป็นค่านายหน้า หลักนี้ทำให้ต้องแยกเงินผ่านบัญชีออกจากรายได้ที่เป็นของกิจการ ดูบทที่ 18 เรื่องรายได้
สมมติข้อเท็จจริงยืนยันว่าเป็นตัวแทน ร้านเก็บเงินได้ 100,000 บาท มีสิทธิในค่านายหน้า 15,000 บาท และต้องส่งเจ้าของสินค้า 85,000 บาท เมื่อเข้าเงื่อนไขรับรู้ รายได้ของร้านจึงเป็นค่านายหน้า 15,000 บาท ส่วน 85,000 บาทเป็นภาระที่ต้องส่งต่อ ไม่ใช่รายได้ของร้าน กรณีนี้ละ VAT ภาษีหัก ณ ที่จ่าย และรายการอื่นไว้เพื่ออธิบายการแยกยอดเท่านั้น
อย่านำเงินที่ต้องส่งเจ้าของสินค้าไปใช้เป็นงบดำเนินงานโดยมองว่าเป็นกำไรทั้งหมด ควรมีทะเบียนยอดคงค้างและกำหนดวันโอนที่ติดตามได้
ถ้าซื้อมาเพื่อขายเอง วิธีมองรายได้อาจต่างกัน
อีกกรณีหนึ่ง ร้านซื้อสินค้ามาเอง 80,000 บาท แล้วขาย 100,000 บาท โดยข้อเท็จจริงเป็นการซื้อขายในฐานะผู้ขายและเข้าเงื่อนไขรับรู้รายได้ โดยทั่วไปต้องพิจารณารายได้ขาย 100,000 บาทและต้นทุนขาย 80,000 บาท แทนการลงรายได้เฉพาะส่วนต่าง 20,000 บาท ตัวอย่างนี้ยังไม่รวมภาษีและค่าใช้จ่ายอื่นเช่นกัน
ร้านเดียวอาจมีทั้งสินค้าซื้อขาดและสินค้าฝากขาย จึงควรแยกประเภทในทะเบียนและรายงาน ไม่ใช้วิธีเดียวครอบทุกสินค้า การเปรียบเทียบผลประกอบการระหว่างเดือนต้องดูด้วยว่าสัดส่วนธุรกรรมเปลี่ยนหรือไม่
การรับรู้รายได้ทางบัญชีไม่ได้ตัดสินจากวันที่เงินเข้าบัญชีเพียงอย่างเดียว และไม่ควรเลือกแสดงยอดสุทธิเพื่อทำให้รายได้ดูต่ำลงหรือให้เข้าเกณฑ์สิทธิทางภาษี
วางเอกสารให้เงิน สินค้า และรายงานไปในทิศทางเดียวกัน
- ทำทะเบียนคู่ค้าและสัญญาแยกตามรูปแบบการรับสินค้า
- บันทึกสินค้ารับเข้า ขาย คืน และยอดคงเหลือรายเจ้าของ
- สรุปเงินเก็บได้ ค่าตอบแทน รายการหักอื่น และยอดส่งต่อเป็นรอบ
- จับคู่ใบสรุปกับการโอนเงินจริงและยอดค้างชำระ
- ให้ผู้รับผิดชอบตรวจรูปแบบใบเสร็จ ใบกำกับภาษี และภาษีหัก ณ ที่จ่ายแยกจากข้อสรุปทางบัญชี
หน้าที่ด้าน VAT และการออกเอกสารต้องตรวจตามลักษณะการขาย การแต่งตั้งตัวแทน และกฎหมายที่เกี่ยวข้อง อย่าอนุมานว่าฐานภาษีหรือเกณฑ์รายรับต้องนับเฉพาะค่านายหน้าเหมือนกันทุกกรณี
หลักฐานต้องสอดคล้องกับรายการจริงและส่งให้ผู้ทำบัญชีครบถ้วน ตามหน้าที่ที่ DBD อธิบายไว้ในมาตรา 12 หากใช้ระบบหน้าร้านที่รวมเงินทุกแบบเป็นยอดขาย ควรมีรายงานแยกหรือกระบวนการกระทบยอดที่ตรวจสอบได้
คำถามก่อนสรุปยอดรายได้ของตัวแทน
เงินเข้าบัญชีเรา แปลว่าเป็นรายได้เราทั้งหมดไหม?
ไม่เสมอ ต้องตรวจสิทธิในเงินและหน้าที่ส่งต่อ รวมถึงเงื่อนไขรับรู้รายการ เงินผ่านบัญชีเพียงอย่างเดียวไม่พอให้สรุปวิธีบัญชี
ใช้คำว่าฝากขายในใบสรุป ก็ลงเฉพาะค่านายหน้าได้หรือไม่?
ยังไม่ได้ ต้องตรวจสัญญาและการปฏิบัติจริง คำเรียกเอกสารไม่ได้แทนการวิเคราะห์ว่าใครขายในฐานะใดและรับผิดชอบอะไร
ควรนำอะไรไปปรึกษาก่อนเปลี่ยนวิธีบันทึก?
เตรียมสัญญากับคู่ค้า ใบรับสินค้า เอกสารขายและคืนสินค้า ใบสรุปชำระเงิน รายการธนาคาร และตัวอย่างรายการบัญชีปัจจุบัน ให้ที่ปรึกษาช่วยแยกประเด็นบัญชีกับภาษีและขอบเขตที่ต้องตรวจต่อ
แหล่งข้อมูลอ้างอิง
ตัวอย่างตัวเลขและขั้นตอนตรวจข้อมูลจัดทำเพื่ออธิบายแนวคิด ควรพิจารณาข้อเท็จจริงและมาตรฐานที่กิจการใช้ก่อนนำไปลงบัญชี


