เอกสารบัญชีหลายกลุ่มมีกำหนดเก็บขั้นต่ำ 5 ปี แต่จุดเริ่มนับและเงื่อนไขไม่เหมือนกัน การครบอายุขั้นต่ำจึงไม่ใช่คำสั่งให้ทำลายทันที ต้องตรวจข้อกำหนดอื่น รายการค้าง ข้อพิพาท และความจำเป็นในการใช้อ้างอิงก่อน
เหตุใดคำตอบว่าเก็บ 5 ปีอย่างเดียวจึงยังไม่พอ
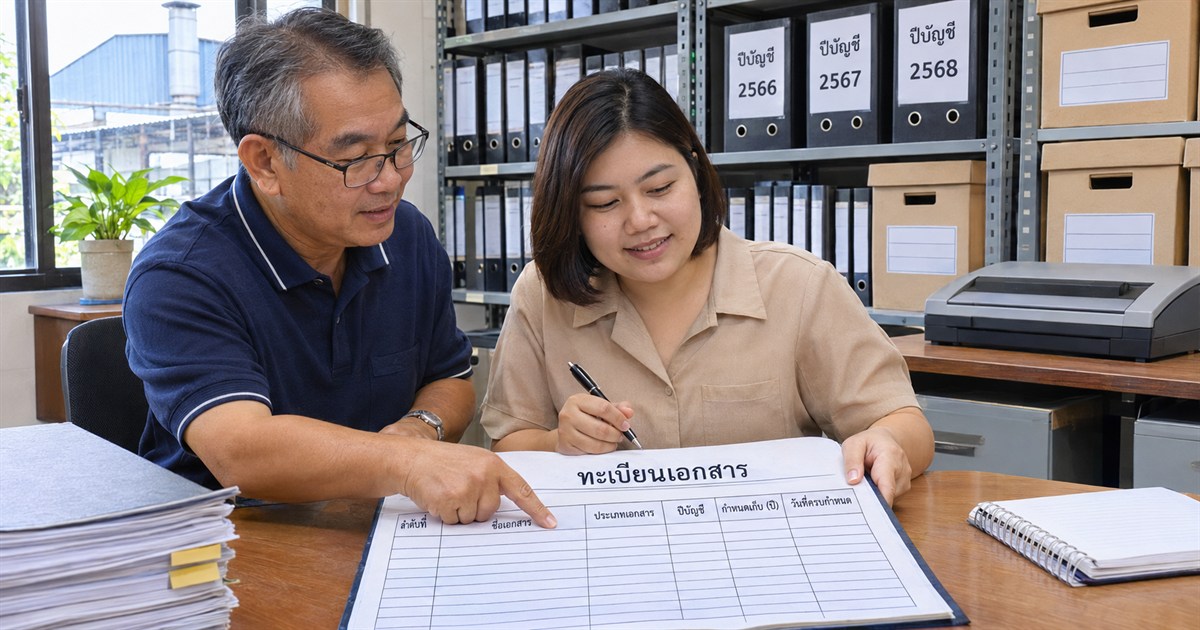
ห้องเก็บแฟ้มเต็มเป็นปัญหาที่หลายบริษัทพบเมื่อทำธุรกิจมาหลายปี แต่การคัดแฟ้มจากเลขปีบนสันปกอย่างเดียวอาจทำให้เอกสารที่ยังจำเป็นถูกทำลาย เช่น หลักฐานซื้อสินทรัพย์ที่ยังใช้งาน หรือเอกสารที่เกี่ยวข้องกับการตรวจสอบภาษีที่ยังไม่จบ
เริ่มจากแยกประเภทเอกสาร ว่าเป็นบัญชีและหลักฐานประกอบบัญชี รายงานหรือเอกสาร VAT สัญญา เอกสารสิทธิ หรือข้อมูลประเภทอื่น แล้วจึงตรวจว่าต้องเก็บตามกฎหมายใดและนับจากเหตุการณ์ใด ไม่กำหนดอายุเหมือนกันทั้งตู้เพียงเพราะอยู่ในปีเดียวกัน
ควรแยกช่อง “ครบขั้นต่ำตามกฎหมายที่ตรวจ” ออกจาก “อนุมัติทำลายได้” เพื่อให้มีขั้นทบทวนก่อนดำเนินการจริง และยังค้นข้อมูลได้เมื่อมีคนเปลี่ยนหน้าที่หรือย้ายระบบบัญชี
เปรียบเทียบกำหนดของบัญชีกับเอกสาร VAT
พระราชบัญญัติการบัญชี มาตรา 14 และประมวลรัษฎากร มาตรา 87/3 ใช้จุดเริ่มนับต่างกัน ตารางนี้สรุปกรณีทั่วไปของกิจการที่ดำเนินงานอยู่ ไม่ครอบคลุมกฎหมายเฉพาะทุกประเภท
| กลุ่มเอกสาร | กรณีทั่วไป | จุดที่ต้องตรวจเพิ่ม |
|---|---|---|
| บัญชีและเอกสารประกอบการลงบัญชี | ไม่น้อยกว่า 5 ปีนับแต่วันปิดบัญชี ตามมาตรา 14 | อาจมีการกำหนดเกิน 5 ปี แต่ไม่เกิน 7 ปีตามเงื่อนไขในมาตรานั้น |
| รายงาน ใบกำกับภาษี และหลักฐานตามมาตรา 87/3 | ไม่น้อยกว่า 5 ปีนับแต่วันยื่นแบบหรือวันทำรายงาน แล้วแต่กรณี | มีกรณีเฉพาะและอำนาจกำหนดให้เกิน 5 ปีแต่ไม่เกิน 7 ปี |
| เอกสารที่เกี่ยวข้องกับหลายหน้าที่ | ตรวจข้อกำหนดทุกส่วนที่เกี่ยวข้อง | เลือกกำหนดเก็บที่รองรับหน้าที่ทั้งหมด ไม่ใช้เพียงกำหนดที่สั้นที่สุด |
ตัวอย่างการนับอายุที่ไม่ตรงกับปีบนแฟ้ม
สมมติบัญชีรอบปีปิดวันที่ 31 ธันวาคม 2569 การนับขั้นต่ำ 5 ปีในกรณีทั่วไปตามกฎหมายการบัญชีไปถึงวันที่ 31 ธันวาคม 2574 แต่เอกสารในแฟ้มนั้นอาจมีหลักฐาน VAT ซึ่งเกี่ยวข้องกับแบบที่ยื่นในเดือนมกราคม 2570 การนับตามเกณฑ์ที่เริ่มจากวันยื่นแบบจึงไปถึงเดือนมกราคม 2575
ตัวอย่างนี้แสดงว่าคำว่า “แฟ้มปี 2569” ไม่ได้บอกวันทำลายเอกสารทุกใบ ควรใช้วันที่และเหตุการณ์จริงของเอกสารแต่ละกลุ่ม ไม่ใช้วันที่ซื้อกล่อง วันที่สแกน หรือวันที่ส่งให้สำนักงานบัญชีเป็นวันเริ่มนับแทน
หากมีการยื่นเพิ่มเติม คำสั่งตรวจสอบ หรือกรณีเลิกกิจการ ให้ผู้รับผิดชอบตรวจข้อกำหนดที่ใช้กับสถานการณ์นั้นอีกครั้ง ไม่ใช้การคำนวณตัวอย่างนี้ตัดสินได้ทันที ดูมาตรา 87/3 และเงื่อนไขเฉพาะ
ครบกำหนดขั้นต่ำแล้ว ยังมีเหตุใดที่ควรเก็บต่อ
ก่อนเสนอทำลาย ให้ฝ่ายบัญชีและผู้รับผิดชอบงานที่เกี่ยวข้องตรวจรายการค้าง เพื่อป้องกันการสูญเสียหลักฐานที่ยังใช้งานอยู่ เหตุเก็บต่อควรบันทึกเป็นรายกลุ่มและทบทวนเมื่อเหตุสิ้นสุด
- อยู่ระหว่างการตรวจสอบ ขอคืนภาษี อุทธรณ์ คดี หรือข้อโต้แย้ง
- ลูกหนี้ เจ้าหนี้ เงินประกัน หรือสัญญาที่ยังไม่ยุติ
- เอกสารสิทธิและต้นทุนสินทรัพย์ที่ยังต้องใช้อ้างอิง
- ข้อมูลผลขาดทุนหรือรายการต่อเนื่องที่ยังมีผลต่อรอบถัดไป
- ข้อกำหนดของสัญญา หน่วยงานกำกับ หรือกฎหมายเฉพาะที่ต้องตรวจเพิ่มเติม
รายการข้างต้นเป็นแนวทางทบทวนความจำเป็น ไม่ใช่การกำหนดอายุใหม่ให้ทุกเอกสารเท่ากัน และคำว่าไม่เกิน 7 ปีในบทบัญญัติบางมาตราไม่ได้หมายความว่าสามารถทำลายหลักฐานทุกชนิดเมื่อครบ 7 ปีโดยไม่ตรวจหน้าที่อื่น
ทำทะเบียนจัดเก็บและขั้นตอนอนุมัติให้ตรวจย้อนหลังได้
ทะเบียนหนึ่งชุดควรบอกประเภทเอกสาร รอบบัญชี ช่วงเลขที่ สถานที่เก็บ ผู้ดูแล ข้อกำหนดที่ใช้ วันเริ่มนับ วันทบทวน และเหตุระงับทำลาย ถ้าเป็นไฟล์ให้ระบุที่เก็บและวิธีเปิดอ่าน ไม่เก็บเพียงชื่อโฟลเดอร์ที่ไม่มีคนรู้ว่าอยู่ในบัญชีผู้ใช้ใด
กำหนดผู้เสนอรายการ ผู้ตรวจ และผู้อนุมัติให้เหมาะกับกิจการ เมื่ออนุมัติแล้วจึงเลือกวิธีทำลายที่ไม่ทำให้ข้อมูลลูกค้า พนักงาน หรือคู่ค้ารั่วไหล พร้อมบันทึกรายการและวันที่ดำเนินการไว้ โดยจำกัดการเข้าถึงข้อมูลตามหน้าที่
สำหรับเอกสารดิจิทัล ควรมีสำรองและทดสอบกู้คืนเป็นระยะ ตรวจว่าเปิดไฟล์ได้และข้อมูลยังครบ แม้ย้ายโปรแกรมหรือเลิกใช้ผู้ให้บริการเดิม ส่วนสถานที่เก็บบัญชีและการเก็บนอกสถานที่ต้องตรวจหลักเกณฑ์ของ DBD ที่เกี่ยวข้องด้วย ดูพระราชบัญญัติการบัญชี มาตรา 13–14
คำถามก่อนลดจำนวนแฟ้มเอกสาร
สแกนแล้วทิ้งกระดาษได้ทันทีหรือไม่?
ไม่ควรตัดสินจากการมีไฟล์อย่างเดียว ต้องตรวจข้อกำหนดเรื่องต้นฉบับ วิธีแปลงและเก็บข้อมูล และหน้าที่ตามกฎหมายของเอกสารนั้นก่อน ภาพถ่ายที่อ่านได้อาจยังไม่ตอบเงื่อนไขทั้งหมด
ฝากเอกสารไว้กับสำนักงานบัญชีแล้วบริษัทไม่ต้องติดตามหรือไม่?
บริษัทควรรู้ว่าเอกสารอยู่ที่ใด มีอะไรบ้าง ใครดูแล และขอคืนได้อย่างไร การมอบหมายจัดเก็บไม่ทำให้หน้าที่ของกิจการหายไป ควรมีรายการรับ–ส่งและข้อตกลงชัดเจน
เลิกบริษัทแล้วทิ้งแฟ้มได้ไหม?
ยังต้องตรวจหน้าที่ของผู้เกี่ยวข้องกับการเลิกและชำระบัญชี รวมถึงข้อกำหนดเก็บหรือส่งมอบเอกสารตามกฎหมายแต่ละฉบับ แยกพิจารณาจากกิจการที่ยังดำเนินงานอยู่
แหล่งข้อมูลอ้างอิง
- กรมพัฒนาธุรกิจการค้า: พระราชบัญญัติการบัญชี พ.ศ. 2543 มาตรา 13–14
- กรมสรรพากร: มาตรา 87/3 การเก็บรักษารายงานและเอกสาร
ตัวเลขและสถานการณ์ใช้เพื่ออธิบายแนวคิด การดำเนินการจริงต้องตรวจข้อเท็จจริง เอกสาร และหลักเกณฑ์ที่ใช้กับกิจการนั้น