ก่อนออกเอกสารเก็บเงินเพิ่ม ต้องรู้ว่าเป็นรายการใหม่หรือเหตุปรับมูลค่าของรายการเดิม ใบเพิ่มหนี้ทาง VAT มีเงื่อนไขเฉพาะ การตั้งชื่อเอกสารหรือการที่ลูกค้ายอมจ่ายเพิ่มยังไม่เพียงพอ
เริ่มจากถามว่าเงินเพิ่มมาจากรายการใด
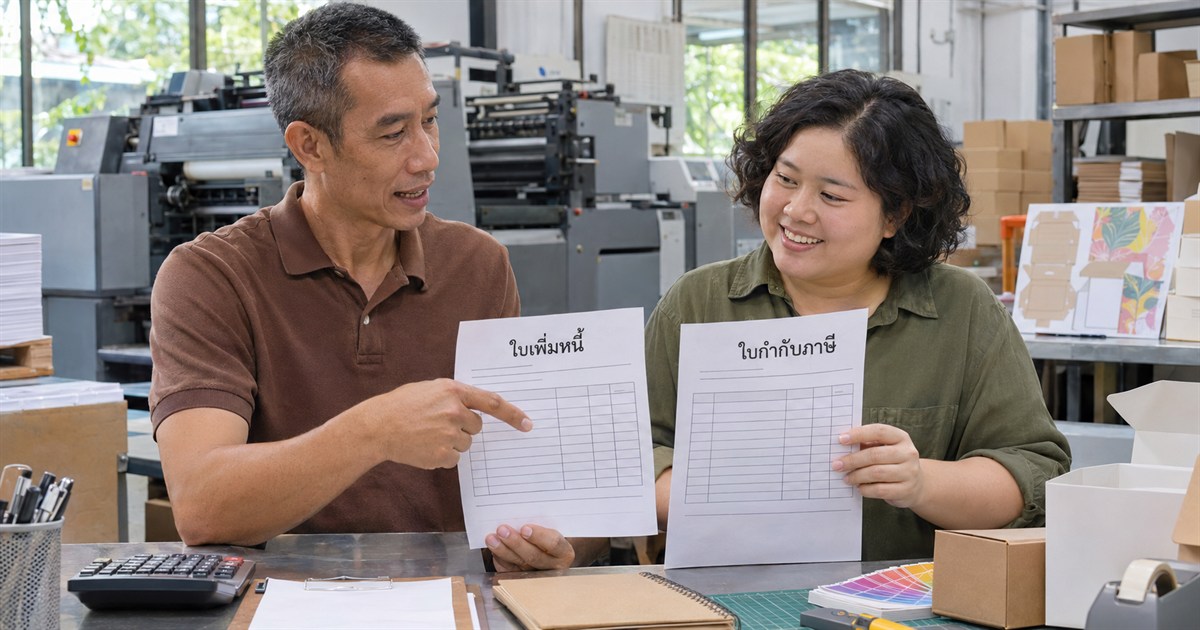
ร้านบรรจุภัณฑ์ออกใบกำกับภาษีแล้วพบว่าคำนวณราคาต่ำกว่าที่ตกลง อีกกรณีหนึ่งลูกค้าสั่งผลิตกล่องเพิ่มเป็นงานใหม่ แม้ทั้งสองเรื่องทำให้ต้องเก็บเงินเพิ่ม แต่เส้นทางเอกสารไม่จำเป็นต้องเหมือนกัน
ให้ฝ่ายขายรวบรวมใบเสนอราคา คำสั่งซื้อ หลักฐานส่งมอบ ใบกำกับภาษีเดิม และเหตุที่เรียกเพิ่มก่อนส่งให้บัญชีพิจารณา ไม่เลือกใช้ใบเพิ่มหนี้เพียงเพราะออกเอกสารได้สะดวกหรือไม่อยากเปิดงานใหม่
บทความนี้กล่าวถึงใบเพิ่มหนี้ในระบบ VAT หากกิจการไม่ได้จดทะเบียน VAT ต้องจัดทำเอกสารเรียกเก็บตามสถานะของตน ไม่ออกเอกสารภาษีโดยไม่มีสิทธิ
แยกใบเพิ่มหนี้จากบิลใหม่และการแก้ข้อมูล
| เหตุการณ์ | สิ่งที่ต้องตรวจ |
|---|---|
| ราคาหรือจำนวนของรายการเดิมคลาดเคลื่อน | เหตุปรับมูลค่าและเงื่อนไขใบเพิ่มหนี้ |
| ลูกค้าสั่งงานใหม่แยกจากงานเดิม | ข้อตกลงใหม่และการออกเอกสารสำหรับรายการใหม่ |
| ชื่อหรือที่อยู่ผิด แต่มูลค่าไม่เปลี่ยน | วิธีแก้เอกสารที่ผิด ไม่ใช้ใบเพิ่มหนี้เพื่อแก้ชื่อ |
| คิดค่าปรับหรือเรียกค่าเสียหาย | ลักษณะเงินตามข้อเท็จจริง ไม่เหมารวมเป็นค่าบริการเพิ่ม |
คำสั่งกรมสรรพากร ป.80/2542 อธิบายเหตุที่ใช้ใบเพิ่มหนี้ได้ เช่น คำนวณราคาต่ำกว่าจริง หรือให้บริการเกินข้อตกลงในลักษณะที่เข้าเงื่อนไข จึงต้องอ่านสัญญาและเหตุการณ์ร่วมกัน อ่านแนวทางใบเพิ่มหนี้ของกรมสรรพากร
ชุดข้อมูลที่ควรพร้อมก่อนออกใบเพิ่มหนี้
จัดทำใบขอปรับยอดภายในหนึ่งรายการต่อหนึ่งเหตุการณ์ แล้วแนบหลักฐานให้ผู้อนุมัติและบัญชีเห็นข้อมูลตรงกัน
- คู่ค้าและใบกำกับภาษีเดิมที่เกี่ยวข้อง
- รายละเอียดข้อผิดพลาดหรือเหตุเพิ่มราคา พร้อมวันที่เกิดเหตุ
- มูลค่าเดิม มูลค่าที่ถูกต้อง ส่วนต่าง และภาษีส่วนต่าง
- ข้อตกลงหรือการยืนยันจากผู้รับผิดชอบงาน
- ผู้ตรวจ ผู้อนุมัติ และหลักฐานส่งเอกสารให้คู่ค้า
รายการบนใบเพิ่มหนี้ต้องครบตามมาตรา 86/9 รวมถึงชื่อเอกสาร เลขที่ วันที่ คู่ค้า และการอ้างอิงยอดเดิม ไม่ใช้รายการข้างต้นแทนแบบตรวจรายละเอียดตามกฎหมายทั้งหมด ตรวจรายการตามมาตรา 86/9
คำนวณส่วนต่างให้ตรวจกลับถึงบิลเดิมได้
สมมติรายการเดิมมีมูลค่าก่อน VAT 20,000 บาท แต่ตรวจสัญญาและรายการส่งมอบแล้วพบว่ามูลค่าที่ถูกต้องคือ 22,000 บาท ส่วนต่างมูลค่าคือ 2,000 บาท ไม่ใช่ออกเพิ่มอีก 22,000 บาท
หากรายการนี้อยู่ในกรณีที่ใช้อัตรา VAT 7% ภาษีส่วนต่างจะเป็น 140 บาท และยอดเพิ่มรวมเป็น 2,140 บาท ตัวเลขนี้ใช้แสดงวิธีคำนวณภายใต้สมมติฐานดังกล่าว ไม่ใช่ข้อสรุปว่าการเรียกเพิ่มทุกชนิดต้องเสีย VAT หรือออกใบเพิ่มหนี้ได้
เมื่อรับชำระ ให้จับคู่ยอดเพิ่มกับใบเพิ่มหนี้ และเก็บสถานะการชำระของใบเดิมแยกไว้ เพื่อไม่ให้ระบบติดตามลูกหนี้มองว่ายอดเดิมยังค้างหรือบันทึกรายได้ซ้ำ
ส่งเอกสารให้บัญชีทันรอบ ไม่รอให้เงินเข้า
มาตรา 86/9 กำหนดให้ออกในเดือนที่เกิดเหตุ และมีข้อยกเว้นกรณีจำเป็นที่ออกไม่ทันตามเงื่อนไขกฎหมาย ส่วนคำสั่ง ป.80/2542 แยกการลงรายงานของผู้ออกและผู้รับ จึงไม่ควรรวมวันที่เกิดเหตุ วันที่ออก วันที่ได้รับ และวันที่จ่ายเงินเป็นวันเดียวกันโดยอัตโนมัติ
ในทะเบียนติดตาม ควรมีช่องวันที่ทั้งสี่และผู้รับผิดชอบ หากพบเรื่องย้อนหลัง ให้แจ้งนักบัญชีพร้อมเอกสารจริงเพื่อตรวจผลต่อแบบภาษี ไม่แก้วันที่เพื่อให้ตรงรอบที่ต้องการ
สิ้นเดือนควรตรวจว่ารายการที่อนุมัติปรับยอดออกเอกสารแล้วหรือยัง คู่ค้าได้รับหรือไม่ และยอดในรายงานขายกับบัญชีลูกหนี้สอดคล้องกันหรือไม่
คำถามก่อนเรียกเก็บเงินเพิ่ม
ลูกค้าขอให้ออกบิลใหม่แทนใบเพิ่มหนี้ ทำตามได้เลยไหม?
ต้องตรวจเหตุการณ์จริงและเอกสารที่ออกไปแล้วก่อน ความสะดวกในการวางบิลไม่ควรทำให้รายการเดิมถูกบันทึกซ้ำหรือใช้เอกสารภาษีผิดประเภท
เปลี่ยนชื่อผู้ซื้อโดยเพิ่มยอดเล็กน้อยได้ไหม?
ไม่ควรสร้างเหตุเพิ่มยอดเพื่อแก้ข้อมูล ให้ประสานผู้เกี่ยวข้องแก้ตามขั้นตอนของเอกสารเดิมและรักษาหลักฐานการแก้ไข
ควรส่งอะไรให้ทีมบัญชีช่วยตรวจ?
ส่งสัญญาหรือคำสั่งซื้อ ใบเดิม รายละเอียดส่วนต่าง วันที่เกิดเหตุ และข้อโต้แย้งของคู่ค้า รวมถึงแจ้งว่าได้รับเงินเพิ่มแล้วหรือยัง
แหล่งข้อมูลอ้างอิง
ตัวเลขและสถานการณ์ใช้เพื่ออธิบายแนวคิด การดำเนินการจริงต้องตรวจข้อเท็จจริง เอกสาร และหลักเกณฑ์ที่ใช้กับกิจการนั้น