
งานที่ยอดขายสูงอาจไม่ช่วยให้ธุรกิจดีขึ้น หากส่วนลดแลกกับค่าแรงเพิ่ม งานเดิมที่ต้องเลื่อน หรือเงินจมหลายเดือน ก่อนตอบรับควรเปรียบเทียบผลของการรับและไม่รับงาน พร้อมตรวจความสามารถในการส่งมอบและเก็บเงิน
แยกคำถามให้ชัด: รับงานครั้งนี้ หรือเปลี่ยนราคาขายระยะยาว
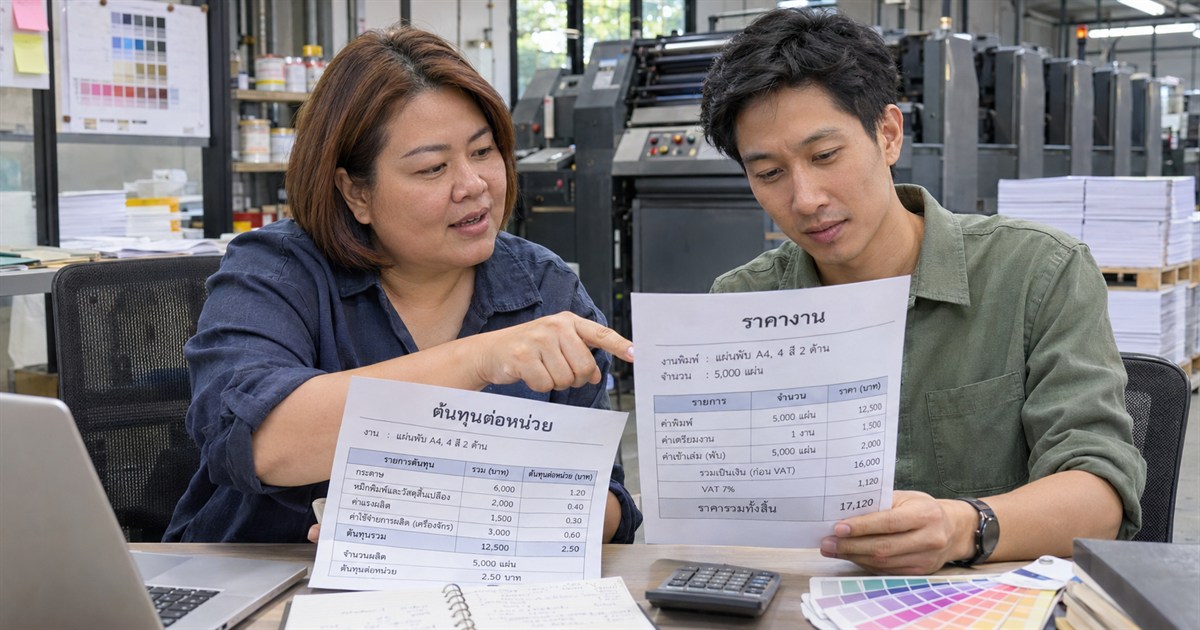
โรงพิมพ์ได้รับคำสั่งซื้อจำนวนมาก แต่ลูกค้าขอราคาต่ำกว่าราคาปกติ เจ้าของมองว่าเครื่องจักรยังว่างจึงน่าจะรับได้ ฝ่ายบัญชีกลับเห็นว่าราคาต่ำกว่าต้นทุนเฉลี่ยต่อชิ้น ทั้งสองมุมอาจมีเหตุผล แต่กำลังตอบคนละคำถาม
การรับงานพิเศษครั้งเดียวต้องดูรายรับและต้นทุนที่เปลี่ยนเพราะงานนั้น ส่วนการตั้งราคาประจำต้องดูความสามารถในการครอบคลุมต้นทุนทั้งหมดและผลตอบแทนระยะยาว หากนำต้นทุนเฉลี่ยมาใช้เพียงตัวเดียว อาจปฏิเสธงานที่ช่วยสร้างส่วนเกิน หรือรับราคาที่ใช้ต่อเนื่องแล้วไม่เลี้ยงกิจการ
เริ่มจากระบุจำนวนสินค้า วันส่งมอบ ระยะเครดิต เงื่อนไขแก้ไขงาน และราคานี้ใช้เฉพาะครั้งหรือผูกพันครั้งต่อไป เพื่อให้การวิเคราะห์ตอบคำถามเดียวกัน
ต้นทุนใดเปลี่ยนจริงเมื่อรับงาน
| รายการที่ตรวจ | คำถามก่อนใส่ตัวเลข | แนวทางวิเคราะห์ |
|---|---|---|
| วัตถุดิบและบรรจุภัณฑ์ | ต้องซื้อเพิ่มเท่าใด มีของเสียเท่าใด | รวมต้นทุนที่เกิดเพิ่มและเผื่อของเสียตามข้อมูล |
| ค่าแรงและเครื่องจักร | ต้องทำล่วงเวลาหรือจ้างช่วงหรือไม่ | แยกค่าใช้จ่ายเดิมกับส่วนที่เพิ่มเพราะงาน |
| ค่าเตรียมงานและขนส่ง | มีค่าบล็อก ทดสอบ หรือส่งด่วนหรือไม่ | รวมรายการเฉพาะงานแม้จ่ายเพียงครั้งเดียว |
| งานเดิมที่ถูกเบียด | ต้องเลื่อนหรือปฏิเสธงานอื่นหรือไม่ | ประเมินส่วนเกินที่เสียโอกาสจากงานเดิม |
ค่าเช่าโรงงานเดิมที่จ่ายเท่าเดิมอาจไม่เปลี่ยนในทางเลือกครั้งนี้ แต่ยังต้องมีรายได้รวมมาช่วยรับภาระในระยะยาว ขณะที่ค่าจ้างเพิ่มเป็นกะหรือค่าเช่าเครื่องพิเศษต้องรวมแม้จะไม่ได้แปรผันตรงกับจำนวนชิ้น อย่าจัดต้นทุนเป็นคงที่หรือผันแปรจากชื่อบัญชีอย่างเดียว ให้ดูพฤติกรรมต้นทุนในช่วงกำลังผลิตที่กำลังพิจารณา
ตัวอย่างรับงาน 1,000 ชิ้น ต้องเหลือเท่าไรจึงควรพิจารณาต่อ
สมมติราคาพิเศษชิ้นละ 85 บาท ต้นทุนที่เพิ่มตามจำนวนชิ้นละ 60 บาท และมีค่าเตรียมงานเพิ่ม 10,000 บาท รายรับคือ 85,000 บาท หักต้นทุนตามจำนวน 60,000 บาท เหลือ 25,000 บาท แล้วหักค่าเตรียมงาน เหลือผลส่วนเพิ่ม 15,000 บาท ก่อนรายการอื่นและภาษี ตัวเลขนี้เป็นกรณีสมมติเพื่อวิเคราะห์ ไม่ใช่กำไรสุทธิทั้งบริษัท
หากต้องสละงานเดิมที่ให้ส่วนเกิน 18,000 บาท การรับงานใหม่จะทำให้ผลรวมด้อยลง 3,000 บาทเมื่อเทียบกับการทำงานเดิม แม้งานใหม่จะดูเหลือเงิน 15,000 บาทก็ตาม ต้องใช้ส่วนเกินที่เสียไปจากงานเดิม ไม่ใช้ยอดขายที่เสียไปทั้งก้อน และไม่หักรายการเดียวกันซ้ำ
ถ้าเครื่องว่างจริง ไม่มีงานเดิมเสียโอกาส และไม่มีต้นทุนอื่นตกหล่น ผลส่วนเพิ่มเป็นบวกจึงเป็นเหตุผลให้พิจารณาต่อ แต่ยังไม่ใช่คำตอบสุดท้าย ต้องดูความเสี่ยงเครดิต คุณภาพ และผลต่อราคาลูกค้าเดิมด้วย
ส่วนลดเล็กน้อยอาจเพิ่มยอดที่ต้องขายเพื่อคุ้มทุนมากกว่าที่คิด
สมมติต้นทุนคงที่ต่อเดือน 120,000 บาท ราคาปกติชิ้นละ 100 บาท และต้นทุนผันแปรชิ้นละ 60 บาท จุดคุ้มทุนคือ 120,000 ÷ (100 − 60) = 3,000 ชิ้น หากลดราคาเหลือ 90 บาทโดยต้นทุนอื่นเท่าเดิม ต้องขาย 4,000 ชิ้นจึงคุ้มทุน หรือเพิ่มประมาณ 33.3% ทั้งที่ลดราคา 10%
การคำนวณนี้สมมติว่าขายสินค้าแบบเดียว ต้นทุนและกำลังผลิตอยู่ในช่วงเดิม หากยอดเพิ่มทำให้ต้องจ้างคนหรือเช่าพื้นที่เพิ่ม ต้องคำนวณใหม่ หลักแยกต้นทุนและสูตรจุดคุ้มทุนตรวจได้จาก สื่อความรู้ผู้ประกอบการของธนาคารแห่งประเทศไทย และ เครื่องคำนวณของธนาคารออมสิน
เตรียมข้อมูลให้ที่ปรึกษาช่วยทำตารางตัดสินใจ
- ใบเสนอราคา เงื่อนไขส่วนลด เครดิต และจำนวนขั้นต่ำ
- ต้นทุนวัตถุดิบ ค่าแรง ของเสีย และค่าขนส่งจากงานลักษณะเดียวกัน
- ตารางกำลังผลิตและงานที่รับไว้แล้วในช่วงส่งมอบ
- วันที่ต้องจ่ายเงินซื้อของ เทียบกับมัดจำและวันที่คาดว่าจะรับชำระ
- ข้อจำกัดที่เจ้าของยอมรับได้ เช่น วงเงินลูกหนี้และจำนวนรอบแก้ไข
ตกลงผลส่งมอบเป็นตารางเปรียบเทียบราคาหรือจำนวน 2–3 กรณี พร้อมสมมติฐานและเงื่อนไขที่ทำให้คำตอบเปลี่ยน ที่ปรึกษาบัญชีสามารถช่วยจัดข้อมูลให้เจ้าของตัดสินใจได้ โดยผู้บริหารยังเป็นผู้พิจารณาความสัมพันธ์กับลูกค้าและความพร้อมในการส่งงาน
คำถามก่อนอนุมัติราคาพิเศษ
ราคาสูงกว่าต้นทุนวัตถุดิบ แปลว่ารับได้เลยไหม?
ยังไม่พอ ต้องรวมค่าแรงเพิ่ม ค่าจัดเตรียม ขนส่ง งานแก้ไข และโอกาสที่เสียจากงานอื่นก่อน ไม่ควรใช้เฉพาะค่าวัตถุดิบเป็นราคาต่ำสุด
มีกำไรส่วนเพิ่ม แต่ต้องให้เครดิตนาน ควรดูอะไร?
ทำแผนเงินสดรายช่วง ตรวจเงินที่ต้องสำรองก่อนเก็บเงิน และต้นทุนเงินทุนที่เกี่ยวข้อง การรับงานที่ดูคุ้มอาจกระทบการจ่ายเงินเดือนหรือซื้อของให้งานเดิม
มีนักบัญชีอยู่แล้ว ขอคำปรึกษาเฉพาะการตั้งราคาได้ไหม?
ได้ โดยนำข้อมูลต้นทุนและโจทย์ราคามากำหนดขอบเขตร่วมกัน อาจเริ่มจากงานสำคัญหนึ่งรายการก่อน แล้วนำรูปแบบวิเคราะห์ไปใช้กับการอนุมัติส่วนลดครั้งต่อไป
แหล่งข้อมูลอ้างอิง
ตัวอย่างตัวเลขและขั้นตอนตรวจข้อมูลจัดทำเพื่ออธิบายแนวคิด ควรพิจารณาข้อเท็จจริงและมาตรฐานที่กิจการใช้ก่อนนำไปลงบัญชี


