เครื่องจักรใช้งานได้และมีสลิปโอนยังไม่พอสำหรับแฟ้มซื้อทรัพย์สิน ควรยืนยันว่าได้ซื้อจากใคร ผู้ขายมีสิทธิขายอะไร รับมอบเมื่อใด และจ่ายราคาใด โดยแยกหลักฐานซื้อออกจากสิทธิใช้ VAT และการหักรายจ่ายทันที
ก่อนจ่ายเงิน ตรวจทั้งตัวทรัพย์สินและสิทธิของผู้ขาย
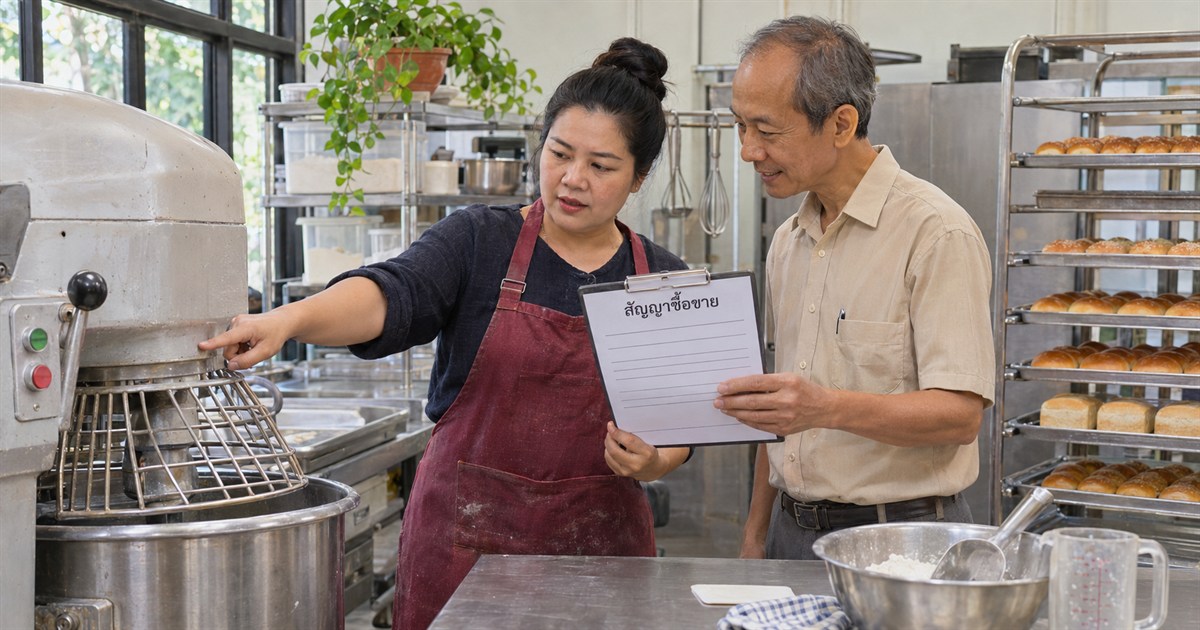
บริษัทเบเกอรีซื้อเครื่องผสมแป้งมือสองจากเจ้าของร้านที่ปิดกิจการ ได้ราคาคุ้มค่าและโอนเงินเรียบร้อย แต่หากเอกสารระบุเพียง “ค่าเครื่อง” ผู้ทำบัญชีอาจไม่รู้ว่าเป็นเครื่องใด รวมค่าขนส่งหรือไม่ และเริ่มใช้วันไหน
ขอข้อมูลรุ่น หมายเลขเครื่อง อุปกรณ์ที่รวมอยู่ สภาพ ข้อบกพร่องที่ทราบ และหลักฐานว่าผู้ขายเป็นเจ้าของหรือมีอำนาจขาย หากผู้รับเงินเป็นคนละคนกับผู้ขาย ให้ขอคำอธิบายและหลักฐานสิทธิรับเงินก่อนชำระ
กรณีเครื่องจักรจดทะเบียนหรือมีภาระผูกพัน ต้องตรวจการโอนและภาระนั้นเพิ่มเติม ไม่ถือว่าครอบครองเครื่องหรือมีใบเสร็จแล้วแปลว่าเคลียร์สิทธิทั้งหมด ดูแนวทางโอนกรรมสิทธิ์เครื่องจักรจากกรมโรงงานอุตสาหกรรม
แฟ้มซื้อทรัพย์สินควรมีเอกสารห้ากลุ่ม
| กลุ่มหลักฐาน | ข้อมูลที่ควรตรวจให้ตรงกัน |
|---|---|
| ผู้ขายและสิทธิขาย | ชื่อ ผู้ติดต่อ หลักฐานกรรมสิทธิ์หรืออำนาจขายตามกรณี |
| ข้อตกลงซื้อ | รายการเครื่อง ราคา เงื่อนไขจ่าย ขนส่งและรับประกัน |
| รับมอบ | วันรับ สภาพ หมายเลขเครื่อง อุปกรณ์และผลทดสอบ |
| ชำระเงิน | ใบรับเงินหรือหลักฐานรับชำระที่เชื่อมผู้ขายกับรายการซื้อ |
| เริ่มใช้ | สถานที่ติดตั้ง วันพร้อมใช้ ผู้ดูแลและรหัสทรัพย์สิน |
เก็บข้อมูลส่วนบุคคลของผู้ขายเท่าที่จำเป็นต่อการยืนยันและการทำบัญชี พร้อมจำกัดผู้เข้าถึง ไม่ส่งสำเนาเอกสารประจำตัวกระจายอยู่ในทุกกลุ่มสนทนา
ผู้ขายเป็นบุคคลธรรมดา ไม่ได้บอกสถานะ VAT ทั้งหมด
บุคคลธรรมดาอาจเป็นผู้ประกอบการจดทะเบียน VAT หรือไม่ก็ได้ จึงควรตรวจสถานะและลักษณะการขายจริง ไม่สรุปจากการที่ผู้ขายไม่ได้เป็นบริษัท
ถ้าผู้ขายไม่มีสิทธิออกใบกำกับภาษี ผู้ซื้อไม่ควรจัดทำใบกำกับภาษีขึ้นเองเพื่อสร้างภาษีซื้อ ส่วนการมีเอกสารรับเงินยังช่วยพิสูจน์รายการซื้อได้ แต่ต้องตรวจข้อมูลและเงื่อนไขอื่นประกอบ ดูข้อจำกัดการออกเอกสาร VAT ตามมาตรา 86/13
หากยอดรวมมีค่าติดตั้ง ซ่อม ขนส่ง หรือบริการอื่น ให้แจกแจงข้อตกลงจริงแล้วให้นักบัญชีตรวจภาษีหัก ณ ที่จ่ายตามลักษณะรายการ ไม่ใช้คำว่า “ซื้อของมือสอง” ตัดสินทั้งสัญญา
จ่ายเงินซื้อแล้ว ไม่จำเป็นต้องเป็นค่าใช้จ่ายทั้งหมดทันที
ทรัพย์สินที่ซื้อมาใช้ต่อเนื่องต้องให้ผู้ทำบัญชีพิจารณาการรับรู้ต้นทุนและค่าเสื่อมตามมาตรฐานและนโยบายที่ใช้ พร้อมตรวจหลักเกณฑ์ภาษีแยกกัน หลักฐานรับเงินครบไม่ได้ทำให้รายจ่ายลงทุนกลายเป็นรายจ่ายหักได้ทันที อ่านเรื่องรายจ่ายลงทุนตามมาตรา 65 ตรี
สมมติราคาเครื่อง 80,000 บาท ค่าขนส่ง 3,000 บาท และค่าติดตั้ง 5,000 บาท ควรส่งเอกสารทั้งสามรายการพร้อมวันที่เครื่องพร้อมใช้งาน ไม่ส่งเฉพาะยอดโอนซื้อเครื่องแล้วปล่อยข้อมูลส่วนอื่นกระจัดกระจาย
ยอดรวมเอกสาร 88,000 บาทเป็นจุดเริ่มต้นในการตรวจต้นทุน ไม่ใช่ข้อสรุปทางบัญชีทุกกรณี ต้องพิจารณาภาษีที่ขอคืนได้ ลักษณะค่าบริการ และรายจ่ายที่เกิดก่อนหรือหลังเครื่องพร้อมใช้งานด้วย
รับมอบแล้วเชื่อมเข้าทะเบียนทรัพย์สิน
ติดรหัสทรัพย์สินและถ่ายภาพสภาพเมื่อรับ พร้อมระบุสถานที่ตั้งและผู้ดูแล เชื่อมรหัสนั้นกับสัญญาซื้อขาย หลักฐานจ่าย และรายงานทดสอบ เพื่อให้ค้นแฟ้มได้เมื่อซ่อม ย้าย ขาย หรือเลิกใช้
หากเครื่องอยู่ระหว่างซ่อมหรือติดตั้ง ให้แจ้งสถานะจริงและวันที่เปลี่ยนสถานะ ไม่ใช้วันที่จ่ายเงินเป็นวันเริ่มใช้งานโดยไม่มีข้อมูลรองรับ
สำหรับเครื่องจักรที่จดทะเบียนแล้ว กรมโรงงานอุตสาหกรรมมีขั้นตอนและหลักฐานโอนโดยเฉพาะ รวมถึงกรณีติดจำนอง ไม่ได้หมายความว่าอุปกรณ์มือสองทุกชิ้นต้องเข้ากระบวนการเดียวกัน ให้ตรวจประเภทและสถานะก่อนซื้อ
คำถามเมื่อซื้ออุปกรณ์มือสอง
มีสลิปโอนให้ผู้ขายแล้ว ยังต้องขอเอกสารรับเงินไหม?
ควรจัดหลักฐานให้เห็นผู้รับ รายการ ราคาและข้อตกลงครบ สลิปเพียงอย่างเดียวอาจไม่บอกว่าเงินนั้นเป็นค่าทรัพย์สิน เงินมัดจำ หรือรายการอื่น
ซื้อจากกรรมการบริษัท ใช้ขั้นตอนง่ายกว่าซื้อจากคนอื่นได้ไหม?
ควรมีหลักฐานการเป็นเจ้าของ ราคาที่อธิบายได้ การอนุมัติและการส่งมอบเช่นกัน พร้อมให้ผู้ดูแลตรวจประเด็นบุคคลที่เกี่ยวข้อง ไม่ย้ายทรัพย์สินเข้าบริษัทเพียงด้วยการลงตัวเลข
ผู้ขายไม่มีเอกสารเดิมเลย ควรทำอย่างไร?
รวบรวมข้อมูลที่ตรวจสอบได้และประเมินสิทธิขายก่อนจ่าย หากยังยืนยันตัวทรัพย์สินหรือเจ้าของไม่ได้ ควรคลี่คลายข้อสงสัยก่อนดำเนินการ ไม่สร้างเอกสารย้อนหลังที่ไม่ตรงข้อเท็จจริง
แหล่งข้อมูลอ้างอิง
- กรมโรงงานอุตสาหกรรม: การโอนกรรมสิทธิ์เครื่องจักร
- กรมสรรพากร: มาตรา 86 และสิทธิออกเอกสาร VAT
- กรมสรรพากร: รายจ่ายต้องห้ามและรายจ่ายลงทุน
ตัวเลขและสถานการณ์ใช้เพื่ออธิบายแนวคิด การดำเนินการจริงต้องตรวจข้อเท็จจริง เอกสาร และหลักเกณฑ์ที่ใช้กับกิจการนั้น