
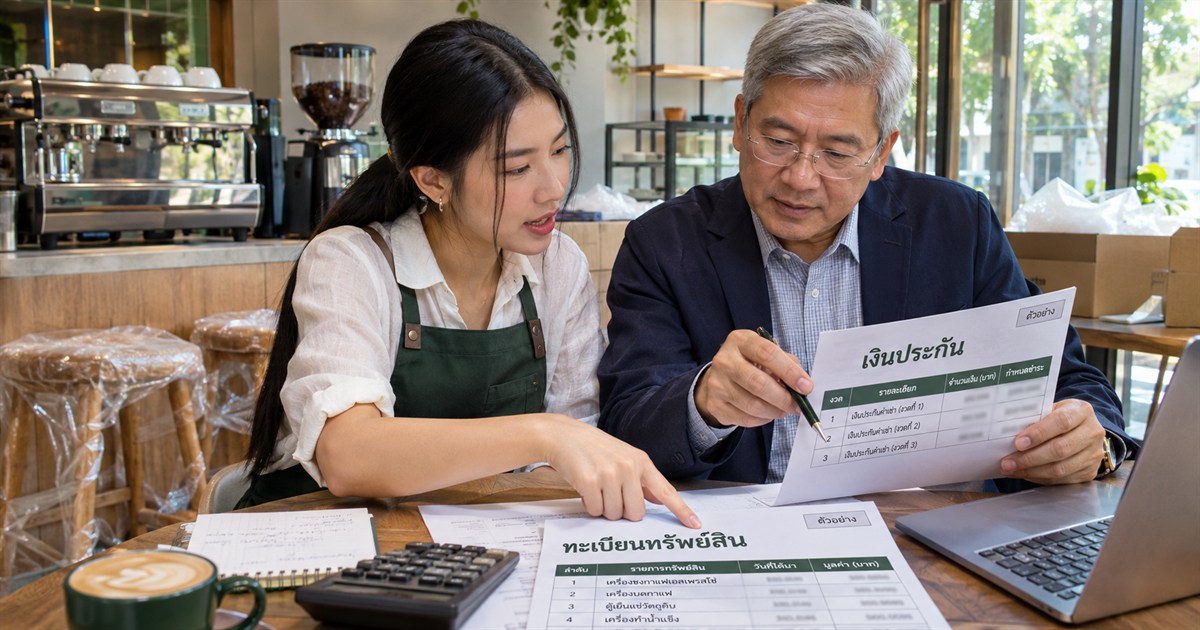
ประเด็นสำคัญ: เงินออกจากบัญชีบริษัทไม่ได้เป็นค่าใช้จ่ายทันทีทุกรายการ ช่วงเตรียมเปิดกิจการควรแยกอุปกรณ์ ค่าเช่าตามช่วงใช้บริการ และเงินประกันที่มีสิทธิเรียกคืน พร้อมหลักฐานว่าใครซื้อ ใครเป็นเจ้าของ และเริ่มใช้งานเมื่อไร
จ่ายเงินก้อนเดียว แต่ได้สิทธิและทรัพย์สินคนละประเภท
บริษัทใหม่อาจจ่ายค่าตกแต่ง ซื้อเครื่องชงกาแฟ วางเงินประกัน และจ่ายค่าเช่าล่วงหน้าในสัปดาห์เดียวกัน หากส่งเพียงสลิปให้ลงเป็น “ค่าเปิดร้าน” ก้อนเดียว เจ้าของจะมองไม่เห็นว่าเงินส่วนใดใช้ไปแล้ว ส่วนใดเป็นอุปกรณ์ และส่วนใดยังมีสิทธิได้รับคืน
บทความนี้เน้นรายการหลังจดทะเบียนบริษัทในช่วงเตรียมเปิดดำเนินงาน ส่วนรายการก่อนจดทะเบียนหรือซื้อในชื่อบุคคลควรแยกให้ตรวจข้อเท็จจริงต่างหาก ไม่ถือว่าโอนเงินคืนผู้ก่อตั้งแล้วจะกลายเป็นรายจ่ายบริษัทโดยอัตโนมัติ
เริ่มจากจับคู่เอกสารซื้อ สัญญา หลักฐานจ่าย และหลักฐานรับของเข้าด้วยกัน แล้วตั้งคำถามว่า บริษัทได้รับอะไรและใช้ประโยชน์ในช่วงใด ก่อนเลือกหมวดบัญชี
แยกสี่กลุ่มก่อนส่งให้นักบัญชี
| กลุ่มรายการ | ข้อมูลที่ควรตรวจ |
|---|---|
| อุปกรณ์ใช้งานหลายงวด | ชนิดของทรัพย์สิน ผู้เป็นเจ้าของ วันที่รับมอบและพร้อมใช้ |
| ค่าเช่าหรือบริการจ่ายล่วงหน้า | ช่วงเวลาตามสัญญา วันที่เริ่มได้รับบริการ และงวดที่ครอบคลุม |
| เงินประกันที่เรียกคืนได้ | เงื่อนไขคืนเงิน ระยะเวลา และเหตุที่ผู้รับมีสิทธิหัก |
| รายจ่ายของงวด | บริการหรือประโยชน์ที่ได้รับจริง ความเกี่ยวข้องกับกิจการ และเอกสาร |
คำว่า “มัดจำ” บนสลิปยังไม่บอกประเภทบัญชีครบถ้วน เงินประกันความเสียหายที่คืนได้ต่างจากเงินจ่ายล่วงหน้าที่นำไปหักราคาสินค้า ควรแนบหน้าสัญญาที่อธิบายการใช้และการคืนเงินด้วย
ค่าตกแต่งต้องดูรายละเอียดงานและสิทธิในสถานที่ ไม่ใช้ชื่อบิลเป็นคำตอบว่าต้องเป็นค่าใช้จ่ายทั้งหมดหรือสินทรัพย์ทั้งหมด
ตัวอย่างเงินออก 240,000 บาท ไม่เท่ากับค่าใช้จ่าย 240,000 บาท
| รายการ | เงินจ่าย | ประเด็นที่ส่งให้นักบัญชีพิจารณา |
|---|---|---|
| ซื้ออุปกรณ์พร้อมใช้ | 120,000 บาท | ตรวจเกณฑ์รับรู้สินทรัพย์และทะเบียนอุปกรณ์ |
| ค่าเช่า 3 เดือน เดือนละ 20,000 บาท | 60,000 บาท | จัดสรรตามช่วงสิทธิใช้สถานที่ |
| เงินประกันเช่าที่มีสิทธิได้รับคืน | 60,000 บาท | ติดตามสิทธิเรียกคืนตามสัญญา |
หากเดือนแรกใช้พื้นที่ครบหนึ่งเดือนตามสัญญา ค่าเช่าของเดือนนั้นในตัวอย่างคือ 20,000 บาท ส่วน 40,000 บาทเป็นช่วงถัดไป ขณะที่เงินประกัน 60,000 บาทต้องติดตามแยกจากค่าเช่า อุปกรณ์อาจมีค่าเสื่อมราคาที่ต้องคำนวณเพิ่มเติม
จึงยังสรุปกำไรขาดทุนจากตารางเงินออกนี้ไม่ได้ ตัวอย่างมีไว้แสดงความต่างระหว่างการจ่ายเงินกับประเภทและช่วงเวลาบันทึก ไม่ใช่รายการบันทึกบัญชีสำเร็จรูปสำหรับทุกสัญญา
ทะเบียนอุปกรณ์ควรเริ่มตั้งแต่รับของ
จัดรายการอุปกรณ์แต่ละชิ้นหรือแต่ละชุดที่ติดตามได้ ระบุเลขอ้างอิงใบซื้อ สถานที่ใช้ ผู้ดูแล วันที่รับมอบ สภาพ และวันที่พร้อมใช้จริง แนบรูปหรือหมายเลขเครื่องเมื่อมี เพื่อให้ตามของเจอเมื่อย้าย ซ่อม หรือเลิกใช้
TFRS for NPAEs บทที่ 10 กำหนดหลักเกณฑ์เกี่ยวกับการรับรู้และค่าเสื่อมราคาของที่ดิน อาคารและอุปกรณ์ กิจการที่ใช้มาตรฐานนี้จึงต้องพิจารณาอายุประโยชน์และความพร้อมใช้งาน ไม่รอวันขายครั้งแรกเพียงอย่างเดียว
ให้นักบัญชีกำหนดนโยบายการจัดประเภทตามมาตรฐานและสาระสำคัญของกิจการ หลีกเลี่ยงการใช้ราคาขั้นต่ำที่ได้ยินจากร้านอื่นโดยไม่ตรวจนโยบายของบริษัทตนเอง
การลงบัญชีกับสิทธิหักภาษีต้องตรวจแยกกัน
มาตรา 65 ตรี ระบุข้อจำกัดของรายจ่ายทางภาษี เช่น รายจ่ายส่วนตัวและรายจ่ายที่มีลักษณะเป็นการลงทุน การมีใบเสร็จหรือมีเงินโอนอย่างเดียวจึงไม่พอให้สรุปว่าหักเป็นรายจ่ายภาษีได้เต็มจำนวนทันที
- ตรวจชื่อผู้ซื้อ ผู้รับเงิน วันที่ รายการ และความเกี่ยวข้องกับธุรกิจ
- แยกรายการก่อนจดทะเบียน รายการซื้อในชื่อบุคคล และรายการที่ยังขาดหลักฐาน
- เก็บสัญญา ใบสั่งซื้อ ใบส่งมอบ และเอกสารจ่ายเงินไว้ร่วมกัน
- เมื่อข้อมูลเอกสารผิด ให้ติดต่อผู้ออกแก้ตามข้อเท็จจริง ไม่แก้ภาพหรือเปลี่ยนชื่อเอง
สิทธิภาษีซื้อและหน้าที่หัก ณ ที่จ่ายต้องพิจารณาอีกส่วนตามสถานะและประเภทรายการ ไม่รวมอยู่ในข้อสรุปเรื่องค่าใช้จ่ายทางบัญชี
ส่งรายการตั้งต้นให้ทีมบัญชีก่อนเอกสารกระจาย
ทำตารางสรุปเงินที่จ่ายแล้ว เงินที่ยังต้องจ่าย และเอกสารที่ยังรอ โดยแยกอุปกรณ์ ค่าเช่า เงินประกัน และค่าเตรียมงาน พร้อมแจ้งวันจดทะเบียนและแผนเปิดดำเนินงาน ข้อมูลนี้ช่วยให้ประเมินงานบัญชีตั้งต้นได้ตรงกับบริษัทจริง
Greenpro KSP ให้บริการบัญชีและภาษีสำหรับบริษัทเปิดใหม่ สามารถแจ้งความต้องการเรื่องการจัดประเภทเอกสารตั้งต้นและทะเบียนทรัพย์สินให้ทีมประเมินขอบเขตก่อนเริ่มงาน เพื่อให้ข้อมูลเดือนแรกต่อเนื่องไปถึงการปิดงบ
เอกสารยังไม่ครบ ควรรอส่งพร้อมกันหรือไม่?
ควรส่งรายการที่มีพร้อมทะเบียนสิ่งที่ขาด และกำหนดผู้ติดตามแต่ละใบ ไม่ปล่อยเงินประกันหรืออุปกรณ์หลุดจากการติดตามเพียงเพราะเอกสารบางส่วนยังไม่มา
แหล่งอ้างอิงและขอบเขตข้อมูล
- TFRS for NPAEs (ปรับปรุง 2565) บทที่ 10 ที่ดิน อาคารและอุปกรณ์ — สภาวิชาชีพบัญชี
- ประมวลรัษฎากร มาตรา 65 ตรี — กรมสรรพากร
แหล่งอ้างอิงรองรับหลักการที่ระบุในเนื้อหา ส่วนเช็กลิสต์และขั้นตอนจัดงานเป็นแนวทางเพื่อเตรียมข้อมูล ตัวอย่างตัวเลขเป็นสถานการณ์สมมติ ไม่ใช่ผลลัพธ์ของลูกค้า ควรตรวจรายการจริง มาตรฐานบัญชี สัญญา สถานะภาษี และหลักเกณฑ์ที่ใช้กับกิจการก่อนดำเนินการ
อ่านต่อเพื่อเริ่มบัญชีบริษัทอย่างเป็นระบบ
จ่ายเงินเตรียมเปิดบริษัทหลายก้อน แต่ยังไม่รู้ต้องแยกอย่างไร?
ส่งสรุปรายการซื้อ สัญญาเช่า และสถานะเอกสารให้ Greenpro KSP ประเมินบริการรับทำบัญชีบริษัทเปิดใหม่ เพื่อเริ่มจัดบัญชีจากหลักฐานที่ตรวจสอบได้และวางรอบดูแลต่อเนื่อง
คุยกับผู้เชี่ยวชาญของเราได้เลย แจ้งประเภทธุรกิจ วันที่จดทะเบียน สถานะเอกสาร และเดือนที่ต้องการเริ่มดูแล ทีมงานจะประเมินขอบเขตและเสนอค่าบริการก่อนเริ่มงาน


