
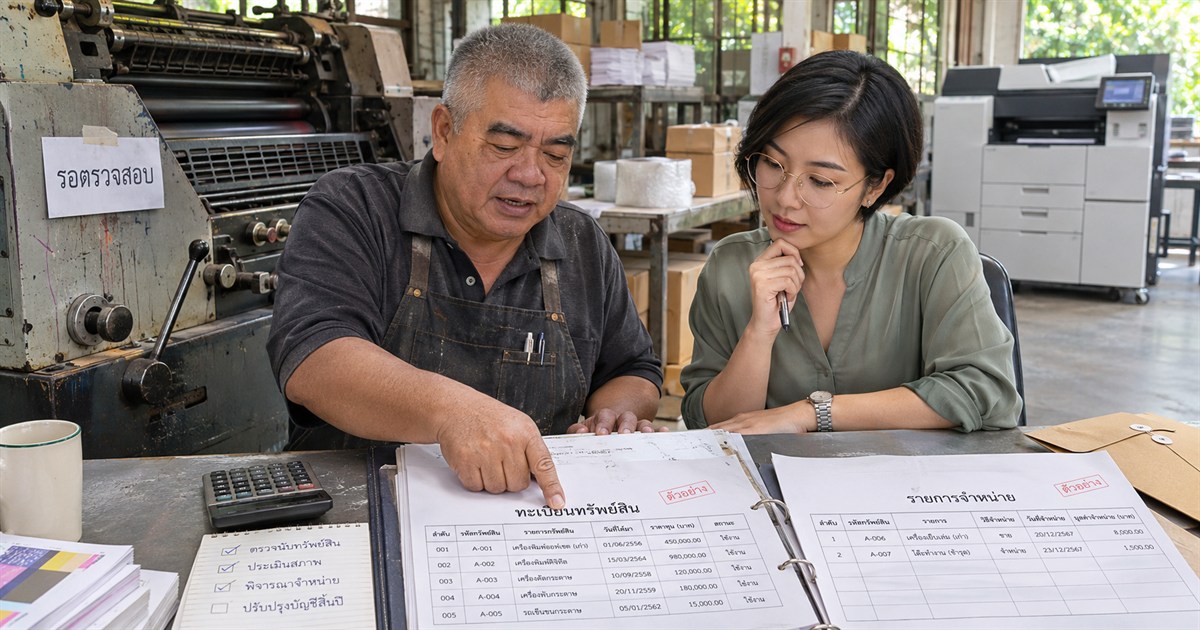
ประเด็นสำคัญ: ทะเบียนทรัพย์สินต้องสะท้อนสิ่งที่มีและสถานะจริง การหยุดใช้ชั่วคราว การขาย และการชำรุดถาวรเป็นคนละเหตุ จึงควรตรวจหลักฐานก่อนปรับมูลค่า ค่าเสื่อมราคา หรือเลิกรับรู้รายการ และพิจารณาภาษีแยกกัน
เลิกใช้ในภาษาหน้างาน อาจหมายถึงหลายสถานะ
เจ้าของโรงพิมพ์อาจบอกว่าเครื่องเก่า “เลิกใช้แล้ว” แต่ในความจริงเครื่องอาจยังสำรองใช้งาน รอซ่อม รอขาย หรือถูกขายไปแล้วโดยเอกสารไม่ถึงทีมบัญชี แต่ละกรณีไม่ควรถูกปรับยอดเหมือนกันทั้งหมด
ก่อนปิดงบให้ตรวจสถานที่ ผู้ดูแล สภาพ วันเปลี่ยนสถานะ และแผนใช้ประโยชน์ของสินทรัพย์ที่มีมูลค่าสำคัญ ถ้าหาไม่พบ ให้ตรวจการย้ายหรือส่งซ่อมก่อนสรุปว่าสูญหาย
เริ่มจากทะเบียนทรัพย์สินฉบับปัจจุบัน เทียบกับบัญชีและของจริง เก็บรายการที่ไม่ตรงเป็นตารางติดตาม ไม่ลบออกจากทะเบียนเพียงเพื่อให้จำนวนตรงกับสิ่งที่เห็นวันนั้น
แยกสถานะเพื่อให้นักบัญชีตรวจตามเหตุที่เกิด
| สถานะ | หลักฐานหรือคำถามเพิ่ม |
|---|---|
| ยังใช้งานแต่ค่าเสื่อมครบแล้ว | ยังมีอยู่ที่ใด ใช้งานจริงอย่างไร และทะเบียนครบหรือไม่ |
| พักใช้หรือรอซ่อม | เหตุที่หยุด ระยะเวลา และแผนกลับมาใช้งาน |
| ชำรุดจนใช้ไม่ได้ | รายงานช่าง สภาพ และประโยชน์ที่ยังอาจได้รับ |
| ขายหรือส่งมอบแล้ว | ผู้ซื้อ วันที่ขาย เอกสารส่งมอบและเงินรับ |
| หาไม่พบหรือสูญหาย | ประวัติเคลื่อนย้าย รายงานเหตุ และประกันที่เกี่ยวข้อง |
การคิดค่าเสื่อมครบไม่ได้ทำให้ทรัพย์สินหายไปจากกิจการ ส่วนการพักใช้ก็ไม่ใช่เหตุให้ลบทิ้งจากบัญชีโดยอัตโนมัติ ให้ผู้ทำบัญชีตรวจมาตรฐาน วิธีคิดค่าเสื่อม และเหตุการณ์จริงก่อนตัดสินใจ
ตัวอย่างขายเครื่องเก่าแล้วมีผลต่างจากมูลค่าตามบัญชี
สมมติเครื่องจักรมีราคาทุน 200,000 บาท ค่าเสื่อมสะสมถึงวันที่จำหน่าย 150,000 บาท และไม่มีรายการลดมูลค่าอื่น มูลค่าตามบัญชีก่อนขายจึงเท่ากับ 50,000 บาท หากขายได้สุทธิ 30,000 บาท จะมีผลขาดทุนจากการจำหน่ายตามตัวอย่าง 20,000 บาท
| รายการ | จำนวน |
|---|---|
| ราคาทุน | 200,000 บาท |
| หักค่าเสื่อมสะสมถึงวันขาย | 150,000 บาท |
| มูลค่าตามบัญชี | 50,000 บาท |
| สิ่งตอบแทนสุทธิจากการขาย | 30,000 บาท |
| ผลต่างขาดทุน | 20,000 บาท |
ต้องตรวจว่าค่าเสื่อมคำนวณถึงวันที่ถูกต้องและเงินรับตรงกับสัญญาจริง การมีเงินโอน 30,000 บาทอย่างเดียวไม่ตอบว่าเป็นการขายเครื่องใดหรือบริษัทได้ส่งมอบแล้วหรือยัง
TFRS for NPAEs บทที่ 10 มีหลักเกณฑ์เลิกรับรู้และคำนวณผลต่างจากการจำหน่ายสินทรัพย์ ตัวอย่างนี้จึงต้องใช้ร่วมกับข้อมูลและมาตรฐานที่กิจการใช้ ไม่ใช่แบบบันทึกสำหรับทุกเหตุการณ์
ชำรุดทางกายภาพ ไม่เท่ากับหักภาษีได้ทั้งก้อน
คำสั่งกรมสรรพากร ป.58/2538 แยกกรณีทรัพย์สินชำรุดออกจากกรณีทำลายหรือขาย จึงไม่ควรนำมูลค่าคงเหลือทั้งหมดไปหักเป็นรายจ่ายภาษีเพียงเพราะเลิกใช้งานแล้ว
ให้ตรวจการขาย การทำลาย การสูญหาย และการชดใช้จากประกันตามข้อเท็จจริง พร้อมเงื่อนไขและหลักฐานของแต่ละกรณี ผลทางบัญชีกับภาษีอาจต่างกัน ต้องมีตารางอธิบายส่วนต่างก่อนคำนวณภาษีประจำปี
หากยังไม่ได้ดำเนินการขายหรือทำลาย ให้แจ้งทีมบัญชีก่อนจัดการเพื่อเตรียมเอกสารที่เหมาะสม ไม่ทิ้งทรัพย์สินก่อนแล้วสร้างหลักฐานย้อนหลัง
แฟ้มทรัพย์สินที่เปลี่ยนสถานะควรเชื่อมครบหนึ่งรายการ
- เลขทะเบียนทรัพย์สินและเอกสารซื้อที่ระบุได้ว่าเป็นชิ้นเดียวกัน
- รายงานสภาพ ภาพประกอบ และวันที่ตรวจ พร้อมผู้รับผิดชอบ
- เอกสารอนุมัติหรือข้อตกลงขาย ทำลาย ส่งซ่อม หรือเคลื่อนย้ายตามจริง
- หลักฐานส่งมอบ รับเงิน หรือผลดำเนินการที่เกี่ยวข้อง
- รายละเอียดราคาทุน ค่าเสื่อมสะสม และรายการปรับที่เคยบันทึก
หลังปรับแล้วให้เทียบยอดยกมา ซื้อเพิ่ม จำหน่าย และยอดปลายปีระหว่างทะเบียนกับบัญชี หากมีผลต่างให้ระบุว่าเกิดจากชิ้นใด ไม่ใช้ยอดปรับรวมที่ไม่สามารถตามกลับได้
ให้ทีมปิดงบเห็นทรัพย์สินผิดปกติตั้งแต่ต้น
ส่งทะเบียนสินทรัพย์และตารางค่าเสื่อม พร้อมรายการที่หยุดใช้ ขาย สูญหาย หรือยังตรวจไม่พบ แยกเหตุการณ์ที่เกิดก่อนและหลังวันสิ้นรอบบัญชี เพื่อให้ประเมินงานตรวจปรับปรุงได้ตรงจุด
Greenpro KSP รับปิดงบการเงินและตรวจทานข้อมูลสินทรัพย์ตามขอบเขตที่ตกลง พร้อมพิจารณาประเด็นภาษีที่เกี่ยวข้อง แจ้งความพร้อมของทะเบียนและหลักฐานก่อนเสนอราคา โดยไม่ต้องรอรวบรวมครบทุกชิ้นจึงเริ่มปรึกษา
เหลือมูลค่าในบัญชีเพียงเล็กน้อย ต้องเก็บทะเบียนไหม?
หากทรัพย์สินยังมีอยู่หรือยังมีสิทธิและภาระเกี่ยวข้อง ควรติดตามให้ตรวจสอบได้ มูลค่าน้อยไม่ได้ทดแทนข้อเท็จจริงเรื่องการเป็นเจ้าของและการใช้ประโยชน์
แหล่งอ้างอิงและขอบเขตข้อมูล
แหล่งอ้างอิงรองรับหลักการที่ระบุในเนื้อหา เช็กลิสต์เป็นแนวทางเตรียมงานและตัวอย่างตัวเลขเป็นสถานการณ์สมมติ ไม่ใช่ผลลัพธ์ของลูกค้า การปรับบัญชีและภาษีต้องพิจารณาหลักฐาน มาตรฐานที่กิจการใช้ ความมีสาระสำคัญ และหลักเกณฑ์ที่ใช้กับรอบบัญชีจริง
อ่านต่อเพื่อเตรียมปิดงบการเงิน
ทะเบียนยังมีเครื่องเก่า ทั้งที่เลิกใช้หรือขายไปแล้ว?
ส่งทะเบียนทรัพย์สินและรายการเปลี่ยนสถานะให้ Greenpro KSP ประเมินงานรับปิดงบการเงิน เพื่อเชื่อมของจริง เอกสาร และยอดบัญชีก่อนสรุปงบประจำปี
คุยกับผู้เชี่ยวชาญของเราได้เลย แจ้งประเภทธุรกิจ วันสิ้นรอบบัญชี และข้อมูลที่มี ทีมงานจะประเมินขอบเขตและค่าบริการก่อนเริ่มงาน โดยแยกงานจัดทำงบ สอบบัญชี ภาษี และการนำส่งให้ชัดเจน


