
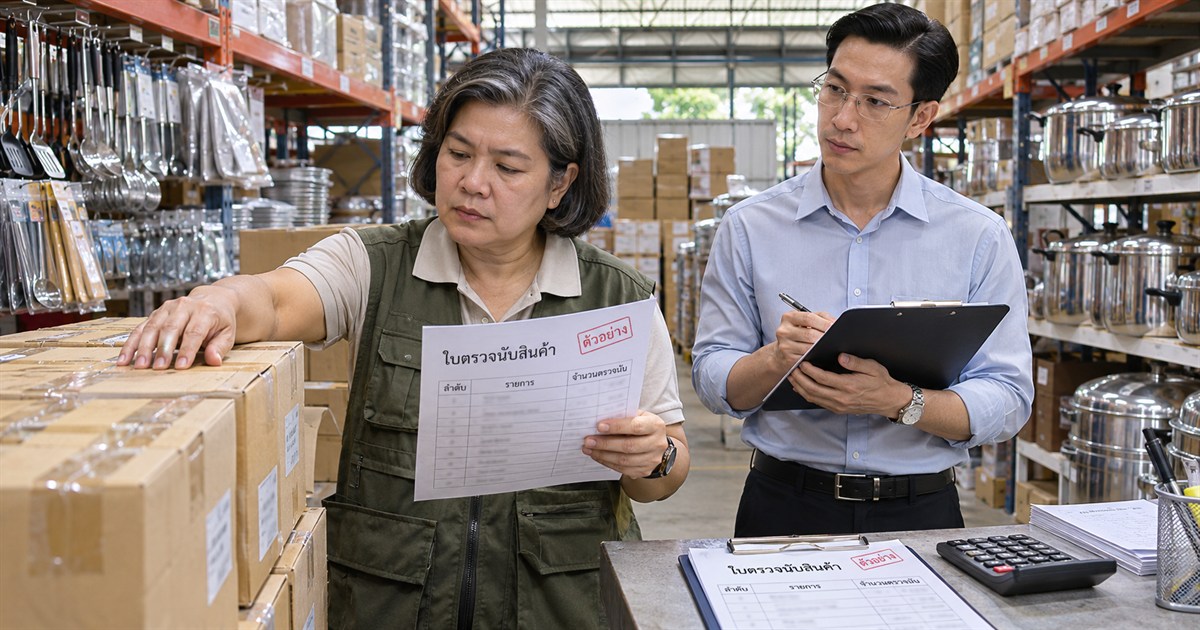
ประเด็นสำคัญ: กิจการเป็นผู้จัดและรับผิดชอบการนับสินค้า ส่วนผู้สอบบัญชีประเมินและทดสอบหลักฐานตามแผนตรวจสอบ การแจ้งกำหนดนับล่วงหน้าช่วยให้พิจารณาสถานที่และวิธีตรวจได้ทันก่อนหลักฐานบางส่วนเปลี่ยนไป
ผู้สอบบัญชีมานับแทนบริษัทหรือมาสังเกตการณ์?
เมื่อบริษัทมีสินค้าหลายชั้นวาง หลายคลัง หรือฝากไว้กับผู้ให้บริการภายนอก การส่งเพียงไฟล์สรุปยอดสิ้นปีอาจยังไม่ตอบว่าสินค้ามีอยู่จริงและมีสภาพอย่างไร เจ้าของกิจการจึงควรคุยเรื่องวันนับกับผู้สอบบัญชีตั้งแต่ก่อนนัดทีมคลัง
TSA 501 ย่อหน้า 4–8 กล่าวถึงหลักฐานความมีอยู่จริงและสภาพของสินค้าคงเหลือที่มีสาระสำคัญ รวมถึงการเข้าสังเกตการณ์และทดสอบการนับ การตรวจรายการสุดท้าย และกรณีนับคนละวันกับวันที่ในงบการเงิน
ฝ่ายบริหารยังเป็นผู้รับผิดชอบแผนการนับ บุคลากร ใบนับ และบัญชีสินค้า การที่ผู้สอบบัญชีอยู่ในคลังไม่ได้หมายความว่าจะนับสินค้าทุกชิ้นแทนพนักงาน หรือรับรองว่าระบบคลังไม่มีความผิดพลาดทุกประเภท
ข้อมูลที่ควรแจ้งก่อนกำหนดวันนับ
| ข้อมูล | ตัวอย่างที่ควรแจ้ง |
|---|---|
| วันและสถานที่ | วันสิ้นรอบบัญชี วันนับที่เสนอ รายชื่อคลังและสาขา |
| ลักษณะสินค้า | สินค้าชิ้นเล็ก สินค้าขนาดใหญ่ วัตถุดิบ งานระหว่างทำ หรือของต้องควบคุมอุณหภูมิ |
| กรรมสิทธิ์และผู้เก็บรักษา | ของฝากขาย ของลูกค้าที่รับฝาก และของบริษัทที่เก็บกับบุคคลอื่น |
| การทำงานระหว่างนับ | คลังหยุดรับส่งได้หรือไม่ และจะบันทึกรายการเคลื่อนไหวอย่างไร |
| สภาพและความปลอดภัย | พื้นที่เข้าถึงยาก สินค้าอันตราย อุปกรณ์หรือการอนุญาตเข้าพื้นที่ |
ควรแจ้งเมื่อเริ่มวางแผน ไม่รอจนวันก่อนนับ ไม่มีจำนวนวันล่วงหน้าแบบเดียวที่เหมาะกับทุกกิจการ ผู้สอบบัญชีจะพิจารณาขอบเขตตามความเสี่ยงและความมีสาระสำคัญ จึงไม่ควรกำหนดแทนว่าตรวจเพียงคลังใหญ่แห่งเดียวก็เพียงพอ
จัดหน้างานให้ตรวจย้อนกลับได้
- แยกพื้นที่สินค้าของบริษัท ของผู้อื่น ของชำรุด และรายการที่ยังรอตรวจรับ พร้อมป้ายสถานะ
- ใช้รหัสและหน่วยนับเดียวกันทั้งใบนับกับระบบ เช่น กล่องละกี่ชิ้น เพื่อป้องกันผลต่างจากหน่วย
- ระบุผู้ตรวจนับ ผู้ตรวจทาน เวลา และเลขอ้างอิงใบนับ จัดการใบนับที่ยกเลิกให้ติดตามได้
- กำหนดวิธีหยุดหรือควบคุมรับเข้า จ่ายออก และย้ายคลังระหว่างนับ พร้อมเก็บเอกสารรายการสุดท้าย
- บันทึกผลนับจริงก่อนสอบสวนผลต่าง เก็บเหตุผลและการอนุมัติปรับยอดแยกจากใบนับต้นฉบับ
อย่าเติมจำนวนให้ตรงระบบก่อนส่งใบนับ และอย่าแก้วันที่นับย้อนหลัง เพราะผู้ตรวจต้องเข้าใจว่าข้อมูลใดมาจากการเห็นสินค้าจริงในวันใด ภาพถ่ายอาจช่วยอธิบายตำแหน่งหรือสภาพ แต่ไม่ใช่สิ่งที่กิจการเลือกใช้แทนวิธีตรวจทั้งหมดได้เอง
ถ้านับไม่ตรงวันสิ้นปี ต้องเชื่อมยอดอย่างไร?
ตัวอย่างสมมติ คลังนับวันที่ 28 ธันวาคมได้ 1,000 ชิ้น หลังนับจนถึงสิ้นวันที่ 31 ธันวาคมรับเข้า 120 ชิ้นและจ่ายออก 80 ชิ้น หากไม่มีรายการอื่น ปริมาณตามตารางเชื่อมยอดควรเป็น 1,040 ชิ้น
ตัวเลขนี้เป็นเพียงการตรวจความต่อเนื่องของจำนวน ต้องมีใบรับ ใบจ่าย การย้ายคลัง และช่วงเวลาที่ครบถ้วนรองรับ รวมทั้งตรวจว่ามีรายการนับซ้ำหรือสินค้าของผู้อื่นปนอยู่หรือไม่ การคำนวณได้ลงตัวไม่เท่ากับได้หลักฐานการสอบบัญชีครบแล้ว
ให้เก็บไฟล์ยอด ณ วันนับและ ณ วันสิ้นปีคนละชุด พร้อมทะเบียนความเคลื่อนไหวระหว่างสองวัน หากระบบเปิดแก้ย้อนหลัง ต้องเก็บรายการแก้และเหตุผลไว้ด้วย ส่วนต้นทุนและมูลค่าสินค้าเป็นประเด็นที่ต้องตรวจเพิ่มเติมจากจำนวน
นับไปแล้วโดยยังไม่ได้นัดผู้สอบบัญชี ควรทำอย่างไร?
แจ้งวันนับจริง สถานที่ที่นับ วิธีที่ใช้ และหลักฐานที่ยังมีแก่ผู้สอบบัญชีทันที พร้อมบอกว่าหลังนับมีการขายหรือย้ายสินค้ามากเพียงใด อย่าจัดทำเอกสารเสมือนมีผู้สอบบัญชีเข้าสังเกตการณ์ในวันเดิม
ผู้สอบบัญชีต้องพิจารณาวิธีตรวจที่เหมาะกับข้อเท็จจริง เช่น การตรวจในวันอื่นและรายการเคลื่อนไหวที่เชื่อมกลับ การมีเอกสารเพิ่มไม่ได้รับประกันว่าจะทดแทนหลักฐานที่ขาดได้เสมอ หากหลักฐานยังไม่เพียงพออาจกระทบรายงานตามมาตรฐานที่เกี่ยวข้อง
การป้องกันที่ทำได้ในปีถัดไปคือกำหนดผู้ประสานงานคนเดียว แจ้งทุกคลังที่มีสินค้า และยืนยันแผนกับผู้สอบบัญชีก่อนประกาศวันนับให้พนักงาน
คำถามที่พบบ่อยก่อนตรวจนับ
ต้องปิดคลังทั้งวันหรือไม่?
ขึ้นกับลักษณะงานและการควบคุมการเคลื่อนไหว หากหยุดไม่ได้ ให้เสนอวิธีแยกรายการระหว่างนับและหารือกับผู้สอบบัญชี ไม่ใช้วิธีรับส่งตามปกติโดยไม่มีบันทึกกำกับ
นับครบแล้วถือว่าตรวจสอบสินค้าจบหรือยัง?
ยังมีเรื่องกรรมสิทธิ์ ต้นทุน มูลค่า และการตัดรอบรายการที่อาจต้องตรวจด้วย ขอบเขตและหลักฐานแต่ละเรื่องต่างกัน
ผู้สอบบัญชีตรวจทุกชิ้นหรือไม่?
TSA 200 อธิบายงานตรวจสอบบนความเชื่อมั่นอย่างสมเหตุสมผล การทดสอบจึงไม่ได้เป็นคำรับรองว่าทุกรายการผ่านการตรวจทั้งหมด ควรสอบถามแผนและสิ่งที่กิจการต้องจัดเตรียมให้ชัด
แหล่งอ้างอิงและขอบเขตข้อมูล
เนื้อหานี้ให้ความรู้เบื้องต้น ตัวอย่างและเช็กลิสต์เป็นแนวทางเตรียมข้อมูล ไม่ใช่ข้อสรุปการตรวจสอบของกิจการใด ควรพิจารณาข้อเท็จจริง แม่บทบัญชี และมาตรฐานการสอบบัญชีที่มีผลกับรอบที่ตรวจสอบ โดยผู้สอบบัญชีใช้ดุลยพินิจและรักษาความเป็นอิสระตามข้อกำหนดวิชาชีพ
ความรู้ด้านการสอบบัญชีที่เกี่ยวข้อง
ช่องทางสอบถามข้อมูลเกี่ยวกับงานตรวจสอบบัญชี
หากต้องการสอบถามขั้นตอนหรือขอบเขตงาน สามารถติดต่อ Greenpro KSP โดยแจ้งประเภทธุรกิจ รอบบัญชี และประเด็นที่ต้องการหารือ การพิจารณารับงานและข้อสรุปการตรวจสอบขึ้นอยู่กับข้อเท็จจริง หลักฐาน และข้อกำหนดทางวิชาชีพ


