ไม่มีใบเสร็จไม่ได้แปลว่าควรละเลยรายการที่จ่ายจริง แต่การจัดทำเอกสารภายในเพียงใบเดียวก็ไม่ได้รับรองว่าจะหักรายจ่ายหรือใช้ VAT ได้ ต้องพิสูจน์เหตุของรายการ ผู้รับเงิน และการจ่าย พร้อมตรวจเงื่อนไขภาษีแยกกัน
เริ่มจากหาสาเหตุที่ไม่มีเอกสารจากผู้รับเงิน
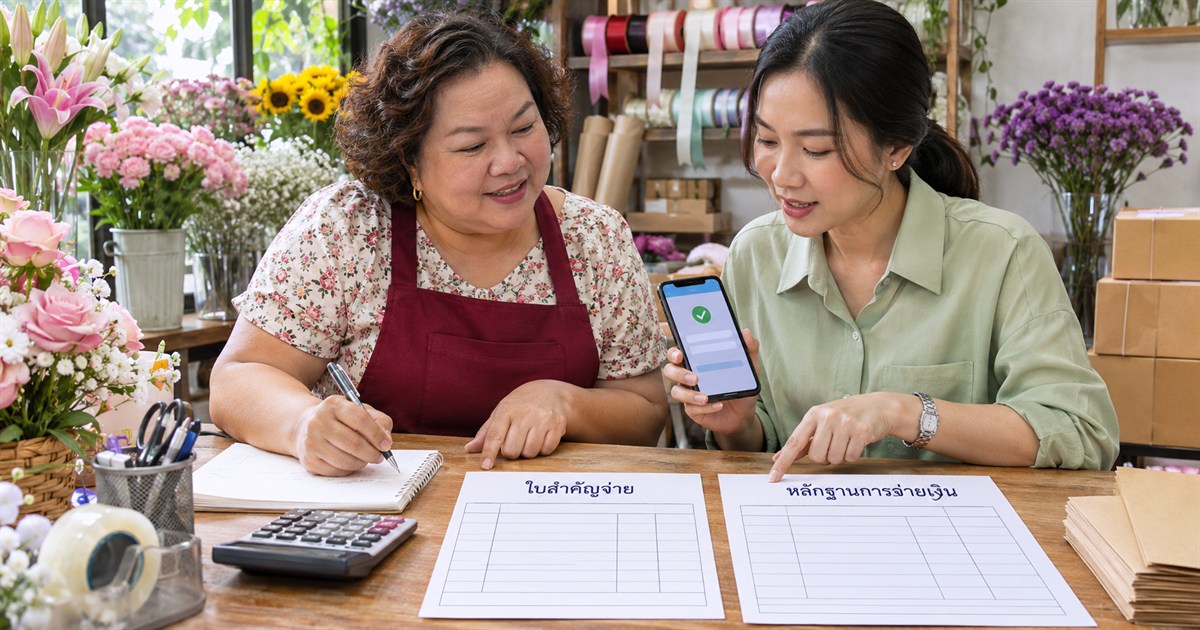
ร้านดอกไม้ในรูปบริษัทซื้อวัสดุจากผู้ขายรายย่อย จ่ายค่าจัดส่ง และให้พนักงานสำรองเงินไปซื้อของเร่งด่วน เมื่อสิ้นเดือนเหลือเพียงสลิปบางรายการ ปัญหาแต่ละกรณีต้องจัดการต่างกัน ไม่ควรรวมทั้งหมดเป็นบิลหายแล้วใช้เอกสารแบบเดียวกัน
แยกก่อนว่าผู้ขายออกเอกสารแล้วแต่หาย ยังไม่ได้ส่ง เอกสารข้อมูลไม่ครบ หรือผู้รับเงินไม่ออกหลักฐานให้ หากขอเอกสารจากคู่ค้าได้ ให้ติดตามเอกสารนั้นก่อน กรณีใบกำกับภาษีสูญหายมีแนวทางขอใบแทนจากผู้ออก ไม่ควรสร้างใบกำกับภาษีเอง
บันทึกข้อเท็จจริงขณะยังจำได้ ได้แก่ ใครซื้อ ซื้ออะไร ใช้กับงานใด จ่ายเมื่อใด และจ่ายให้ใคร การย้อนหาเอกสารจากคำว่า “ค่าใช้จ่ายทั่วไป” เพียงข้อความเดียวมักใช้เวลามากและอธิบายรายการได้ไม่ครบ
ใบสำคัญจ่ายกับใบรับรองแทนใบเสร็จทำหน้าที่ต่างกัน
ชื่อแบบฟอร์มอาจต่างกันในแต่ละกิจการ จึงควรดูเนื้อหาและผู้รับรอง กรมสรรพากรมีคู่มือยกแนวทางใช้หลักฐานรับเงิน เอกสารอนุมัติ และหลักฐานชำระเงินร่วมกันตามสถานการณ์ โดยไม่ได้รับรองว่าฟอร์มใดใช้ได้กับทุกกรณี อ่านคู่มือเอกสารประกอบการลงบัญชี
| เอกสาร | ใช้บอกอะไร | ข้อจำกัดที่ควรรู้ |
|---|---|---|
| ใบสำคัญจ่าย | รายละเอียดการจ่ายและการอนุมัติ พร้อมเชื่อมหลักฐานที่แนบ | มีแต่ลายเซ็นอนุมัติภายในยังไม่ยืนยันผู้รับเงินจริงเสมอไป |
| ใบสำคัญรับเงินหรือหลักฐานรับเงิน | ข้อมูลผู้รับ จำนวนเงิน และการยืนยันรับเงิน | ต้องเป็นข้อมูลจริงและสอดคล้องกับรายการ |
| ใบรับรองแทนใบเสร็จหรือใบรับรองแทนใบสำคัญรับเงิน | ผู้เกี่ยวข้องอธิบายรายการและเหตุที่ไม่มีหลักฐานตามปกติ | ไม่ใช่ใบกำกับภาษี และไม่ทำให้ผ่านเงื่อนไขภาษีทุกข้อ |
| สลิปและ Statement | การเคลื่อนไหวของเงิน | ต้องเชื่อมกับวัตถุประสงค์และคู่ค้าที่แท้จริง |
จัดหลักฐานเป็นชุดให้ตอบได้ว่าใคร ทำอะไร และจ่ายอย่างไร
สำหรับรายการที่ยังไม่มีใบเสร็จ ให้รวบรวมข้อมูลผู้รับเงิน รายละเอียดสิ่งที่ซื้อหรือบริการ วันที่และจำนวนเงิน หลักฐานส่งมอบงาน และหลักฐานจ่ายไว้ด้วยกัน ระบุเหตุที่ไม่มีเอกสาร พร้อมผู้ตรวจและผู้อนุมัติตามอำนาจของกิจการ
- ชื่อและข้อมูลระบุตัวผู้รับเงินที่เหมาะสมกับรายการ ไม่ใช้เพียงชื่อเล่น
- ใบสั่งซื้อ ข้อความตกลงงาน หรือหลักฐานราคาและปริมาณ
- หลักฐานรับสินค้า ส่งงาน หรือกิจกรรมที่บริษัทใช้ประโยชน์จริง
- สลิปโอนหรือข้อมูลธนาคารที่จับคู่กับผู้รับและวันที่ได้
- การยืนยันรับเงินตามแนวทางที่เหมาะกับกรณี โดยเฉพาะการจ่ายเงินสด
- ข้อมูลภาษีหัก ณ ที่จ่ายและเอกสารประกอบเมื่อรายการนั้นมีหน้าที่
คู่มือกรมสรรพากรระบุรายละเอียดสำหรับกรณีใช้ใบสำคัญจ่าย รวมถึงข้อมูลผู้รับ ลายมือชื่อรับเงิน การอนุมัติ และหลักฐานประกอบตามวิธีชำระ ควรตรวจเงื่อนไขเฉพาะของกรณีนั้นร่วมกับผู้ทำบัญชี เก็บข้อมูลส่วนบุคคลเท่าที่จำเป็นและควบคุมผู้เข้าถึง
แยกการบันทึกบัญชี รายจ่ายภาษี และภาษีซื้อ
การรับรู้รายการในบัญชีต้องสะท้อนข้อเท็จจริงและหลักบัญชี ส่วนภาษีเงินได้นิติบุคคลต้องตรวจข้อห้ามเพิ่มเติม เช่น รายจ่ายส่วนตัว รายการที่ไม่เกิดจริง รายจ่ายที่ไม่เกี่ยวกับกิจการ หรือพิสูจน์ผู้รับไม่ได้ ตามมาตรา 65 ตรี จึงอาจมีรายการที่ลงบัญชีแล้วต้องปรับในการคำนวณภาษี ดูคำอธิบายของกรมสรรพากร
ใบสำคัญจ่ายและใบรับรองภายในไม่ใช่ใบกำกับภาษี การพิสูจน์ว่าจ่ายเงินจริงจึงไม่ได้ทำให้มีสิทธินำ VAT มาเครดิตโดยอัตโนมัติ หากผู้ขายมีหน้าที่ออกใบกำกับภาษี ควรติดตามเอกสารที่ถูกต้องจากผู้ขาย
หากรายการมีหน้าที่หักภาษี ณ ที่จ่าย การไม่มีใบเสร็จไม่ได้ทำให้หน้าที่นั้นหายไป ควรแจ้งข้อมูลแก่ผู้รับผิดชอบก่อนจ่าย หรือเร่งตรวจวิธีแก้เมื่อพบภายหลัง ไม่รอถึงสิ้นปีจึงรวบรวมทั้งหมด
ตัวอย่างซื้อวัสดุจัดงานแต่หลักฐานยังไม่ครบ
สมมติพนักงานซื้อวัสดุจัดดอกไม้ให้ลูกค้าบริษัท 1,800 บาท และสำรองจ่ายด้วยบัญชีส่วนตัว หากส่งเพียงสลิป 1,800 บาท ทีมบัญชียังไม่ทราบรายการวัสดุ ผู้ขาย และความเกี่ยวข้องกับงาน
ชุดข้อมูลที่ควรตามเพิ่มคือรายการซื้อหรือข้อความสั่งของ ข้อมูลผู้ขาย หลักฐานรับวัสดุ รหัสงานที่นำไปใช้ และการยืนยันจ่าย จากนั้นทำเอกสารเบิกคืนและอนุมัติ พร้อมระบุว่าบริษัทยังไม่ได้คืนเงินหรือคืนแล้ว เพื่อไม่บันทึกการซื้อกับการคืนเงินพนักงานเป็นค่าใช้จ่ายสองครั้ง
ตัวอย่างนี้เป็นแนวทางรวบรวมหลักฐาน ไม่ใช่ข้อสรุปว่ารายจ่าย 1,800 บาทผ่านภาษีแน่นอน หากยังพิสูจน์ผู้รับหรือเหตุของการจ่ายไม่ได้ ต้องบันทึกประเด็นค้างและให้ผู้ทำบัญชีประเมินจากข้อมูลที่มี ไม่เติมชื่อหรือให้บุคคลอื่นลงนามแทนผู้รับเงินจริง
คำถามที่พบบ่อยเมื่อไม่มีใบเสร็จ
เขียนใบรับรองแทนใบเสร็จทุกบิลได้ไหม?
ไม่ควรใช้เป็นทางลัดแทนเอกสารที่คู่ค้าควรออก ต้องดูเหตุที่ไม่มีหลักฐานและความเพียงพอของข้อมูลในแต่ละรายการ เอกสารภายในช่วยอธิบายข้อเท็จจริง แต่ไม่ได้ยกเว้นเงื่อนไขทางภาษี
สลิปเป็นชื่อบุคคลอื่นต้องตรวจอะไร?
ตรวจว่าคนรับเงินเป็นคู่ค้า ผู้รับมอบหมาย หรือคนละรายการ ขอหลักฐานความเชื่อมโยงและคำอธิบายที่ตรวจสอบได้ก่อนสรุป ไม่เปลี่ยนชื่อผู้ขายให้ตรงสลิปโดยไม่มีหลักฐาน
ควรแก้ระบบอย่างไรไม่ให้เกิดซ้ำ?
กำหนดข้อมูลที่ต้องขอจากคู่ค้าก่อนจ่าย ใช้รหัสเบิกที่ไม่ซ้ำ มีช่องเหตุเอกสารขาด และกำหนดผู้ติดตามเป็นรายรายการ เพื่อให้ส่งบัญชีพร้อมชุดหลักฐานในรอบที่ตกลง
แหล่งข้อมูลอ้างอิง
- กรมสรรพากร: คู่มือการจัดทำเอกสารประกอบการลงบัญชีที่สามารถเป็นรายจ่ายทางภาษีได้
- กรมสรรพากร: เงื่อนไขรายจ่ายต้องห้าม มาตรา 65 ตรี
ตัวเลขและสถานการณ์ใช้เพื่ออธิบายแนวคิด การดำเนินการจริงต้องตรวจข้อเท็จจริง เอกสาร และหลักเกณฑ์ที่ใช้กับกิจการนั้น