ประเด็นสำคัญ: ยอดคำสั่งซื้อ ยอดที่แพลตฟอร์มชำระเข้ากระเป๋าผู้ขาย และเงินถอนเข้าธนาคารเป็นข้อมูลคนละขั้น ต้องใช้เลขอ้างอิงเชื่อมกัน พร้อมแยกค่าธรรมเนียม ส่วนลด คืนเงิน และรายการค้าง จึงจะอธิบายเงินรับโดยไม่ตกหล่นหรือนับซ้ำ
แยกสามยอดก่อนหาว่าเงินหายไปไหน
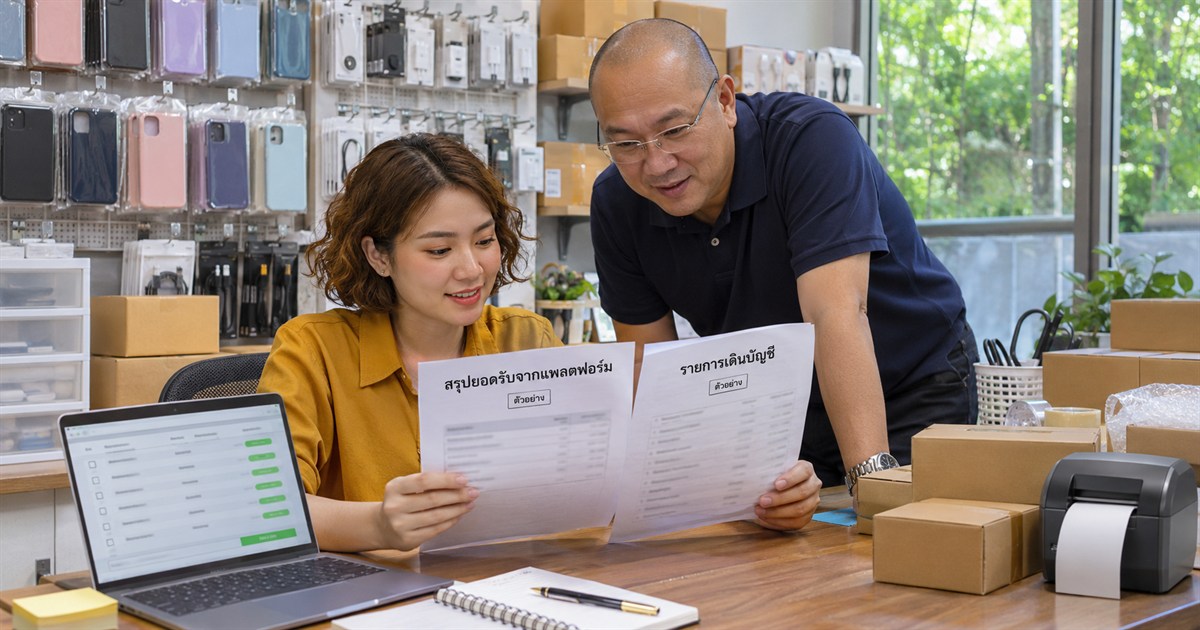
ร้านที่ขายผ่าน Shopee, Lazada หรือ TikTok Shop อาจเห็นยอดคำสั่งซื้อสูงกว่าเงินเข้าธนาคารมาก แต่ส่วนต่างไม่ได้เป็นค่าธรรมเนียมทั้งหมด บางรายการยังไม่เข้าเงื่อนไขชำระ บางยอดอยู่ในกระเป๋าผู้ขาย และบางรายการถูกคืนเงินหรือปรับข้ามรอบ
ให้แยก คำสั่งซื้อ → รายการชำระเข้าหรือหักจากยอดผู้ขาย → การถอนและเงินเข้าธนาคาร ก่อน โดยเก็บวันที่ของแต่ละเหตุการณ์ การใช้วันที่โอนเงินเป็นวันที่ขายของทุกออเดอร์อาจทำให้ข้อมูลข้ามเดือนผิด
คู่มือ Settled Transactions ของ TikTok Shop สำหรับประเทศไทย อธิบายการชำระเข้าหรือหักจากยอดผู้ขาย และแสดงรายละเอียดรายได้ ค่าธรรมเนียม กับการถอนเงิน จึงควรตรวจข้อมูลหลายส่วนร่วมกัน เมนูและรายการของแต่ละแพลตฟอร์มอาจต่างกัน
ชุดข้อมูลรายเดือนที่ช่วยตามจากออเดอร์ถึงเงินโอน
| ข้อมูล | ใช้ตรวจอะไร |
|---|---|
| คำสั่งซื้อและสถานะ | เลขออเดอร์ ยอดสินค้า ส่วนลด และรายการยกเลิก |
| รายละเอียดการชำระของแพลตฟอร์ม | ยอดที่จ่ายหรือหัก ค่าธรรมเนียม และรอบชำระ |
| รายการถอนเงิน | เลขอ้างอิง จำนวน และวันที่ถอน |
| รายการเดินบัญชีธนาคาร | ยอดรับจริงและบัญชีที่รับ |
| คืนเงินและรายการปรับยอด | เชื่อมกับออเดอร์เดิมและเหตุผล |
| ใบแจ้งหนี้หรือเอกสารค่าบริการ | ผู้เรียกเก็บ ประเภทค่าใช้จ่าย และข้อมูลภาษี |
ส่งไฟล์ต้นฉบับที่ดาวน์โหลดได้ควบคู่กับเอกสารประกอบ ไม่ส่งเพียงภาพยอดรวมหน้าแดชบอร์ด ระบุร้านค้า ช่วงวันที่ และชนิดวันที่ที่เลือก เช่น วันที่สั่งซื้อหรือวันที่ชำระ เพื่อให้นักบัญชีตีความชุดข้อมูลตรงกัน
ตัวอย่าง: รายการเริ่ม 100,000 บาท แต่เงินเข้าธนาคาร 75,000 บาท
| รายการ | จำนวนเงิน |
|---|---|
| ยอดเริ่มต้นของชุดรายการที่นำมาตรวจ | 100,000 บาท |
| หักส่วนลดที่ร้านรับภาระ | 5,000 บาท |
| หักคืนเงิน | 8,000 บาท |
| หักค่าธรรมเนียม | 7,000 บาท |
| หักค่าขนส่งที่ร้านรับภาระ | 2,000 บาท |
| บวกรายการปรับเครดิตที่มีหลักฐาน | 1,000 บาท |
| ยอดชำระสุทธิของชุดนี้ | 79,000 บาท |
สมมติกระเป๋าผู้ขายมียอดก่อนหน้า 6,000 บาท และไม่มีรายการอื่น เมื่อเพิ่มยอดชำระ 79,000 บาทแล้วถอนเข้าธนาคาร 75,000 บาท จะเหลือในกระเป๋า 10,000 บาท จึงไม่ควรเอาส่วนต่างทั้งหมดไปลงเป็นค่าใช้จ่าย
ตัวอย่างสมมติว่ารายการเริ่มต้นยังไม่หักรายการตามตาราง หากไฟล์จริงหักส่วนลดหรือคืนเงินไว้แล้ว ห้ามหักซ้ำ ต้องอ่านนิยามช่องข้อมูลก่อน อัตราค่าธรรมเนียมไม่ได้อ้างอิงแพลตฟอร์มใด
ส่วนลดและเงินสนับสนุนไม่ได้มีความหมายเหมือนกันทุกช่อง
แยกส่วนลดที่ร้านออกเอง ส่วนลดที่แพลตฟอร์มสนับสนุน ค่าขนส่งที่ผู้ซื้อจ่าย และเครดิตปรับยอด พร้อมเงื่อนไขและเอกสารที่เกี่ยวข้อง อย่าใช้ชื่อว่า “ส่วนลด” แล้วหักจากยอดขายของร้านทั้งหมดโดยไม่ดูว่าใครรับภาระ
สำหรับกิจการที่ใช้ TFRS for NPAEs บทที่ 18 ต้องพิจารณารายได้และส่วนลดตามข้อตกลง ไม่ใช้ยอดโอนหลังหักค่าใช้จ่ายแทนรายได้โดยอัตโนมัติ การจัดประเภทเงินสนับสนุนหรือรายการเรียกเก็บแทนต้องดูข้อเท็จจริงของร้าน
รายการหักเพื่อค่าโฆษณาหรือค่าบริการอาจมีเอกสารแยกต่างหาก ให้เชื่อมกับรายการหักเพื่อป้องกันลงค่าใช้จ่ายจากทั้งรายงานยอดโอนและใบแจ้งหนี้ซ้ำกัน
ปลายเดือนควรเหลือรายการค้างที่อธิบายได้
- ออเดอร์ที่ต้องตรวจเงื่อนไขรับรู้รายได้ แต่แพลตฟอร์มยังไม่ชำระ
- ยอดชำระแล้วแต่ยังไม่ถอนเข้าธนาคาร
- ถอนแล้วแต่เงินยังไม่เข้าหรือยอดไม่ตรง
- รายการคืนเงินหรือปรับยอดที่ยังระบุออเดอร์ไม่ได้
- ค่าธรรมเนียมที่ยังขาดเอกสารหรือมีข้อโต้แย้ง
กำหนดผู้ติดตามและวันตรวจครั้งถัดไป เก็บหลักฐานตอบกลับจากแพลตฟอร์ม และเชื่อมรายการที่แก้แล้วกลับไปงวดเดิม ไม่ย้ายยอดหรือสร้างค่าใช้จ่ายขึ้นมาเพื่อให้รายงานลงตัว
ใช้บริการบัญชีออนไลน์ให้ช่วยงานได้ตรงจุด
ก่อนขอประเมิน แจ้งแพลตฟอร์ม จำนวนร้านและออเดอร์เฉลี่ย บัญชีรับเงิน และเดือนที่ยังไม่ได้กระทบยอด ส่งตัวอย่างไฟล์ที่ปิดข้อมูลส่วนบุคคลที่ไม่จำเป็นแล้ว เพื่อให้ทีมตรวจรูปแบบและประเมินงานจริง
Greenpro KSP ให้บริการบัญชีรายเดือนและภาษีสำหรับผู้ขายออนไลน์ รวมถึงตรวจยอดขาย รายการรับเงิน และค่าใช้จ่ายตามขอบเขตที่ตกลง ควรระบุว่าต้องการรายงานยอดค้างและผลต่างระดับใด งานย้อนหลังจำนวนมากให้ประเมินแยกจากรอบปกติ
ขายหลายร้าน ใช้ยอดรวมเดียวได้ไหม?
ควรเก็บรายละเอียดแยกร้านไว้ก่อน แม้ภายหลังจะสรุปรวมรายงาน เพราะชื่อบัญชี รอบชำระ และรายการปรับยอดอาจต่างกัน การมีเลขอ้างอิงครบช่วยตามผลต่างได้เร็วกว่าเริ่มจากยอดรวมอย่างเดียว
แหล่งอ้างอิงและขอบเขตข้อมูล
- Settled Transactions สำหรับประเทศไทย — TikTok Shop Academy
- TFRS for NPAEs (ปรับปรุง 2565) บทที่ 8 และบทที่ 18 — สภาวิชาชีพบัญชี
แหล่งอ้างอิงประกอบหลักการที่ระบุในเนื้อหา ตารางและสถานการณ์เป็นตัวอย่างสมมติ ไม่ใช่ผลลัพธ์ของลูกค้าหรืออัตราค่าบริการแพลตฟอร์ม ควรปรับตามรายการจริง มาตรฐานที่กิจการใช้ สถานะภาษี และเงื่อนไขปัจจุบันของผู้ให้บริการ
อ่านต่อเพื่อดูแลบัญชีร้านออนไลน์
มีแต่ยอดโอน แต่ยังอธิบายส่วนต่างจากยอดขายไม่ได้?
แจ้งช่องทางขาย จำนวนร้าน และตัวอย่างรายงานให้ Greenpro KSP ประเมินบริการรับทำบัญชีขายของออนไลน์ เพื่อจัดข้อมูลยอดขาย ค่าใช้จ่าย และเงินรับให้ตรวจต่อกันได้ พร้อมดูแลบัญชีและภาษีตามขอบเขตที่เหมาะกับธุรกิจ
คุยกับผู้เชี่ยวชาญของเราได้เลย แจ้งช่องทางขาย ปริมาณรายการ และเดือนที่ต้องการเริ่มดูแล ทีมจะตรวจรูปแบบข้อมูลและเสนอขอบเขตกับค่าบริการก่อนเริ่มงาน