งานบัญชีค้างหลายเดือนควรถูกจัดเป็นขอบเขตสะสางที่มีช่วงเวลา เอกสาร ผลต่าง และผู้รับผิดชอบชัดเจน พร้อมกันนั้นต้องมีคนดูแลงานใหม่ไม่ให้ค้างเพิ่ม ทีม Outsource อาจช่วยบันทึก กระทบยอด หรือจัดรายละเอียดตามที่ตกลง โดยผู้บริหารต้องเห็นทั้งความคืบหน้าและรายการที่ยังยืนยันไม่ได้
สำรวจว่าค้าง “งานอะไร” ไม่ใช่เพียงค้างกี่เดือน
คำว่า “บัญชีค้างสามเดือน” อาจหมายถึงเอกสารยังไม่ลงบัญชี บันทึกแล้วแต่ไม่กระทบยอด หรือมีรายงานแล้วแต่ยังไม่ได้ตรวจทาน แต่ละกรณีใช้วิธีและทักษะต่างกัน จึงควรแยกสถานะตามงวดและประเภทงานก่อน
| สถานะที่พบ | ข้อมูลที่ต้องตรวจ | ขอบเขตที่ควรประเมิน |
|---|---|---|
| ยังไม่ได้รวบรวมเอกสาร | เอกสารอยู่กับใคร มีข้อมูลอ้างอิงอะไรบ้าง | สำรวจและจัดทะเบียนเอกสารขาด |
| มีเอกสารแต่บันทึกไม่ทัน | รายการซ้ำ ลำดับเอกสาร และรอบบัญชี | บันทึกตามชุดข้อมูลที่ตรวจความพร้อมแล้ว |
| บันทึกแล้วแต่ยอดไม่ตรง | บัญชีที่มีผลต่างและงวดเริ่มต้น | กระทบยอดและอธิบายรายการค้าง |
| มีรายงานแต่ยังไม่ตรวจรับ | ฉบับล่าสุด ผู้ตรวจ และข้อจำกัด | จัดรายละเอียดประกอบและรายการรอพิจารณา |
ให้ผู้รับผิดชอบยืนยันเดือนล่าสุดที่เชื่อถือได้ และเก็บรายการที่ยังมีข้อสงสัยแยกไว้ ไม่ถือว่ารายงานที่พิมพ์จากโปรแกรมเป็นงานเสร็จแล้วทุกกรณี
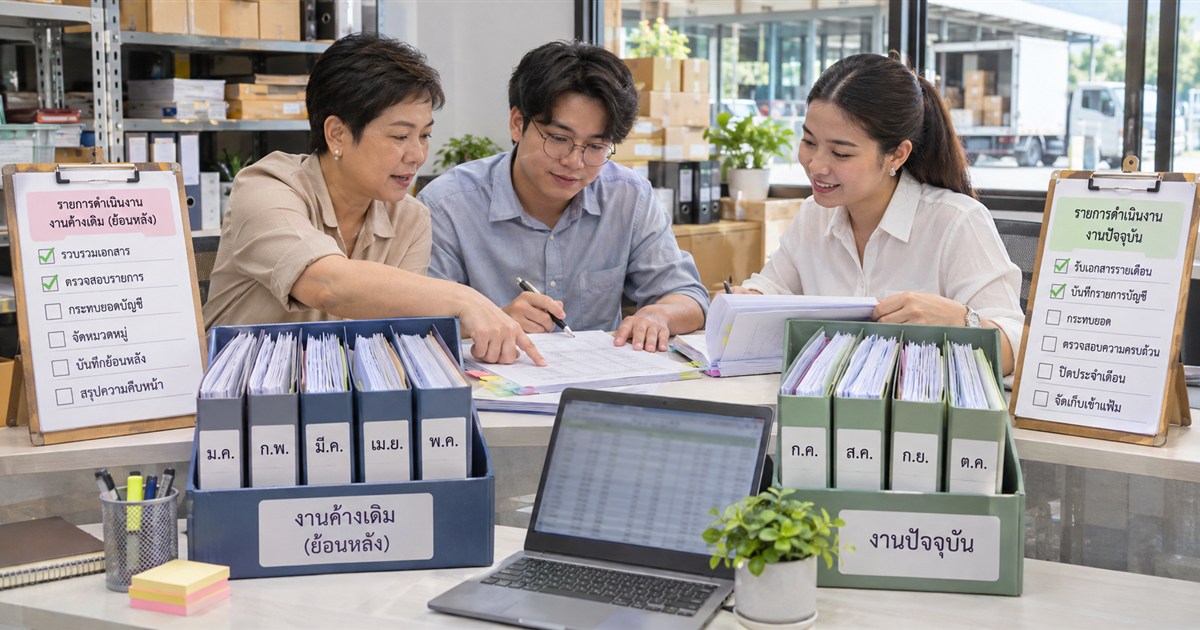
แยกงานย้อนหลังกับงานปัจจุบันตั้งแต่ต้น
กำหนดเส้นแบ่งวันที่และรายการที่แต่ละทีมรับผิดชอบให้ชัด งานย้อนหลังมีทะเบียนและผู้ดูแลของตน ส่วนงานใหม่ต้องมีจุดรับเอกสารและรอบส่งต่อที่ยังเดินได้ตามปกติ หากใช้คนร่วมกันควรจัดสรรเวลาและผู้ตัดสินใจเมื่องานชนกัน
- งานปัจจุบัน: รับเอกสารใหม่ บันทึกหรือส่งต่อรายการ และติดตามงานที่มีวันนัด
- งานย้อนหลัง: สำรวจข้อมูล กระทบยอด สรุปผลต่าง และเสนอประเด็นตามช่วงที่ตกลง
- จุดเชื่อม: รายการย้อนหลังที่กระทบยอดตั้งต้นหรือรายงานปัจจุบัน ต้องมีผู้ตรวจและแจ้งผลให้ทั้งสองฝ่ายทราบ
สถานการณ์สมมติ: ทีมภายในรับเอกสารและดูแลงานเดือนล่าสุดต่อ ขณะที่ทีมเสริมกระทบยอดธนาคารและเจ้าหนี้ของงวดที่ค้าง โดยใช้ทะเบียนกลางระบุเลขรายการ เจ้าของงาน และสถานะ เพื่อป้องกันทั้งการทำซ้ำและการตกหล่น
จัดลำดับสะสางจากข้อมูลที่เชื่อมกัน
- ตกลงจุดตั้งต้น: ระบุงวดที่ตรวจแล้ว แหล่งรายงาน และยอดที่ยังมีข้อจำกัด
- รวบรวมข้อมูล: จัดเอกสารตามงวดและเลขอ้างอิง แยกเอกสารขาดออกจากรายการที่พร้อมดำเนินการ
- ตรวจรายการซ้ำและความครบ: เทียบกับทะเบียนต้นทางก่อนนำเข้า หรือบันทึกเพิ่มเติม
- กระทบยอดตามขอบเขต: เช่น ธนาคาร ลูกหนี้ เจ้าหนี้ และบัญชีที่เกี่ยวข้อง พร้อมอธิบายผลต่าง
- เสนอประเด็นให้ตัดสินใจ: แยกรายการที่ต้องขอหลักฐาน ตรวจข้อเท็จจริง หรือให้ผู้มีหน้าที่พิจารณาการปรับปรุง
- ส่งมอบเป็นช่วง: ระบุงานที่ตรวจเสร็จ งานที่รอ และผลกระทบต่อช่วงถัดไป
ลำดับจริงต้องปรับตามธุรกิจและความสัมพันธ์ของข้อมูล เช่น งานสินค้าอาจต้องประสานรับ–จ่ายและต้นทุนด้วย หากเกี่ยวกับงวดที่เคยรายงานหรือยื่นข้อมูลแล้ว ต้องให้ผู้รับผิดชอบพิจารณาแนวทางแก้ที่เหมาะสม ไม่แก้ยอดย้อนหลังเพียงเพื่อให้รายงานตรงกัน
จัดการเอกสารขาดและผลต่างโดยไม่ซ่อนปัญหา
ทะเบียนข้อค้างควรบอกเลขอ้างอิง งวด จำนวนเงิน ประเด็น หลักฐานที่มี สิ่งที่ต้องขอ ผู้ตอบ และสถานะล่าสุด รายการเงินออกที่ยังระบุประเภทไม่ได้ไม่ควรถูกลงบัญชีตามการคาดเดาเพียงเพื่อปิดงานให้ครบจำนวน
การกระทบยอดและการตรวจบัญชีเป็นตัวอย่างการควบคุมที่กล่าวถึงใน แนวทางควบคุมภายในของ ACCA สำหรับงานสะสาง ควรใช้ผลต่างเป็นรายการติดตามที่มีเจ้าของงานและหลักฐาน ไม่ใช้การปรับยอดให้เท่ากันแทนการตรวจสาเหตุ
หากมีงานใกล้กำหนดดำเนินการหรือพบความผิดปกติที่มีผลสำคัญ ให้แจ้งผู้บริหารและผู้รับผิดชอบทันที ไม่รอให้โครงการย้อนหลังทั้งชุดเสร็จก่อนจึงรายงาน
ตกลงผลส่งมอบและเกณฑ์รับมอบให้วัดได้
| ผลส่งมอบที่เลือกกำหนดได้ | สิ่งที่ผู้รับมอบควรตรวจ |
|---|---|
| ทะเบียนรายการที่ดำเนินการ | ครอบคลุมงวดและรายการในขอบเขต พร้อมเลขอ้างอิง |
| รายละเอียดกระทบยอด | บอกยอดต้นทาง ยอดบัญชี และผลต่างพร้อมคำอธิบาย |
| รายการเสนอปรับปรุง | มีเหตุผล หลักฐาน ผู้ตรวจ และสถานะอนุมัติ |
| ทะเบียนงานค้าง | ระบุสิ่งที่ขาด ผู้ติดตาม และผลกระทบที่ยังเหลือ |
| ชุดรายงานและไฟล์ส่งคืน | ระบุฉบับ วันที่ข้อมูล ตำแหน่งจัดเก็บ และผู้รับผิดชอบต่อ |
ติดตามความคืบหน้าจากงานที่ตรวจรับได้และข้อค้างที่อธิบายได้ ไม่ใช้จำนวนรายการที่บันทึกเพียงอย่างเดียว การยอมรับผลส่งมอบที่มีข้อจำกัดควรบันทึกให้ชัดว่าอะไรยังไม่ยืนยันและใครจะดำเนินการต่อ
ข้อมูลก่อนขอประเมินทีมสะสางงานบัญชี
- ประเภทธุรกิจ งวดที่ค้าง และเดือนล่าสุดที่ตรวจปิดแล้ว
- งานที่ยังไม่ได้ทำ เทียบกับงานที่ทำแล้วแต่ยอดมีปัญหา
- ปริมาณเอกสาร แหล่งข้อมูล และสิ่งที่ทราบว่ายังขาด
- โปรแกรมบัญชี สิทธิที่พร้อมให้ใช้งาน และสถานที่ทำงาน
- ผู้ดูแลงานเดือนปัจจุบัน ผู้ตอบคำถาม และผู้ตรวจรับงานย้อนหลัง
- ผลส่งมอบที่ต้องการ ช่วงเวลาที่คาดหวัง และงานที่มีวันกำหนดแน่นอน
รับประกันว่าจะสะสางเสร็จภายในกี่วันได้หรือไม่?
ต้องประเมินปริมาณ ความครบของเอกสาร ผลต่าง และความพร้อมของผู้เกี่ยวข้องก่อน กำหนดการควรมีจุดทบทวนเมื่อพบข้อมูลใหม่หรือขอบเขตเปลี่ยน
ต้องให้ทีม Outsource ทำบัญชีทั้งหมดต่อเลยหรือไม่?
สามารถสอบถามขอบเขตเฉพาะงานได้ โดยแยกโครงการสะสางจากงานประจำและตกลงจุดส่งต่อให้ชัด ผู้ให้บริการต้องประเมินความพร้อมก่อนยืนยันรูปแบบทีม
งานสะสางรวมงานสอบบัญชีหรือไม่?
การสนับสนุนบันทึกและกระทบยอดเป็นคนละขอบเขตกับงานตรวจสอบงบโดยผู้สอบบัญชี ต้องตรวจรายการบริการและผู้รับผิดชอบในข้อเสนอแยกกัน
แหล่งข้อมูลอ้างอิง
- ACCA: Internal controls — การกระทบยอดและการควบคุมงานบัญชี
- Greenpro KSP Accounting: การสนับสนุนงานบัญชีเฉพาะโครงการ
แหล่งอ้างอิงใช้ประกอบหลักการควบคุมและข้อมูลบริการ ส่วนเช็กลิสต์ ตาราง และสถานการณ์ในบทความเป็นแนวทางประยุกต์ ต้องปรับให้ตรงกับงานจริง จำนวนบุคลากร วันเริ่มงาน ระยะเวลา และค่าบริการต้องประเมินและตกลงก่อนเริ่มบริการ
อ่านเรื่องที่เกี่ยวข้อง
มีงานย้อนหลังค้างและต้องการให้ทีมปัจจุบันเดินต่อได้?
แจ้งงวดที่ค้าง สถานะเอกสาร โปรแกรม และส่วนงานที่อยากให้ช่วย ให้ Greenpro KSP Accounting ประเมินทีมสนับสนุนและขอบเขตสะสาง พร้อมแยกงานย้อนหลังออกจากงานประจำให้ชัดก่อนเริ่ม