
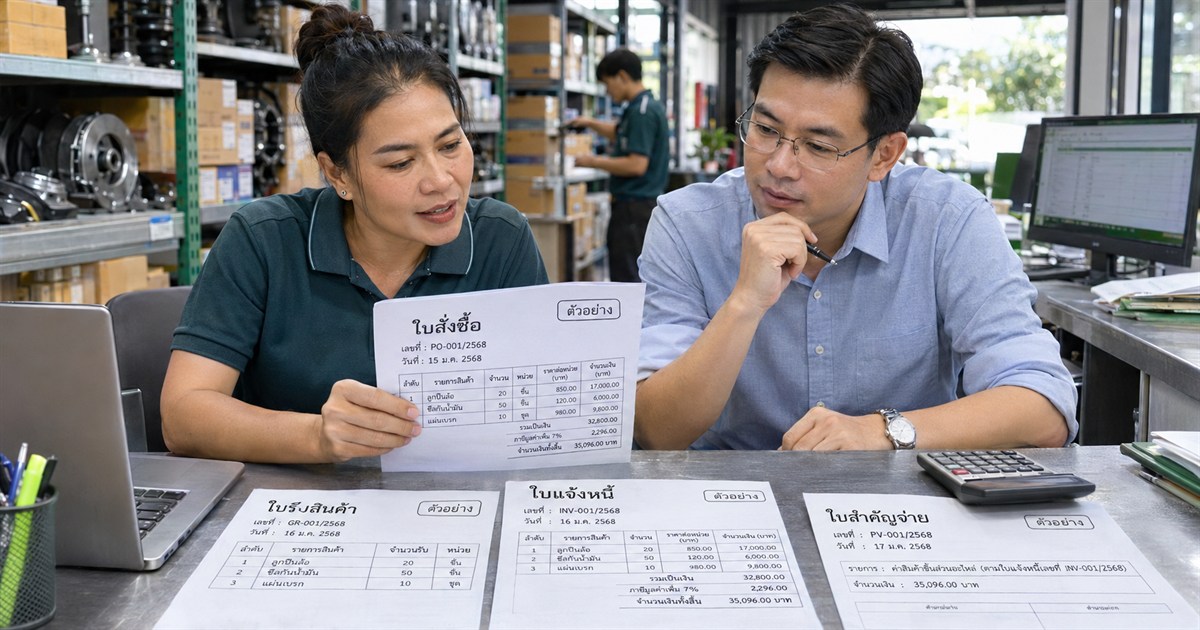
ประเด็นสำคัญ: เอกสารเข้าหลายช่องทางและการตามงานนอกระบบอาจทำให้บันทึกหรือเสนอจ่ายซ้ำได้ ควรมีทะเบียนบิลกลาง ตรวจเอกสารที่เกี่ยวข้อง และแยกผู้จัดทำ ผู้ตรวจ กับผู้อนุมัติ ทีม Outsource ช่วยงาน AP ได้ตามขอบเขต แต่ไม่ควรถืออำนาจทุกขั้นตอนเพียงคนเดียว
เหตุใดใบเดียวจึงกลายเป็นหลายรายการได้
ใบแจ้งหนี้ฉบับเดียวอาจส่งมาทางอีเมล กระดาษ และแชต หากผู้รับแต่ละคนส่งต่อให้บัญชีโดยไม่มีเลขอ้างอิงกลาง บิลเดียวอาจถูกบันทึกซ้ำ อีกกรณีคือบริษัทชำระมัดจำแล้ว แต่ตอนจ่ายส่วนที่เหลือไม่มีข้อมูลยอดที่จ่ายไปก่อนหน้า
สัญญาณที่ควรตรวจ ได้แก่ ผู้ขายรายเดียวมีหลายรหัส ใบแจ้งหนี้ยอดเท่ากันแต่รูปแบบเลขต่างกัน ใบสำคัญจ่ายไม่มีหลักฐานเชื่อมกลับ และรายงานเจ้าหนี้ไม่ตรงกับเอกสารจากผู้ขาย การพบรายการคล้ายกันเป็นเหตุให้ตรวจเพิ่ม ไม่ใช่ข้อสรุปว่ามีทุจริตหรือสามารถลบบัญชีทิ้งได้ทันที
หากปริมาณงานซื้อเพิ่มขึ้น การเสริมทีม AP หรือบัญชีเจ้าหนี้เฉพาะช่วงอาจช่วยให้เจ้าหน้าที่เดิมกลับไปติดตามเอกสารและประสานงานที่จำเป็นได้
รับบิลเข้าทะเบียนเดียวก่อนเสนอจ่าย
กำหนดจุดรับบิลหลักและทะเบียนที่มีชื่อผู้ขาย เลขประจำตัวผู้เสียภาษีตามเอกสาร เลขใบแจ้งหนี้ วันที่ ยอดเงิน สาขาหรือโครงการ และสถานะการตรวจ เมื่อมีสำเนาเข้ามาเพิ่ม ให้ผูกกับรายการเดิมแทนการสร้างเจ้าหนี้ใหม่โดยไม่ตรวจ
- ตรวจรายการซ้ำ: ใช้ทั้งผู้ขาย เลขเอกสาร วันที่ และยอด ไม่ดูยอดเงินอย่างเดียว
- ตรวจมัดจำและจ่ายบางส่วน: เชื่อมกับข้อตกลงและหลักฐานชำระก่อนหน้า
- ตรวจใบลดหนี้: ระบุว่าเกี่ยวข้องกับใบใดและผ่านการตรวจแล้วหรือยัง
- ตรวจสถานะจ่าย: แยกรอเอกสาร รอตรวจ รออนุมัติ เตรียมโอน และจ่ายสำเร็จ
ถ้าใช้หลายไฟล์ ต้องมีผู้รับผิดชอบกำหนดข้อมูลหลักและประวัติแก้ไข ไม่ปล่อยให้แต่ละฝ่ายทำเครื่องหมาย “จ่ายแล้ว” คนละเวอร์ชัน
เทียบสิ่งที่สั่ง สิ่งที่รับ และสิ่งที่เรียกเก็บ
| หลักฐาน | ประเด็นที่ตรวจ |
|---|---|
| ใบสั่งซื้อหรือสัญญา | รายการ ราคา และเงื่อนไขที่อนุมัติ |
| ใบรับสินค้าหรือหลักฐานตรวจรับงาน | จำนวนและงานที่รับจริง รวมของขาดหรือส่งคืน |
| ใบแจ้งหนี้และเอกสารภาษีที่เกี่ยวข้อง | ผู้ขาย ยอดเรียกเก็บ และข้อมูลที่ต้องใช้ลงบัญชี |
| หลักฐานชำระเดิม | มัดจำ จ่ายบางส่วน หรือรายการที่ชำระแล้ว |
| ใบสำคัญจ่าย | สรุปยอดเสนอจ่ายกับผู้ตรวจและผู้อนุมัติ |
งานบริการอาจไม่มีใบรับสินค้า จึงใช้หลักฐานส่งมอบหรือรับรองงานตามข้อเท็จจริง แนวทางนี้ไม่ใช่การบังคับให้ทุกธุรกิจสร้างเอกสารชื่อเดียวกันทั้งหมด
ACCA ยกการจับคู่ใบรับสินค้ากับใบแจ้งหนี้ และการตรวจลำดับเอกสาร เป็นตัวอย่างการควบคุมใน ระบบบัญชีคอมพิวเตอร์ ส่วนตารางข้างต้นเป็นเช็กลิสต์เสนอให้ปรับตามขั้นตอนซื้อจริงของกิจการ
ให้ Outsource ช่วยเตรียมงาน โดยบริษัทคุมการอนุมัติ
ทีม Outsource อาจช่วยรับข้อมูล บันทึกเจ้าหนี้ กระทบยอด และจัดชุดเสนอจ่าย ส่วนฝ่ายจัดซื้อหรือผู้รับงานยืนยันข้อเท็จจริง ผู้ตรวจทานตรวจชุดเอกสาร และผู้มีอำนาจของบริษัทอนุมัติการจ่ายตามวงเงิน
การเปลี่ยนบัญชีธนาคารผู้ขายควรมีขั้นตอนยืนยันกับผู้ติดต่อที่เชื่อถือได้ แยกจากผู้แก้ข้อมูล ไม่ยืนยันจากอีเมลเปลี่ยนบัญชีเพียงฉบับเดียว และไม่ส่งรหัสผ่านหรือรหัสอนุมัติธนาคารให้คนอื่นใช้ร่วมกัน
แนวทางควบคุมภายในของ ACCA อธิบายการแบ่งหน้าที่และกำหนดอำนาจอนุมัติ หลักการนี้นำมาช่วยออกแบบงานร่วมกันได้ แต่ไม่ใช่การรับประกันว่าจะป้องกันข้อผิดพลาดได้ทั้งหมด
ตัวอย่างบิลเดิมที่ถูกส่งมาซ้ำ
กรณีสมมติ: โรงงานซื้ออะไหล่ตามใบแจ้งหนี้เลข A-105 ยอด 32,100 บาท ฝ่ายจัดซื้อส่งรูปบิลทางแชต และผู้ขายส่ง PDF ตามมาอีกครั้งสองวันต่อมา เมื่อทะเบียนแสดงว่ารหัสผู้ขาย เลขเอกสาร และยอดตรงกัน ทีมบัญชีควรผูก PDF เป็นหลักฐานของรายการเดิมและตรวจสถานะการจ่าย
หากพบว่ารายการหนึ่งเป็นบิลแก้ไข ต้องดูเอกสารยกเลิกหรือเอกสารเปลี่ยนแปลงจากผู้ขายก่อน ไม่ใช้การลบบิลที่ดูซ้ำโดยอัตโนมัติ ส่วนรายการที่จ่ายไปแล้วต้องเก็บหลักฐานการแก้ไขและประสานผู้มีอำนาจเรื่องการคืนเงินหรือหักชำระครั้งถัดไป
เจ้าของกิจการควรเห็นรายงานข้อยกเว้น เช่น บิลที่ยอดไม่ตรง ใบรับของขาด และบิลรออนุมัติเกินรอบ เพื่อแก้ที่สาเหตุแทนการเร่งจ่ายทุกใบเมื่อผู้ขายโทรตาม
ก่อนขอทีม AP ให้เตรียมอะไรและวัดผลอย่างไร
เตรียมจำนวนผู้ขาย บิลเฉลี่ยต่อเดือน รอบจ่าย ตัวอย่างสัญญาและเอกสารซื้อ โปรแกรมที่ใช้ รวมถึงรายงานเจ้าหนี้ที่ยังไม่กระทบยอด ระบุว่างานใดต้องทำที่สำนักงานและใครเป็นผู้ตัดสินใจเรื่องผลต่าง
ตัวชี้วัดที่ใช้เริ่มคุยได้ ได้แก่ บิลที่ตรวจครบก่อนรอบจ่าย รายการจ่ายที่ยังไม่ตัดเจ้าหนี้ จำนวนผลต่างที่ยังไม่ระบุสาเหตุ และอายุงานรอเอกสาร ควรแยกเวลาที่ทีมทำงานออกจากเวลารอการตอบกลับของฝ่ายอื่น
ต้องให้อำนาจโอนเงินแก่ Outsource หรือไม่?
ไม่ใช่เงื่อนไขอัตโนมัติของงานบัญชีเจ้าหนี้ สามารถตกลงให้ช่วยเตรียมและตรวจข้อมูล โดยให้ผู้มีอำนาจของบริษัทอนุมัติและดำเนินการจ่ายตามระบบควบคุมของบริษัท
แหล่งอ้างอิงและขอบเขตข้อมูล
แหล่งอ้างอิงใช้ประกอบหลักการบัญชีและการควบคุม ส่วนเช็กลิสต์ ตาราง และตัวอย่างสถานการณ์เป็นข้อเสนอเพื่อช่วยกำหนดงาน ตัวอย่างเป็นกรณีสมมติ ไม่ใช่ผลลัพธ์ของลูกค้า รายละเอียดงานต้องปรับตามเอกสาร ระบบ และข้อตกลงของกิจการ
อ่านต่อเพื่อกำหนดงานที่ต้องการให้ช่วย
งานเจ้าหนี้เพิ่มขึ้นจนทีมเดิมตรวจไม่ทัน?
ส่งรายละเอียดจำนวนบิล ผู้ขาย รอบจ่าย โปรแกรม และจุดที่เกิดผลต่างให้ทีม Greenpro KSP ประเมินงานบัญชีเจ้าหนี้ที่ต้องการเสริมกำลัง พร้อมกำหนดผู้ตรวจทานและผู้อนุมัติของบริษัทให้ชัดก่อนเริ่ม
คุยกับผู้เชี่ยวชาญของเราได้เลย จำนวนบุคลากร สถานที่ วันเริ่มงาน และระยะเวลาขึ้นอยู่กับการประเมินและความพร้อมของทีม
ดูรายละเอียดบริการบัญชี Outsource ทีมงานบัญชีช่วยดูแลธุรกิจของคุณ


