
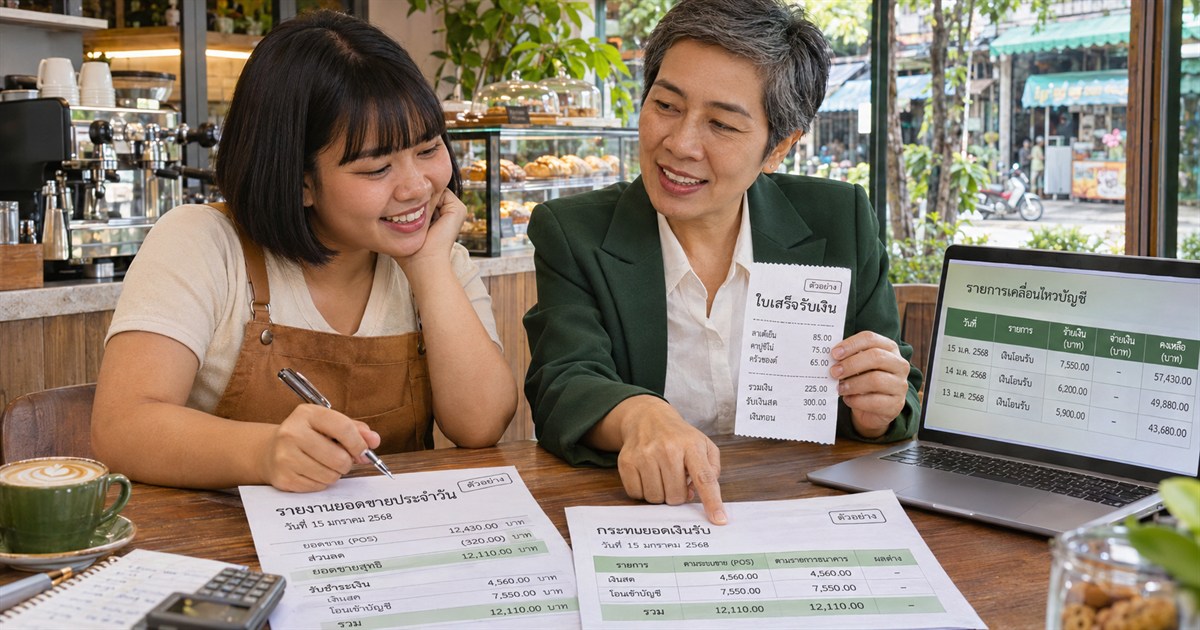
ประเด็นสำคัญ: ยอดขายกับเงินเข้าธนาคารอาจต่างกันเพราะช่องทางรับเงิน ค่าธรรมเนียม และวันโอน ไม่ใช่เงินหายเสมอไป ควรเชื่อมรายงานขายกับรายการชำระและธนาคารเป็นรายชุด แล้วให้ทีมติดตามผลต่างแทนการบันทึกยอดสุทธิรวมอย่างเดียว
เริ่มจากข้อมูลสามชุดที่ตอบคนละคำถาม
ร้านคาเฟ่ ร้านค้าปลีก หรือธุรกิจหลายสาขาอาจดูรายงานขายได้ทันที แต่ยอดที่ธนาคารไม่เท่ากัน ทำให้เจ้าของไม่แน่ใจว่าเป็นเงินยังไม่เข้า ค่าธรรมเนียม หรือการบันทึกผิด ก่อนแก้ยอดต้องแยกข้อมูลสามชุด
- รายงานขาย: ขายอะไร ที่สาขาใด มีส่วนลด คืนสินค้า หรือยกเลิกใดบ้าง
- รายงานรับชำระ: ลูกค้าจ่ายเงินสด QR บัตร หรือช่องทางอื่น เป็นจำนวนเท่าไร
- รายการเงินเข้าจริง: ธนาคารหรือผู้ให้บริการโอนเมื่อไร หักอะไร และเป็นยอดของวันใด
ยอดเงินเข้าที่เท่ากันไม่ได้พิสูจน์ว่ารายการครบ ต้องตรวจเลขอ้างอิงและชุดการชำระด้วย โดยเฉพาะยอดที่ถูกรวมหลายวันหรือหลายสาขา
ชุดข้อมูลปิดร้านที่ช่วยให้บัญชีทำต่อได้
กำหนดให้แต่ละสาขาส่งรายงานปิดรอบจากระบบขาย รายละเอียดรับชำระ สรุปเงินสดนับจริง รายการคืนหรือยกเลิก และหลักฐานนำฝาก พร้อมระบุวันกับผู้จัดทำ ใช้เวลาตัดรอบเดียวกันหรือมีตารางอธิบายกรณีต่างกัน
สำหรับ QR และบัตร ให้เก็บรายงานธุรกรรมหรือรายงานโอนยอดจากผู้ให้บริการ ไม่ใช้ภาพสลิปที่ลูกค้าแสดงเป็นหลักฐานเพียงอย่างเดียวในการสรุปเงินเข้าทั้งวัน ผู้รับผิดชอบควรตรวจรายการสำเร็จในช่องทางที่กิจการใช้อยู่
หากหน้าร้านยังส่งข้อมูลไม่ครบ ทีม Outsource จะระบุรายการที่ขาดและช่วยจัดรูปแบบส่งต่อได้ตามขอบเขต แต่การนับเงินสดและยืนยันเหตุการณ์จริงต้องมีผู้รับผิดชอบของสาขา
ตัวอย่างยอดขาย 45,000 บาท แต่ธนาคารเข้า 29,700 บาท
ตัวอย่างสมมติ: รายงานรับชำระของวันหนึ่งรวม 45,000 บาท แบ่งเป็นเงินสด 15,000 บาท QR 20,000 บาท และบัตร 10,000 บาท สมมติว่า QR โอนเข้าครบ ส่วนบัตรโอนสุทธิ 9,700 บาทหลังหักค่าธรรมเนียม 300 บาท และเงินสดยังเก็บไว้รอนำฝาก
| ช่องทาง | ยอดรับชำระ | สิ่งที่ต้องติดตาม |
|---|---|---|
| เงินสด | 15,000 บาท | เงินนับจริงและการนำฝาก |
| QR | 20,000 บาท | รายการเข้าธนาคาร 20,000 บาท |
| บัตร | 10,000 บาท | เงินเข้า 9,700 บาทและค่าธรรมเนียม 300 บาท |
| รวม | 45,000 บาท | ธนาคาร 29,700 + เงินสด 15,000 + ค่าธรรมเนียม 300 |
ตัวอย่างนี้อธิบายส่วนต่างของเงินรับเท่านั้น ไม่ใช่อัตราค่าธรรมเนียมมาตรฐาน และยอดรับชำระไม่ใช่ฐานรายได้ก่อน VAT โดยอัตโนมัติ การบันทึกรายได้ ภาษี และค่าธรรมเนียมต้องตรวจเอกสารจริง หากเงินบัตรเข้าอีกวัน ต้องแสดงเป็นยอดรอรับตามข้อเท็จจริง ไม่ย้ายยอดให้ตรงวันโดยไม่มีหลักฐาน
ทำทะเบียนผลต่าง แทนการปรับยอดให้ลงตัว
เมื่อยอดไม่ตรง ให้บันทึกวันขาย สาขา ช่องทางรับเงิน เลขอ้างอิง ยอดที่คาดว่าจะได้รับ ยอดรับจริง สาเหตุที่พบ และผู้รับผิดชอบติดตาม สาเหตุอาจเป็นค่าธรรมเนียม รายการคืนเงิน การโอนข้ามวัน หรือข้อมูลที่ยังไม่ครบ
รายการที่ยังหาสาเหตุไม่ได้ควรแยกไว้ให้ตรวจต่อ ไม่ลงเป็นค่าใช้จ่ายหรือรายได้อื่นเพื่อทำให้ตัวเลขลงตัวโดยไม่มีหลักฐาน และไม่สรุปว่าเป็นความผิดของพนักงานจากส่วนต่างเพียงอย่างเดียว
ACCA ระบุการกระทบยอดเป็นหนึ่งในวิธีควบคุมทางบัญชี ส่วนสื่อของ ธนาคารแห่งประเทศไทย ช่วยอธิบายความต่างระหว่างผลประกอบการกับเงินสด การตรวจรายวันในบทความนี้เป็นตัวอย่างวิธีนำข้อมูลมาจัดงานให้ติดตามได้
ทีม Outsource ช่วยตรงไหน และสาขาต้องทำอะไรต่อ
ขอบเขตที่อาจขอให้ทีมภายนอกสนับสนุนคือรวบรวมรายงานหลายสาขา จับคู่ยอดรับชำระกับธนาคาร บันทึกบัญชีตามข้อมูลที่ตรวจแล้ว และทำรายการผลต่างให้ผู้จัดการสาขาตอบกลับ บริษัทควรกำหนดคนตรวจรายงานและคนตัดสินใจรายการปรับปรุง
งานนับเงินสด อนุมัติคืนเงิน ตรวจการส่งมอบสินค้า และการยืนยันรายการยกเลิกไม่ควรถูกปล่อยว่างเพียงเพราะจ้างบัญชีภายนอก หากต้องการให้ทีมเข้าไปทำงาน ณ สาขาหรือสำนักงาน ต้องแจ้งพื้นที่ เวลา และระบบที่ใช้เพื่อประเมินความพร้อมก่อน
วัดผลจากยอดรอรับที่อธิบายได้ รายการกระทบยอดครบตามรอบ และผลต่างที่ได้รับคำตอบ ไม่ควรใช้เพียงยอดเงินรวมที่ตรงกันเป็นตัวชี้วัดคุณภาพทั้งหมด
ก่อนขอประเมินงานกระทบยอดหน้าร้าน
- จำนวนสาขา เครื่องรับชำระ และบัญชีธนาคารที่เกี่ยวข้อง
- ตัวอย่างรายงานขาย รายงานโอนยอด และรายการธนาคารของช่วงเดียวกัน
- การจัดการส่วนลด คืนเงิน และการยกเลิกในระบบ
- จำนวนรายการต่อวันและระยะเวลาที่ข้อมูลยังค้าง
- ผู้รับผิดชอบตอบผลต่างและรายงานที่เจ้าของต้องการ
ใช้ Excel อยู่ยังเริ่มได้ไหม?
เริ่มประเมินได้ แต่ต้องตรวจความครบของข้อมูลและการควบคุมเวอร์ชันก่อน การเปลี่ยนโปรแกรมหรือเชื่อมระบบอัตโนมัติเป็นอีกขอบเขตที่ต้องตกลง ไม่ได้รวมในงานกระทบยอดเสมอไป
จำเป็นต้องให้ทีมเข้าร้านทุกวันหรือไม่?
ขึ้นกับหน้าที่ที่ต้องทำ หลักฐานที่เข้าถึงได้ และคนประจำสาขา งานบางส่วนอาจส่งข้อมูลเป็นรอบได้ ส่วนงานที่ต้องเห็นขั้นตอนจริงควรประเมินการเข้าพื้นที่แยกกัน
แหล่งอ้างอิงและขอบเขตข้อมูล
แหล่งอ้างอิงใช้ประกอบหลักการบัญชีและการควบคุม ส่วนเช็กลิสต์ ตาราง และตัวอย่างสถานการณ์เป็นข้อเสนอเพื่อช่วยกำหนดงาน ตัวอย่างเป็นกรณีสมมติ ไม่ใช่ผลลัพธ์ของลูกค้า รายละเอียดงานต้องปรับตามเอกสาร ระบบ และข้อตกลงของกิจการ
อ่านต่อเพื่อกำหนดงานที่ต้องการให้ช่วย
มีหลายสาขาหรือหลายช่องทางรับเงินจนกระทบยอดไม่ทัน?
แจ้งจำนวนสาขา ระบบขาย ช่องทางรับชำระ และรูปแบบรายงานที่มี ทีม Greenpro KSP จะประเมินงานกระทบยอดและการสนับสนุนทีมบัญชีภายในตามปริมาณรายการและขอบเขตที่ตกลง
คุยกับผู้เชี่ยวชาญของเราได้เลย จำนวนบุคลากร สถานที่ วันเริ่มงาน และระยะเวลาขึ้นอยู่กับการประเมินและความพร้อมของทีม
ดูรายละเอียดบริการบัญชี Outsource ทีมงานบัญชีช่วยดูแลธุรกิจของคุณ


