
ประเด็นสำคัญ: การจดบริษัทใหม่ไม่ทำให้รายการและทรัพย์สินของร้านเดิมย้ายเข้าบริษัทโดยอัตโนมัติ ควรกำหนดวันเปลี่ยนการดำเนินงาน ทำรายการค้างรายรายการ และตรวจวิธีส่งมอบกับเงื่อนไขภาษีก่อนเริ่มใช้เอกสารชุดใหม่
กำหนดวันเปลี่ยนงาน พร้อมบอกว่าอะไรเปลี่ยนจริง
ร้านเดิมอาจยังมีเงินที่ลูกค้าจ่ายล่วงหน้า สินค้ารอส่ง และบิลเจ้าหนี้ค้างอยู่ในวันที่ตั้งบริษัท หากเปลี่ยนชื่อหัวบิลแล้วใช้ทุกอย่างต่อทันที นักบัญชีจะระบุได้ยากว่ารายการใดเป็นของบุคคลและรายการใดเป็นของบริษัท
กำหนดวันที่เริ่มรับงานใหม่ในชื่อบริษัท และแยกจากวันจดทะเบียนเมื่อไม่ใช่วันเดียวกัน ระบุผู้ขายตามสัญญา ผู้ออกเอกสาร บัญชีรับเงิน และผู้รับผิดชอบงานเดิมให้ชัด การเลือกวันเพื่อจัดงานภายในไม่ได้เปลี่ยนสิทธิหรือภาษีของรายการย้อนหลัง
ก่อนเริ่ม ให้แจ้งคู่ค้าตามจริงว่าต้องใช้ข้อมูลบริษัทใด และงานหรือสัญญาใดต้องได้รับความยินยอมหรือจัดทำข้อตกลงเพิ่มเติม ไม่ถือว่าลูกค้าทุกรายยอมรับการเปลี่ยนคู่สัญญาแล้ว
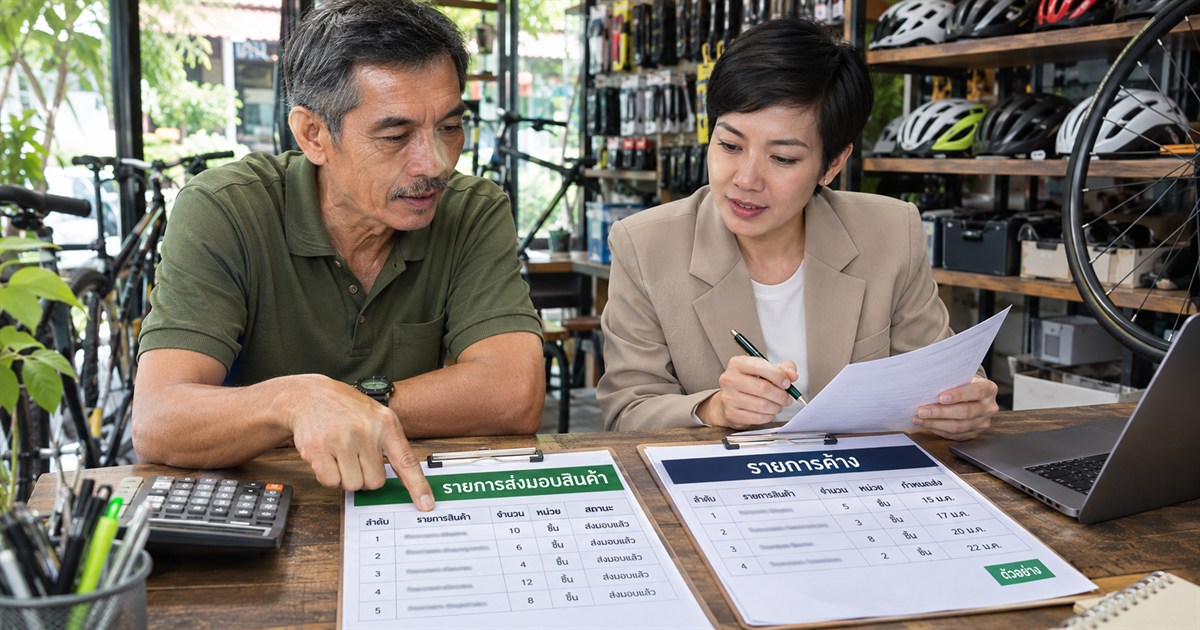
ทำตารางรายการค้าง แทนการยกยอดรวมก้อนเดียว
| รายการ | คำถามที่ต้องตอบ |
|---|---|
| ออเดอร์ที่รับเงินแล้วแต่ยังไม่ส่ง | ใครรับเงิน ใครมีหน้าที่ส่ง และจะจัดการต่ออย่างไร |
| ลูกหนี้ที่ยังไม่เก็บเงิน | เกิดจากงานของใคร เอกสารใด และใครมีสิทธิรับเงิน |
| เจ้าหนี้ที่ยังไม่จ่าย | ใครเป็นผู้ซื้อ ใครเป็นลูกหนี้ตามข้อตกลง |
| สินค้าคงเหลือ | เป็นของใคร จำนวนและสภาพเท่าไร มีหลักฐานต้นทุนหรือไม่ |
| อุปกรณ์และเงินประกัน | สิทธิเป็นของใคร ต้องมีเอกสารส่งมอบหรือเปลี่ยนสัญญาใด |
| ภาระคืนเงินหรือรับประกัน | ลูกค้ารายใด งานเดิมใด และใครรับผิดชอบ |
เก็บเลขออเดอร์ คู่ค้า วันที่ จำนวน และหลักฐานแยกแต่ละรายการ หากมีรายการที่ยังสรุปไม่ได้ ให้มีสถานะรอตรวจ ไม่รวมเข้าเงินทุนหรือรายได้ของบริษัทเพื่อให้ยอดลงตัว
นับสินค้าได้ครบ ยังต้องตรวจวิธีที่บริษัทได้รับสินค้า
หยุดการเคลื่อนไหวชั่วคราวในเวลาที่ตกลงหรือทำบันทึกรายการที่เคลื่อนไหวระหว่างนับ แล้วตรวจจำนวนสินค้า สภาพ ของฝากขาย และของที่เป็นกรรมสิทธิ์ของรายอื่น แยกสินค้าเก่าหรือเสียหายไว้ให้เห็น
จำนวนที่นับได้เป็นเพียงฐานข้อมูล การบันทึกสินค้าเข้าบริษัทต้องมีหลักฐานว่าสินค้าเข้ามาด้วยวิธีใด เช่น การซื้อหรือวิธีอื่นที่จัดทำถูกต้อง พร้อมมูลค่าและภาษีที่เกี่ยวข้อง อย่าสมมติว่าทุกชิ้นกลายเป็นทุนเพราะเจ้าของร้านเป็นผู้ถือหุ้น
จัดใบส่งมอบหรือเอกสารตามวิธีที่ตกลง และเชื่อมกับรายการสินค้าแต่ละชนิด หลักการควบคุมภายในของ ACCA เน้นความถูกต้องของรายการและการกระทบยอด ซึ่งนำมาใช้ตรวจจำนวนส่งออกจากชุดเดิมกับจำนวนรับเข้าชุดใหม่ได้
ตัวอย่างลูกค้าจ่ายร้านเดิม แต่ส่งของหลังเปิดบริษัท
สมมติลูกค้าจ่ายล่วงหน้าให้ร้านบุคคลธรรมดา 30,000 บาทก่อนวันที่เริ่มรับงานในชื่อบริษัท และสินค้ายังไม่ส่ง แม้บริษัทใหม่จะใช้ทีมงานและหน้าร้านเดิม ก็ไม่ควรนำยอดนี้ไปเป็นยอดขายบริษัททันทีโดยไม่มีข้อมูล
- เก็บหลักฐานข้อตกลงและเงินรับของผู้ขายเดิม
- ระบุว่างานเดิมยังดำเนินการโดยผู้ขายเดิม หรือจะมีการเปลี่ยนผู้รับผิดชอบตามข้อตกลง
- ตรวจการโอนสิทธิ ภาระ เงิน และสินค้า รวมถึงการแจ้งหรือยินยอมของคู่ค้าที่จำเป็น
- ให้นักบัญชีและผู้เชี่ยวชาญที่เกี่ยวข้องตรวจผลทางบัญชี ภาษี และสัญญาก่อนออกเอกสาร
- ติดตามงานจนส่งมอบและเคลียร์เงินครบ โดยไม่บันทึกเป็นยอดขายซ้ำทั้งสองชุด
ตัวอย่างนี้ชี้จุดตรวจ ไม่ได้สรุปว่าวิธีโอนใดใช้ได้หรือได้รับยกเว้นภาษีสำหรับทุกกิจการ
การโอนกิจการและ VAT ต้องตรวจล่วงหน้า
ประมวลรัษฎากร มาตรา 85/13 มีข้อกำหนดการแจ้งเกี่ยวกับการโอนกิจการของผู้ประกอบการจดทะเบียน VAT กรณีที่เข้าเงื่อนไขจึงควรตรวจขั้นตอนก่อนกำหนดวันโอน ไม่รอทำเอกสารหลังดำเนินการไปแล้ว
แยกให้ได้ว่าเป็นการขายทรัพย์สินบางรายการ การโอนกิจการ หรือการดำเนินงานคนละส่วน แล้วตรวจภาษีและเอกสารตามข้อเท็จจริง สิทธิหรือมาตรการส่งเสริมที่เคยใช้ในอดีตไม่ควรถูกนำมาอ้างว่าใช้ได้ในปัจจุบันโดยไม่ตรวจช่วงเวลา
การมีบริษัทใหม่ไม่ได้ทำให้หน้าที่ภาษีของธุรกิจเดิมสิ้นสุดเอง ต้องติดตามการยื่นและรายการค้างของแต่ละผู้ประกอบการจนจัดการครบ
ให้ทีมบัญชีเห็นงานเดิมก่อนเริ่มรับเอกสารบริษัทใหม่
เตรียมวันจดทะเบียน วันเริ่มใช้ชื่อบริษัท รายการสต๊อก ยอดค้าง สัญญา และสถานะ VAT ของทั้งสองฝั่ง ส่งเป็นชุดตั้งต้นพร้อมระบุประเด็นที่ยังตัดสินใจไม่ได้
Greenpro KSP ให้บริการบัญชีบริษัทเปิดใหม่ แจ้งว่ากำลังเปลี่ยนจากธุรกิจบุคคลธรรมดาเพื่อให้ทีมประเมินการตรวจยอดตั้งต้นและรอบงานบัญชีต่อเนื่อง ส่วนงานโอนทรัพย์สิน สัญญาหรือภาษีเฉพาะรายการให้ยืนยันขอบเขตก่อนดำเนินการ
ใช้บัญชีธนาคารเดิมรับเงินบริษัทไปก่อนได้ไหม?
ควรจัดช่องทางรับเงินให้ตรงผู้ขายและตรวจสอบได้ หากมีเงินเข้าผิดบัญชี ให้แจ้งทีมบัญชีพร้อมหลักฐานทันที ไม่เปลี่ยนชื่อเจ้าของรายได้จากบัญชีที่เงินเข้าเพียงอย่างเดียว
แหล่งอ้างอิงและขอบเขตข้อมูล
แหล่งอ้างอิงรองรับหลักการที่ระบุในเนื้อหา ส่วนเช็กลิสต์และขั้นตอนจัดงานเป็นแนวทางเพื่อเตรียมข้อมูล ตัวอย่างตัวเลขเป็นสถานการณ์สมมติ ไม่ใช่ผลลัพธ์ของลูกค้า ควรตรวจรายการจริง มาตรฐานบัญชี สัญญา สถานะภาษี และหลักเกณฑ์ที่ใช้กับกิจการก่อนดำเนินการ
อ่านต่อเพื่อเริ่มบัญชีบริษัทอย่างเป็นระบบ
กำลังย้ายร้านเดิมมาดำเนินงานในชื่อบริษัท?
ส่งภาพรวมธุรกิจเดิม วันเริ่มใช้บริษัท และรายการค้างให้ Greenpro KSP ประเมินงานบัญชีตั้งต้น เพื่อแยกข้อมูลให้ชัดและดูแลบัญชีบริษัทใหม่ได้ต่อเนื่อง
คุยกับผู้เชี่ยวชาญของเราได้เลย แจ้งประเภทธุรกิจ วันที่จดทะเบียน สถานะเอกสาร และเดือนที่ต้องการเริ่มดูแล ทีมงานจะประเมินขอบเขตและเสนอค่าบริการก่อนเริ่มงาน


