
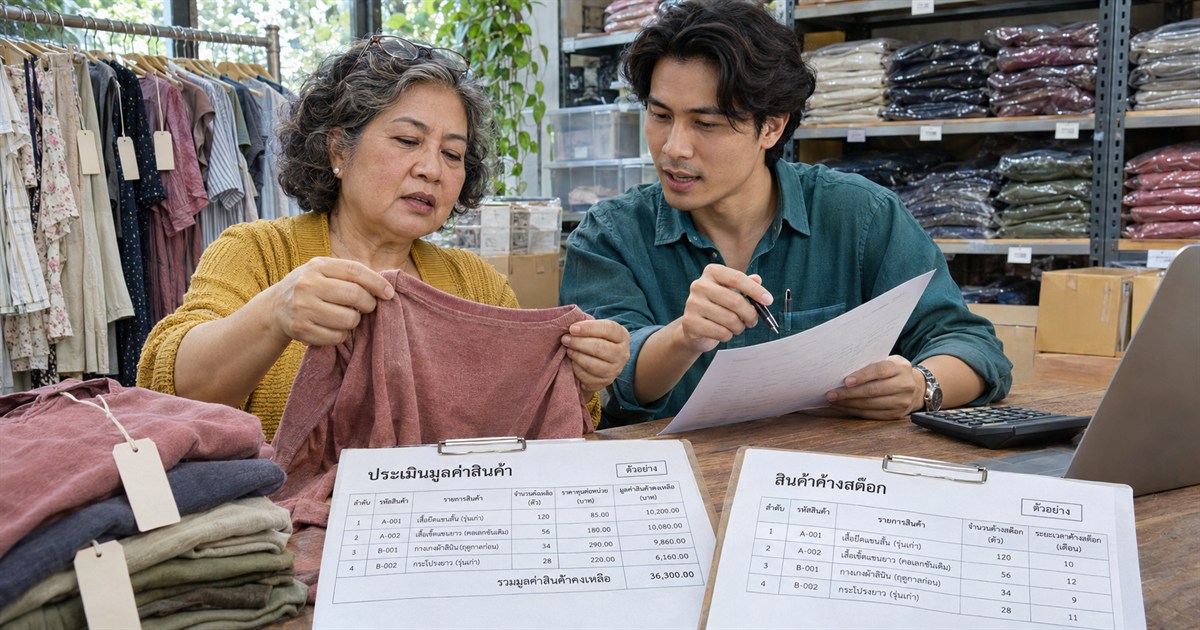
ประเด็นสำคัญ: การนับสินค้าได้ครบไม่ได้ยืนยันว่ามูลค่าในบัญชียังเหมาะสม ต้องตรวจสภาพ โอกาสขาย ราคาที่มีหลักฐานรองรับ และต้นทุนที่ต้องจ่ายเพิ่ม แยกการลดมูลค่าสินค้าออกจากการทำลายหรือขายสินค้าจริง
จำนวนตรงกับคลัง แต่มูลค่าอาจสูงกว่าที่ขายคืนได้
บริษัทเสื้อผ้าอาจมีสินค้ารุ่นเก่าครบตามรายงาน แต่ขายได้เฉพาะช่วงลดราคา หรือมีสีซีดและต้องเปลี่ยนบรรจุภัณฑ์ก่อนขาย หากใช้ราคาทุนเดิมต่อไปโดยไม่ตรวจ มูลค่าสินค้าในงบอาจไม่สะท้อนสถานการณ์ที่มีอยู่
แยกการตรวจจำนวนกับการประเมินมูลค่าเป็นสองงาน จำนวนที่คลาดเคลื่อนต้องหาสาเหตุก่อน ส่วนสินค้าที่มีครบแต่ขายช้าหรือราคาลดต้องรวบรวมหลักฐานการขายและสภาพเพิ่ม
สำหรับสินค้าทั่วไปภายใต้TFRS for NPAEs บทที่ 8 ให้พิจารณาราคาทุนเทียบกับมูลค่าสุทธิที่จะได้รับโดยใช้จำนวนที่ต่ำกว่า ทั้งนี้ สินค้าหรือกิจการที่มีหลักเกณฑ์เฉพาะต้องตรวจมาตรฐานที่ใช้ให้ตรงประเภท
คัดรายการที่มีสัญญาณเสี่ยง ไม่ลดเหมาทั้งคลัง
| สัญญาณ | หลักฐานที่ควรเตรียม |
|---|---|
| ไม่มีการขายหรือเคลื่อนไหวนาน | ประวัติขายแยกรหัส รุ่นและช่องทาง |
| มีรุ่นใหม่หรือความต้องการลดลง | ข้อมูลราคาขายจริงและแผนระบายสินค้า |
| ชำรุด สีเปลี่ยน หรือบรรจุภัณฑ์เสีย | รูปสภาพ รายงานตรวจ และค่าใช้จ่ายแก้ไข |
| ใกล้หมดอายุหรือขายได้จำกัด | วันหมดอายุ เงื่อนไขขายและข้อจำกัดที่เกี่ยวข้อง |
| ต้นทุนสูงกว่าราคาที่ตลาดยอมรับ | หลักฐานข้อเสนอขายหรือราคาซื้อขายที่เปรียบเทียบได้ |
ควรแยกสินค้ารุ่นเดียวกันที่สภาพต่างกัน ไม่ใช้ราคาขายของสินค้าสภาพสมบูรณ์แทนของชำรุด และไม่ถือว่าสินค้าที่ไม่ขายหนึ่งช่วงจะต้องมีมูลค่าเป็นศูนย์ทั้งหมด
ราคาขายที่คาดไว้ ต้องหักต้นทุนที่จำเป็นเพิ่มเติมด้วย
ทำตารางรายรหัสแสดงราคาทุน ราคาขายที่คาดว่าจะได้รับตามสภาพจริง และต้นทุนที่ยังต้องจ่ายเพื่อทำให้เสร็จหรือขายได้ พร้อมหลักฐานที่ใช้และวันที่ประเมิน
ข้อมูลควรเชื่อมกับสภาวะ ณ วันสิ้นรอบบัญชี หากนำการขายหลังสิ้นปีมาใช้ ให้ตรวจว่าช่วยยืนยันสภาพเดิมหรือเป็นผลจากเหตุใหม่ ไม่ใช้การลดราคาที่เกิดเพราะเหตุภายหลังทุกครั้งมาปรับงบปีก่อนทันที
อย่านำราคาประกาศที่ยังไม่มีคนซื้อมาใช้โดยไม่มีการประเมินความเป็นไปได้ ขณะเดียวกัน รายการตั้งใจลดราคาเพื่อโปรโมชันระยะสั้นก็ควรตรวจบริบท ไม่สรุปเป็นมูลค่าถาวรของสินค้าทุกรุ่น
ตัวอย่างสินค้าราคาทุน 200 บาท แต่ได้เงินสุทธิเพียง 150 บาท
สมมติมีสินค้า 100 ชิ้น ราคาทุนชิ้นละ 200 บาท จากหลักฐาน ณ สิ้นปีคาดขายได้ชิ้นละ 160 บาท และยังต้องเสียค่าใช้จ่ายจำเป็นในการขายชิ้นละ 10 บาท โดยไม่มีต้นทุนทำต่อให้เสร็จและละรายละเอียดภาษี
| รายการ | จำนวน |
|---|---|
| ราคาทุนต่อชิ้น | 200 บาท |
| ราคาขายคาดหมาย หักต้นทุนขายที่จำเป็น | 160 − 10 = 150 บาท |
| ส่วนต่างลดมูลค่าต่อชิ้น | 50 บาท |
| มูลค่าตามราคาทุน 100 ชิ้น | 20,000 บาท |
| มูลค่าหลังประเมินตามตัวอย่าง | 15,000 บาท |
| ส่วนต่างรวม | 5,000 บาท |
ตัวเลขต้องมาจากข้อมูลที่รองรับ ไม่ใช่การตั้งเปอร์เซ็นต์ลดตามยอดกำไรที่ต้องการ หากมีรายการปรับมูลค่าเดิม ให้เทียบกับยอดปลายงวดที่ประเมินใหม่ก่อนบันทึก เพื่อไม่ลดซ้ำ
สินค้ายังอยู่ 100 ชิ้นหลังประเมินมูลค่า การปรับยอดเงินในบัญชีไม่ได้แปลว่าต้องตัดจำนวนออกจากคลัง
บัญชี ภาษี และการทำลายสินค้าเป็นคนละขั้นตอน
มาตรา 65 ทวิ (6) กำหนดเรื่องราคาสินค้าคงเหลือเพื่อคำนวณภาษีโดยเทียบราคาทุนกับราคาตลาด นักบัญชีจึงต้องตรวจวิธีและหลักฐานทางภาษีแยกจากการประเมินมูลค่าสุทธิที่จะได้รับในบัญชี ไม่สรุปว่ายอดปรับบัญชีทั้งหมดใช้หักภาษีได้ทันที
การตั้งลดมูลค่า การขายลดราคา และการทำลายสินค้ามีเหตุการณ์กับเอกสารต่างกัน หากจะทำลายหรือบริจาคสินค้า ควรปรึกษาผู้รับผิดชอบก่อนเพื่อจัดขั้นตอนและตรวจผลภาษีที่เกี่ยวข้อง
เก็บหลักฐานสภาพ จำนวน ผู้อนุมัติ และผลดำเนินการตามจริง ไม่ปรับสินค้าเป็นศูนย์แล้วนำของออกจากคลังโดยไม่มีเอกสารติดตาม
ส่งรายงานสินค้าที่เสี่ยงพร้อมไฟล์ต้นทุนให้ทีมปิดงบ
เตรียมรายงานสินค้าคงเหลือที่กระทบยอดแล้ว ใบตรวจนับ ประวัติขาย รายการต้นทุน และหลักฐานราคาหรือสภาพของสินค้าที่ต้องทบทวน ระบุสินค้าของบริษัทที่อยู่นอกสถานที่และของผู้อื่นที่อยู่ในคลังแยกไว้ด้วย
Greenpro KSP รับตรวจทานบัญชีและรายละเอียดสินค้าคงเหลือเพื่อจัดทำงบการเงินตามขอบเขตบริการ แจ้งจำนวนรหัสสินค้า ระบบที่ใช้ และสถานะข้อมูลให้ประเมินงานก่อนเริ่ม เพื่อรู้ว่าต้องรวบรวมส่วนใดเพิ่มเติม
ขายช้าแต่ยังขายราคาเดิมได้ ต้องลดมูลค่าเสมอไหม?
ไม่ควรสรุปจากอายุสินค้าเพียงอย่างเดียว ต้องตรวจโอกาสขาย สภาพ ราคาที่คาดว่าจะได้รับ และต้นทุนที่เกี่ยวข้อง แล้วประเมินตามหลักฐานที่เหมาะกับรายการนั้น
แหล่งอ้างอิงและขอบเขตข้อมูล
แหล่งอ้างอิงรองรับหลักการที่ระบุในเนื้อหา เช็กลิสต์เป็นแนวทางเตรียมงานและตัวอย่างตัวเลขเป็นสถานการณ์สมมติ ไม่ใช่ผลลัพธ์ของลูกค้า การปรับบัญชีและภาษีต้องพิจารณาหลักฐาน มาตรฐานที่กิจการใช้ ความมีสาระสำคัญ และหลักเกณฑ์ที่ใช้กับรอบบัญชีจริง
อ่านต่อเพื่อเตรียมปิดงบการเงิน
สต๊อกมีครบ แต่ไม่แน่ใจว่ามูลค่าในงบยังเหมาะสม?
ส่งภาพรวมสินค้าค้างและสถานะบัญชีให้ Greenpro KSP ประเมินบริการรับปิดงบการเงิน เพื่อเตรียมรายละเอียดสินค้ากับหลักฐานมูลค่าก่อนสรุปงบประจำปี
คุยกับผู้เชี่ยวชาญของเราได้เลย แจ้งประเภทธุรกิจ วันสิ้นรอบบัญชี และข้อมูลที่มี ทีมงานจะประเมินขอบเขตและค่าบริการก่อนเริ่มงาน โดยแยกงานจัดทำงบ สอบบัญชี ภาษี และการนำส่งให้ชัดเจน


