ปิดปีบัญชีแล้ว ยังมีเรื่องใดต้องแจ้งผู้สอบบัญชีก่อนออกรายงาน?
แยกเหตุการณ์หลังสิ้นปีที่อาจต้องปรับตัวเลขหรือเปิดเผยข้อมูล เตรียมทะเบียนเหตุการณ์และหลักฐาน พร้อมเข้าใจช่วงเวลาที่ต้องสื่อสารกับผู้สอบบัญชี

บทความด้านบัญชี งบการเงิน เอกสาร กระแสเงินสด และการจัดการงานบัญชีสำหรับผู้ประกอบการ
แยกเหตุการณ์หลังสิ้นปีที่อาจต้องปรับตัวเลขหรือเปิดเผยข้อมูล เตรียมทะเบียนเหตุการณ์และหลักฐาน พร้อมเข้าใจช่วงเวลาที่ต้องสื่อสารกับผู้สอบบัญชี
แยกความเห็นอย่างมีเงื่อนไข งบการเงินไม่ถูกต้อง การไม่แสดงความเห็น และวรรคเน้นข้อมูล พร้อมแนวทางอ่านเหตุผลและติดตามประเด็นอย่างเป็นระบบ
รู้หน้าที่ของบริษัทในการขอคำยืนยันยอดธนาคารและคู่ค้า วิธีเตรียมข้อมูล ติดตามคำตอบ และอธิบายผลต่างโดยรักษาความน่าเชื่อถือของหลักฐาน
เข้าใจบทบาทผู้ตรวจนับกับผู้สอบบัญชี เตรียมคลัง ใบนับ และรายการเคลื่อนไหว พร้อมแนวทางเมื่อวันนับไม่ตรงวันสิ้นปีหรือพลาดนัดสังเกตการณ์
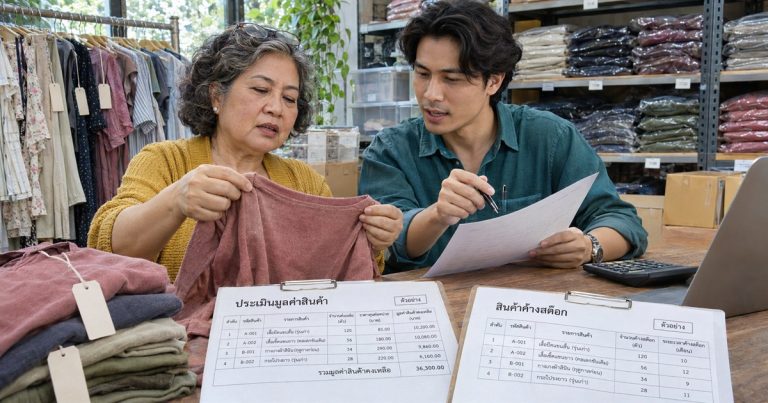
นับสินค้าได้ครบแล้วแต่ราคาขายลดลง ต้องตรวจต้นทุน มูลค่าสุทธิที่จะได้รับ และหลักฐานสินค้าเสื่อมสภาพอย่างไร พร้อมตัวอย่างก่อนปิดงบ
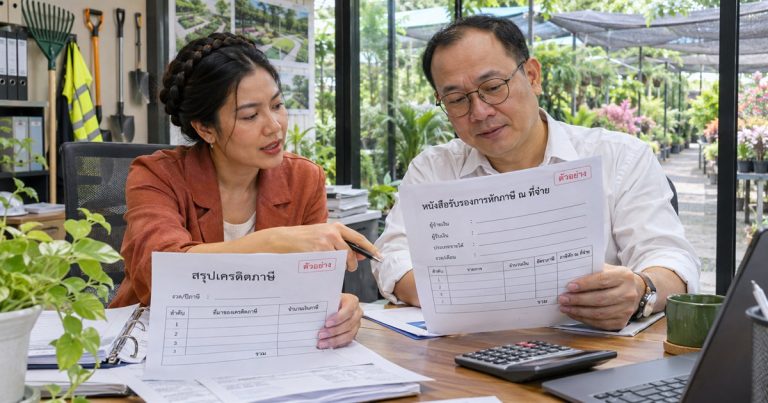
จับคู่ภาษีหัก ณ ที่จ่าย ภาษีครึ่งปี และหลักฐานชำระกับบัญชี พร้อมตัวอย่างกระทบยอดเครดิตภาษีและรายการที่ควรตรวจระหว่างปิดงบ
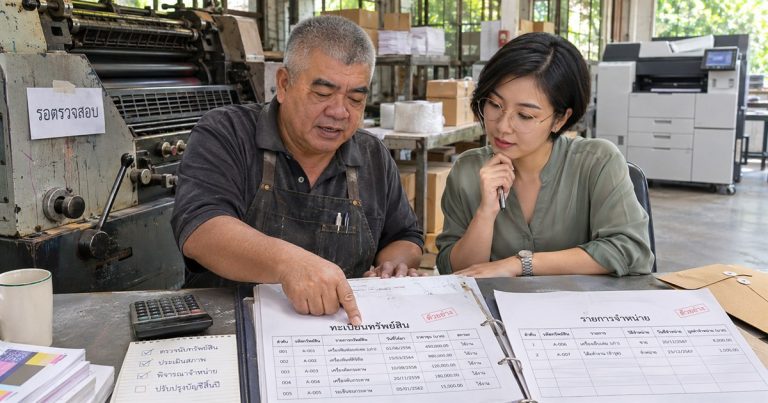
ตรวจสถานะทรัพย์สินที่หยุดใช้ ขาย ชำรุด หรือหาไม่พบ พร้อมตัวอย่างมูลค่าตามบัญชีและเอกสารก่อนปรับค่าเสื่อมหรือจำหน่ายสินทรัพย์
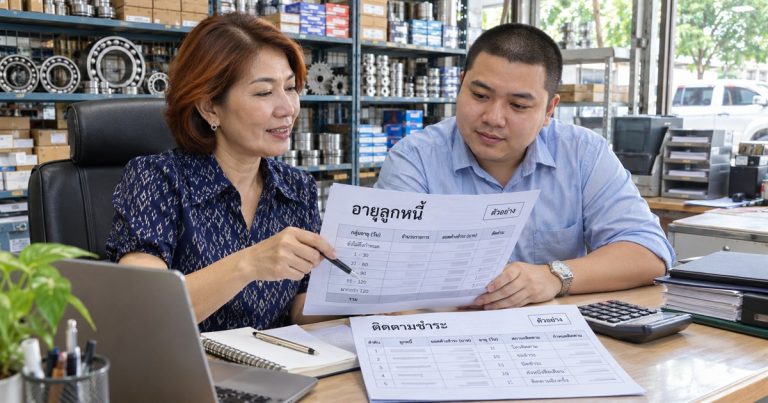
แยกลูกหนี้ค้างนานจากหนี้สูญ ตรวจยอดจริง หลักฐานติดตาม และมูลค่าที่คาดว่าจะได้รับ พร้อมแยกผลทางบัญชีออกจากเงื่อนไขรายจ่ายภาษี
แยกวันส่งมอบ วันรับบริการ วันออกบิล และวันจ่ายเงิน พร้อมตัวอย่างรายการข้ามปีและเช็กลิสต์ส่งนักบัญชีก่อนปิดงบการเงิน
วางแผนเงินสดช่วงเริ่มบริษัทจากยอดใช้ได้จริง ภาระจ่าย และจังหวะรับเงิน พร้อมตัวอย่างเงินสำรองและวิธีติดตามงบกับรายงานบัญชีรายเดือน