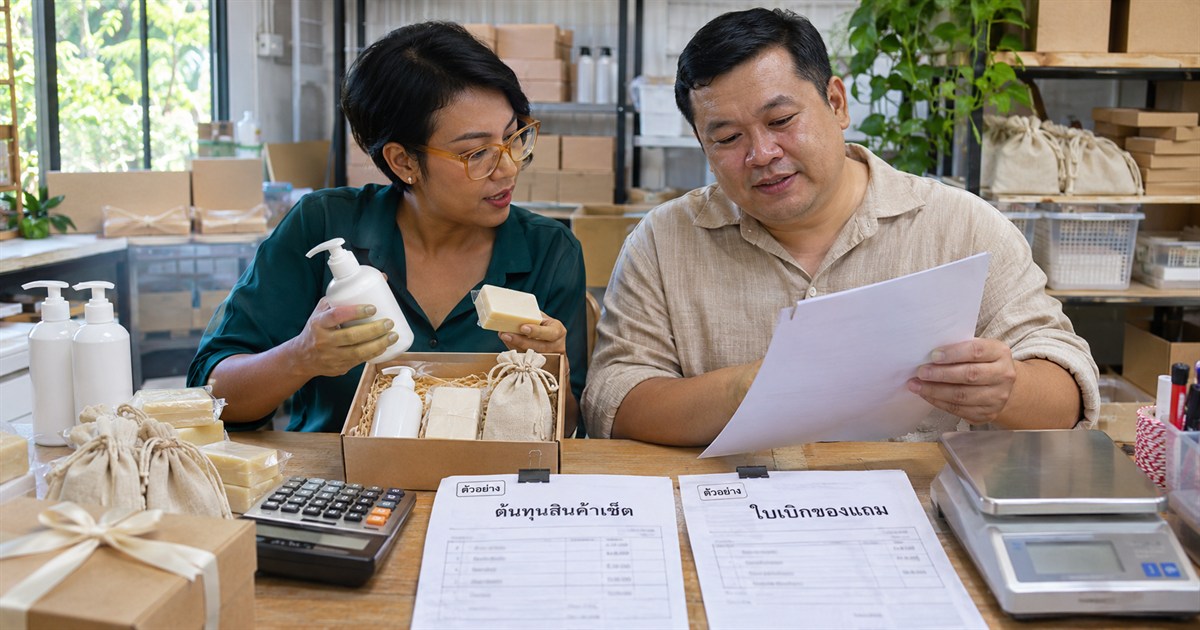
ประเด็นสำคัญ: สินค้าที่ลูกค้าได้ฟรียังมีต้นทุนสำหรับร้าน ต้องระบุส่วนประกอบแต่ละเซ็ต ของแถม และบรรจุภัณฑ์ให้ครบ แล้วเชื่อมกับจำนวนที่ส่งจริง จึงจะเห็นต้นทุนโปรโมชันและไม่ตัดสต๊อกขาดหรือซ้ำ
ทำรายการส่วนประกอบให้ชัด และเก็บรุ่นของโปรโมชัน
| ข้อมูล | ตัวอย่างการใช้ |
|---|---|
| รหัสเซ็ตและชื่อ | SET-A แยกจากรหัสสินค้ารายชิ้น |
| ส่วนประกอบและจำนวน | สินค้า A 1 ชิ้น สินค้า B 1 ชิ้น |
| ของแถมตามเงื่อนไข | ของแถม C 1 ชิ้นเมื่อเข้าโปรที่กำหนด |
| บรรจุภัณฑ์เฉพาะ | กล่องของขวัญ ถุง หรือการ์ดต่อชุด |
| วันที่เริ่มและสิ้นสุด | ใช้ส่วนประกอบฉบับใดกับออเดอร์ช่วงไหน |
| การใช้สินค้าทดแทน | ใครอนุมัติและต้องแจ้งต้นทุนที่เปลี่ยนอย่างไร |
เมื่อเปลี่ยนของแถมหรือขนาดสินค้า อย่าเขียนทับรายการเดิมจนย้อนดูไม่ได้ เก็บวันที่เริ่มใช้และรหัสรุ่น เพื่อให้บัญชีใช้ต้นทุนตามสิ่งที่ส่งจริง ไม่ใช้สูตรเซ็ตล่าสุดกับยอดขายทุกเดือนย้อนหลัง
ตัวอย่างขายชุดละ 350 บาท อาจเหลือเพียง 20 บาท
| รายการ | จำนวนเงิน |
|---|---|
| ราคาขายหลังส่วนลดของร้าน | 350 บาท |
| ต้นทุนสินค้า A | 120 บาท |
| ต้นทุนสินค้า B | 80 บาท |
| ต้นทุนของแถม C | 20 บาท |
| บรรจุภัณฑ์ | 15 บาท |
| ค่าธรรมเนียม | 35 บาท |
| ค่าโฆษณาจัดสรรตามฐานที่ใช้ | 40 บาท |
| ค่าขนส่งที่ร้านรับภาระ | 20 บาท |
| ส่วนที่เหลือหลังรายการข้างต้น | 20 บาท |
ถ้ามองเฉพาะ A กับ B อาจคิดว่าเหลือ 150 บาท แต่เมื่อรวมรายการที่ระบุจะเหลือ 20 บาทก่อนเงินเดือน ค่าเช่า ภาษี และค่าใช้จ่ายอื่น ตัวอย่างนี้ไม่ใช่อัตราค่าธรรมเนียมหรือผลตอบแทนมาตรฐานของแพลตฟอร์ม
ต้นทุนแต่ละประเภทต้องใช้ฐานที่เปรียบเทียบกันได้ตามสถานะภาษีและนโยบายของกิจการ หากค่าโฆษณาหรือค่าขนส่งครอบคลุมหลายเซ็ต ให้กำหนดฐานแบ่งและระบุข้อจำกัด ไม่เลือกตัวเลขเฉลี่ยที่ทำให้โปรดูมีกำไรเกินจริง
แยกเซ็ตที่แพ็กล่วงหน้าจากเซ็ตที่หยิบตามออเดอร์
แพ็กล่วงหน้า: อาจต้องมีหลักฐานประกอบหรือโอนส่วนประกอบเป็นชุดตามวิธีที่ระบบรองรับ พร้อมจำนวนผลิตและของเสีย เมื่อขายชุดแล้วต้องไม่ตัดส่วนประกอบซ้ำอีกโดยไม่ดูขั้นตอนเดิม
หยิบเมื่อมีออเดอร์: ใช้รายการส่วนประกอบของเซ็ตเพื่อตัดสินค้ารายชิ้นตามจำนวนที่ส่ง โดยตรวจว่าระบบหรือไฟล์ช่วยคำนวณให้ครบ รวมของแถมที่มีเงื่อนไขเฉพาะ
TFRS for NPAEs บทที่ 8 ให้พิจารณาต้นทุนของสินค้าคงเหลือและวิธีคำนวณต้นทุนอย่างเหมาะสม ของที่มีราคาขายในออเดอร์เป็นศูนย์จึงไม่ใช่เหตุให้ตั้งต้นทุนของร้านเป็นศูนย์ตามไปด้วย
รายการเบิกของแถมควรเชื่อมกับโปรโมชันหรือออเดอร์ และระบุว่าเป็นของที่ส่งให้ลูกค้า ตัวอย่างสินค้า หรือการใช้งานอื่น เพื่อให้บัญชีพิจารณาจัดประเภทตามข้อเท็จจริง
คืนสินค้าเป็นบางชิ้น ต้องรู้ว่าเซ็ตเดิมส่งอะไรไป
เมื่อลูกค้าคืนเพียงสินค้า A แต่เก็บ B หรือของแถมไว้ ให้ร้านพิจารณาตามเงื่อนไขที่ตกลงและกฎที่เกี่ยวข้อง พร้อมเก็บรายการรับคืนจริง จำนวนเงินคืน และหลักฐาน ไม่เพิ่มทั้งเซ็ตกลับเข้าคลังโดยอัตโนมัติ
คลังควรตรวจส่วนประกอบที่กลับมาและสภาพสินค้า รวมถึงสินค้าทดแทนที่ส่งเพิ่ม หากมีสินค้าเสียหายให้แยกสถานะรอตรวจจากพร้อมขาย แนวทางควบคุมสินค้าคงเหลือของ ACCA สนับสนุนการบันทึกของเสียหายและติดตามผลต่างจากการตรวจนับ
ปลายเดือนลองเทียบจำนวนเซ็ตที่ส่งกับจำนวนส่วนประกอบที่เบิก โดยแยกของเสีย ใช้ภายใน และรับคืน วิธีนี้ช่วยชี้รายการที่ต้องตรวจต่อ แต่ไม่ใช่การสรุปว่าผลต่างทุกชิ้นเกิดจากการสูญหาย
ส่งข้อมูลโปรโมชันให้นักบัญชีเห็นต้นทุนครบ
- รายการเซ็ตพร้อมส่วนประกอบ ของแถม และช่วงวันที่ใช้งาน
- รายงานขายที่มีรหัสออเดอร์และจำนวนชุด
- เอกสารซื้อและวิธีคำนวณต้นทุนของแต่ละส่วนประกอบ
- ทะเบียนเบิก แพ็กชุด ของเสีย และสินค้าคืน
- ส่วนลด ค่าธรรมเนียม ค่าโฆษณา และค่าขนส่งที่เกี่ยวข้อง
ส่งเงื่อนไขของแถมและโปรโมชันให้ทีมบัญชีพิจารณาทั้งการจัดประเภทค่าใช้จ่ายและภาษีที่เกี่ยวข้อง การจัดรายงานต้นทุนเพื่อบริหารไม่ได้แทนการตรวจเอกสารภาษีแต่ละกรณี
Greenpro KSP สามารถประเมินข้อมูลต้นทุนและสินค้าคงเหลือร่วมกับงานบัญชีขายออนไลน์รายเดือน ระบุระดับรายงานที่ต้องการและความพร้อมของข้อมูลก่อนเริ่ม หากต้องแก้ระบบสต๊อกหรือเชื่อมโปรแกรมให้ตกลงงานเพิ่มเติมแยกกัน
ไม่มีโปรแกรมจัดชุดสินค้า เริ่มเก็บข้อมูลได้ไหม?
เริ่มจากทะเบียนส่วนประกอบและรายการเบิกที่ตรวจย้อนกลับได้ พร้อมผู้ตรวจยอด แต่ถ้าปริมาณมากหรือเปลี่ยนโปรบ่อย ควรประเมินเครื่องมือและขั้นตอนที่ลดความเสี่ยงคีย์ผิดร่วมด้วย
แหล่งอ้างอิงและขอบเขตข้อมูล
- TFRS for NPAEs (ปรับปรุง 2565) บทที่ 8 และบทที่ 18 — สภาวิชาชีพบัญชี
- FAU June 2020 Answers: Inventory controls — ACCA
แหล่งอ้างอิงประกอบหลักการที่ระบุในเนื้อหา ตารางและสถานการณ์เป็นตัวอย่างสมมติ ไม่ใช่ผลลัพธ์ของลูกค้าหรืออัตราค่าบริการแพลตฟอร์ม ควรปรับตามรายการจริง มาตรฐานที่กิจการใช้ สถานะภาษี และเงื่อนไขปัจจุบันของผู้ให้บริการ
อ่านต่อเพื่อดูแลบัญชีร้านออนไลน์
โปรขายเป็นเซ็ตยอดดี แต่ยังไม่รู้ต้นทุนที่ออกไปครบหรือยัง?
แจ้งรูปแบบเซ็ต ของแถม และวิธีเก็บสต๊อกปัจจุบันให้ Greenpro KSP ประเมินบริการรับทำบัญชีขายของออนไลน์ ช่วยจัดข้อมูลขาย ต้นทุนสินค้า และค่าใช้จ่ายให้พร้อมตรวจผลประกอบการรายเดือน
คุยกับผู้เชี่ยวชาญของเราได้เลย แจ้งช่องทางขาย ปริมาณรายการ และเดือนที่ต้องการเริ่มดูแล ทีมจะตรวจรูปแบบข้อมูลและเสนอขอบเขตกับค่าบริการก่อนเริ่มงาน