
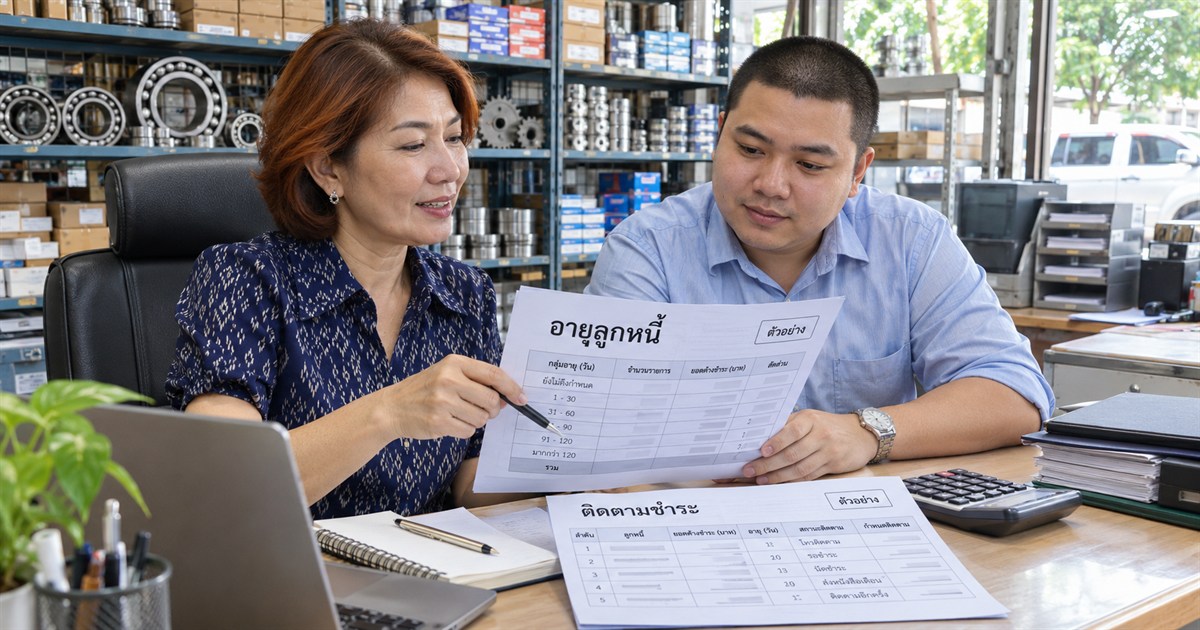
ประเด็นสำคัญ: ยอดลูกหนี้ที่ยังอยู่ในบัญชีไม่ได้ยืนยันว่าจะเก็บเงินได้ครบ ต้องตรวจยอดและหลักฐานรายลูกหนี้ก่อนประเมินค่าเผื่อ ขณะเดียวกัน การบันทึกขาดทุนทางบัญชีไม่ได้ทำให้เป็นรายจ่ายภาษีได้ทันที
ตรวจว่าค้างจริง ก่อนสรุปว่าเก็บไม่ได้
รายงานอาจมีบิลค้างนานเพราะรับเงินแล้วแต่ยังไม่ตัดลูกหนี้ ออกบิลซ้ำ หรือมีใบลดหนี้ที่ยังไม่เข้าระบบ หากเริ่มตั้งค่าเผื่อจากรายงานที่ยังไม่กระทบยอด จะทำให้แก้ผิดสาเหตุ
เทียบยอดรายลูกหนี้กับบัญชีแยกประเภท จับคู่การรับชำระและรายการลดหนี้ แล้วแยกยอดที่ยังต้องติดตามจริงออกจากยอดที่รอแก้ข้อมูล ให้เห็นเลขบิล วันครบกำหนด และเหตุค้าง
ลูกหนี้ที่ยังไม่ถึงกำหนด ลูกหนี้ผิดนัด และลูกหนี้มีข้อพิพาทควรมีสถานะแยกกัน การค้างนานเป็นสัญญาณให้ตรวจ แต่ไม่ได้พิสูจน์ด้วยตัวเองว่าต้องตัดยอดทั้งหมด
ข้อมูลรายลูกหนี้ช่วยประเมินได้ดีกว่าดูอายุอย่างเดียว
| ข้อมูล | ประโยชน์ในการตรวจ |
|---|---|
| ยอดและวันครบกำหนดแต่ละบิล | ระบุจำนวนที่ค้างจริงและระยะผิดนัด |
| การรับเงินหลังสิ้นปี | ตรวจว่ายอดใดได้รับชำระแล้วและเชื่อมกับบิลใด |
| ประวัติทวงถามและคำตอบ | ประเมินสาเหตุ ความคืบหน้า และข้อตกลงชำระ |
| ข้อพิพาทหรือการคืนสินค้า | แยกประเด็นเรียกเก็บออกจากความสามารถจ่าย |
| สถานะกิจการและข้อมูลที่เชื่อถือได้ | ประกอบการประเมินการเรียกคืนเงิน |
| หลักประกันหรือผู้ค้ำ หากมี | ตรวจสิทธิและความเป็นไปได้ในการได้รับชำระ |
หลักฐานหลังสิ้นปีต้องพิจารณาว่าสะท้อนสภาพที่มีอยู่ ณ วันสิ้นปีหรือเป็นเหตุใหม่ ไม่ดึงเหตุการณ์ภายหลังทั้งหมดไปเปลี่ยนยอดสิ้นปีโดยอัตโนมัติ
ค่าเผื่อคือการประเมินมูลค่า ไม่ใช่การยกหนี้ให้ลูกค้า
TFRS for NPAEs บทที่ 7 กำหนดให้วัดมูลค่าลูกหนี้ภายหลังหักค่าเผื่อหนี้สงสัยจะสูญ กิจการที่ใช้มาตรฐานนี้จึงต้องพิจารณาความสามารถในการได้รับเงินจากข้อมูลที่มี
จัดทำเหตุผลการประเมิน วิธีที่ใช้ และผู้ทบทวนให้ตรวจย้อนหลังได้ ไม่เลือกเปอร์เซ็นต์เพื่อให้กำไรเหลือตามต้องการ และไม่ใช้เปอร์เซ็นต์ของลูกค้ารายหนึ่งเป็นกฎสำหรับลูกหนี้ทั้งหมด
การตั้งค่าเผื่อในบัญชีไม่เท่ากับการปลดหนี้หรือหยุดทวงถามตามสิทธิ ต้องแยกการประเมินมูลค่า การดำเนินการเรียกเก็บ และการตัดสินใจตามกฎหมายออกจากกัน
ตัวอย่างลูกหนี้ 100,000 บาท ที่คาดว่าจะได้รับเพียงบางส่วน
สมมติหลังตรวจหลักฐานแล้ว ลูกหนี้คงเหลือจริง 100,000 บาท และการประเมินตามวิธีที่เหมาะสมรองรับว่าจะได้รับ 60,000 บาท ส่วนต่าง 40,000 บาทเป็นยอดให้พิจารณาค่าเผื่อทางบัญชี
| รายการ | จำนวน |
|---|---|
| ลูกหนี้ก่อนค่าเผื่อ | 100,000 บาท |
| ค่าเผื่อตามการประเมินสมมติ | 40,000 บาท |
| มูลค่าลูกหนี้หลังค่าเผื่อ | 60,000 บาท |
หากมีค่าเผื่อเดิม ต้องเทียบกับยอดที่ควรมีปลายงวดก่อนหายอดปรับเพิ่มหรือลด ไม่บันทึกค่าเผื่อ 40,000 บาทเพิ่มซ้ำทุกปี และเมื่อได้รับเงินภายหลังต้องติดตามผลต่อยอดบัญชีให้สอดคล้องกัน
หนี้สูญทางภาษีต้องมีเงื่อนไขเพิ่มเติม
กฎกระทรวง ฉบับที่ 186 และฉบับแก้ไข กำหนดหลักเกณฑ์จำหน่ายหนี้สูญตามลักษณะหนี้ จำนวนหนี้ และการดำเนินการที่เกี่ยวข้อง จึงไม่ใช่ว่าค้างเกินจำนวนวันหนึ่งแล้วหักรายจ่ายภาษีได้ทันที
ให้ทีมบัญชีตรวจเอกสารการติดตาม ขั้นตอนทางกฎหมายหรือข้อเท็จจริงที่จำเป็น และรอบบัญชีที่เข้าเงื่อนไข แยกตารางค่าเผื่อทางบัญชีออกจากรายการที่ใช้เป็นรายจ่ายภาษีได้ เพื่อไม่คำนวณภาษีจากยอดขาดทุนทางบัญชีโดยตรง
ไม่สร้างหนังสือทวงถามย้อนหลังเพื่อให้ดูครบเงื่อนไข หากหลักฐานยังไม่พอให้ระบุสิ่งที่มีจริงและวางแผนดำเนินการต่อโดยผู้รับผิดชอบ
เตรียมลูกหนี้รายตัวให้ทีมปิดงบตรวจต่อได้
ส่งรายงานอายุลูกหนี้ บัญชีแยกประเภท หลักฐานรับเงินหลังสิ้นปี และแฟ้มติดตามหนี้ที่มี พร้อมชี้รายที่มีข้อพิพาทหรือคาดว่าเก็บไม่ได้ การส่งเฉพาะยอดรวมไม่พอให้ประเมินความครบถ้วนของงาน
บริการรับปิดงบการเงินของ Greenpro KSP รวมการตรวจทานยอดและรายละเอียดตามขอบเขตที่ตกลง แจ้งประเด็นลูกหนี้ค้างให้ทีมประเมินงานปรับปรุงบัญชีและภาษี ส่วนการดำเนินคดีหรือทวงหนี้ต้องกำหนดผู้เชี่ยวชาญและขอบเขตแยก
ลูกหนี้ปิดกิจการแล้ว ตัดออกได้เลยไหม?
ต้องตรวจหลักฐาน สิทธิที่ยังมี และโอกาสได้รับชำระ รวมถึงเงื่อนไขภาษีที่เกี่ยวข้อง ไม่ใช้เพียงข่าวหรือการติดต่อไม่ได้เป็นข้อสรุปเดียว
แหล่งอ้างอิงและขอบเขตข้อมูล
- TFRS for NPAEs (ปรับปรุง 2565) — สภาวิชาชีพบัญชี
- กฎกระทรวง ฉบับที่ 186 และฉบับแก้ไข เรื่องการจำหน่ายหนี้สูญ — กรมสรรพากร
แหล่งอ้างอิงรองรับหลักการที่ระบุในเนื้อหา เช็กลิสต์เป็นแนวทางเตรียมงานและตัวอย่างตัวเลขเป็นสถานการณ์สมมติ ไม่ใช่ผลลัพธ์ของลูกค้า การปรับบัญชีและภาษีต้องพิจารณาหลักฐาน มาตรฐานที่กิจการใช้ ความมีสาระสำคัญ และหลักเกณฑ์ที่ใช้กับรอบบัญชีจริง
อ่านต่อเพื่อเตรียมปิดงบการเงิน
ยอดลูกหนี้ในงบสูง แต่ไม่แน่ใจว่าจะเก็บได้เท่าไร?
ให้ Greenpro KSP ประเมินข้อมูลลูกหนี้และงานปิดงบของบริษัท เพื่อจัดยอดและหลักฐานประกอบให้ชัด พร้อมแยกประเด็นบัญชีกับภาษีก่อนสรุปงบประจำปี
คุยกับผู้เชี่ยวชาญของเราได้เลย แจ้งประเภทธุรกิจ วันสิ้นรอบบัญชี และข้อมูลที่มี ทีมงานจะประเมินขอบเขตและค่าบริการก่อนเริ่มงาน โดยแยกงานจัดทำงบ สอบบัญชี ภาษี และการนำส่งให้ชัดเจน


